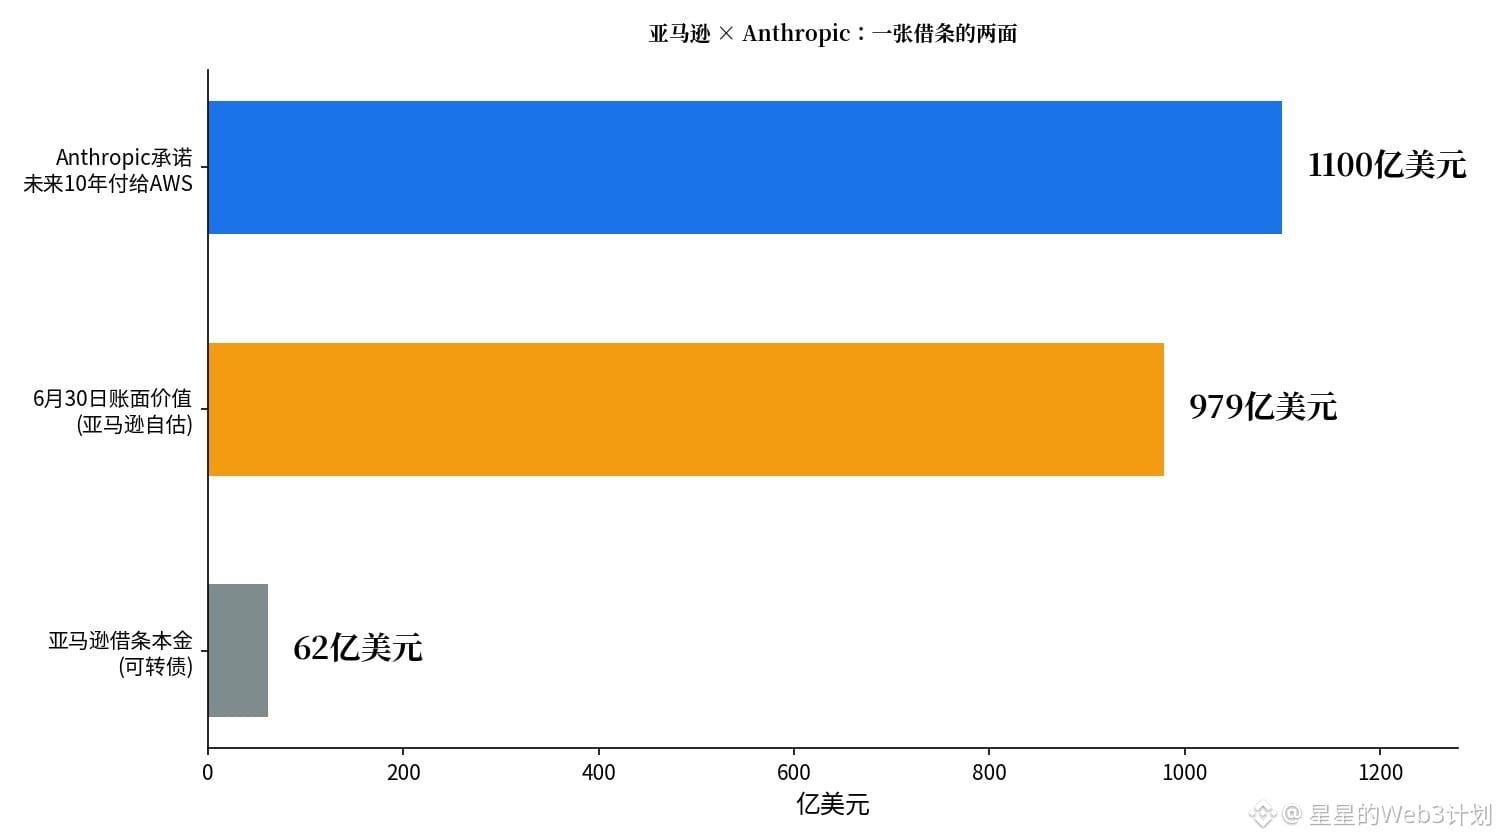
El pagaré de 6.200 millones de dólares ya figura en libros como 97.900 millones.
Amazon presenta sus resultados del Q3 después del cierre de la bolsa de EE. UU. el 29 de octubre; se conocerán de madrugada, hora de Pekín, el día 30.
Antes de los resultados, otro documento ya puso sobre la mesa las cuentas de la IA.
El folleto de salida a bolsa de Anthropic, publicado el 26 de octubre, muestra que los bonos convertibles de Amazon por 6.200 millones de dólares tenían un valor contable de 97.900 millones al 30 de junio, con un límite de conversión del 12%, además de 10.000 millones en acciones preferentes.
Más concreto aún: Anthropic se comprometió a pagar al menos 110.000 millones de dólares a AWS en los próximos 10 años.
Anthropic ingresó 16.290 millones de dólares en el primer semestre; en el segundo trimestre, 11.560 millones, más de 13 veces lo del mismo periodo del año anterior, y registró por primera vez un beneficio operativo de 974 millones.
Se rumorea que la valoración de la OPV será de entre 1,5 y 2 billones de dólares, y que debutará en bolsa a mediados de noviembre.
Así que esta noche la pregunta clave ha cambiado: ¿AWS realmente está agotada para 2026 y casi vendida por completo para 2027, como afirma su CEO?
Y ¿volverán a elevar la previsión de inversión de capital de 220.000 millones de dólares para 2026? El flujo de caja libre ya es negativo.
Creo que esta noche no hay que mirar el BPA, sino si el crecimiento de AWS y la previsión de inversión de capital logran justificar ambas cosas: los 97.900 millones son solo riqueza sobre el papel; el compromiso de 110.000 millones es el verdadero ancla. Observar, no perseguir.
Nivel de invalidación: si el crecimiento de AWS cae por debajo del 35% o la previsión de inversión de capital supera los 220.000 millones de dólares, la tesis queda invalidada.
Esta noche, ¿mirarás primero el crecimiento de AWS o la previsión de inversión de capital?
$AMZN $GOOGL
#亚马逊 #InteligenciaArtificial
Lo anterior no constituye asesoramiento de inversión. DYOR; operar conlleva riesgos.