

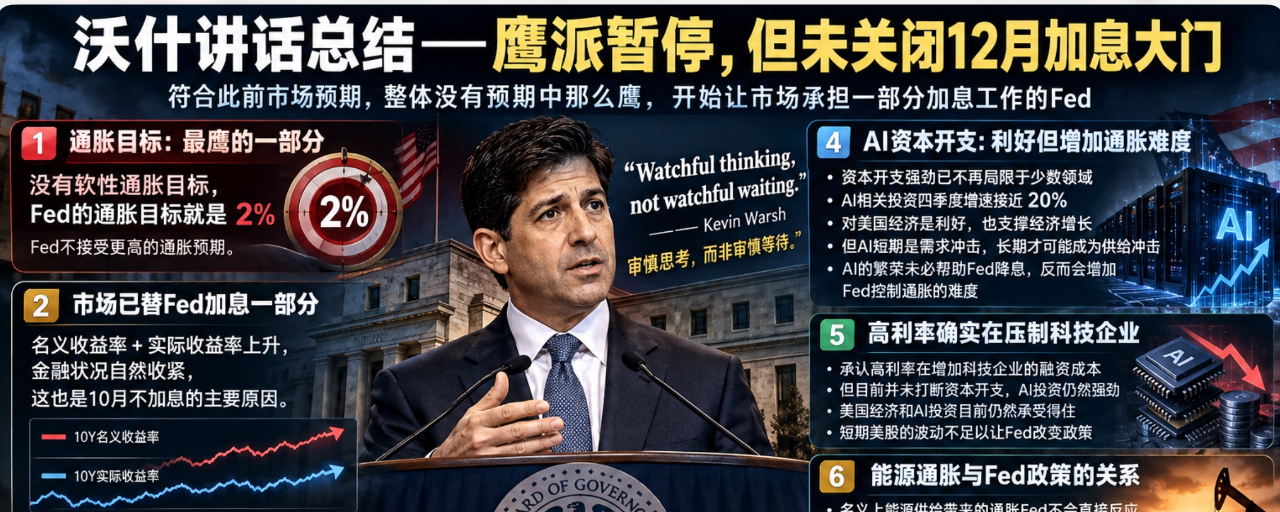

Resumen del discurso de Warsh: pausa agresiva en octubre + objetivo de inflación agresivo + sin descartar, pero manteniendo abierta, la opción de una subida de tipos en diciembre. ¡En general, coincide con las expectativas previas del mercado!
El mercado esperaba una subida agresiva de tipos en octubre. El discurso de Warsh de esta noche básicamente estuvo en línea con las expectativas y, en conjunto, sonó menos agresivo de lo previsto.
1. En cuanto a la inflación, esta fue la parte más agresiva del discurso de Warsh: recalcó que no existe un objetivo de inflación flexible; el objetivo de inflación de la Fed es del 2%, punto, y la Fed no acepta expectativas de inflación más altas. #FOMC会议
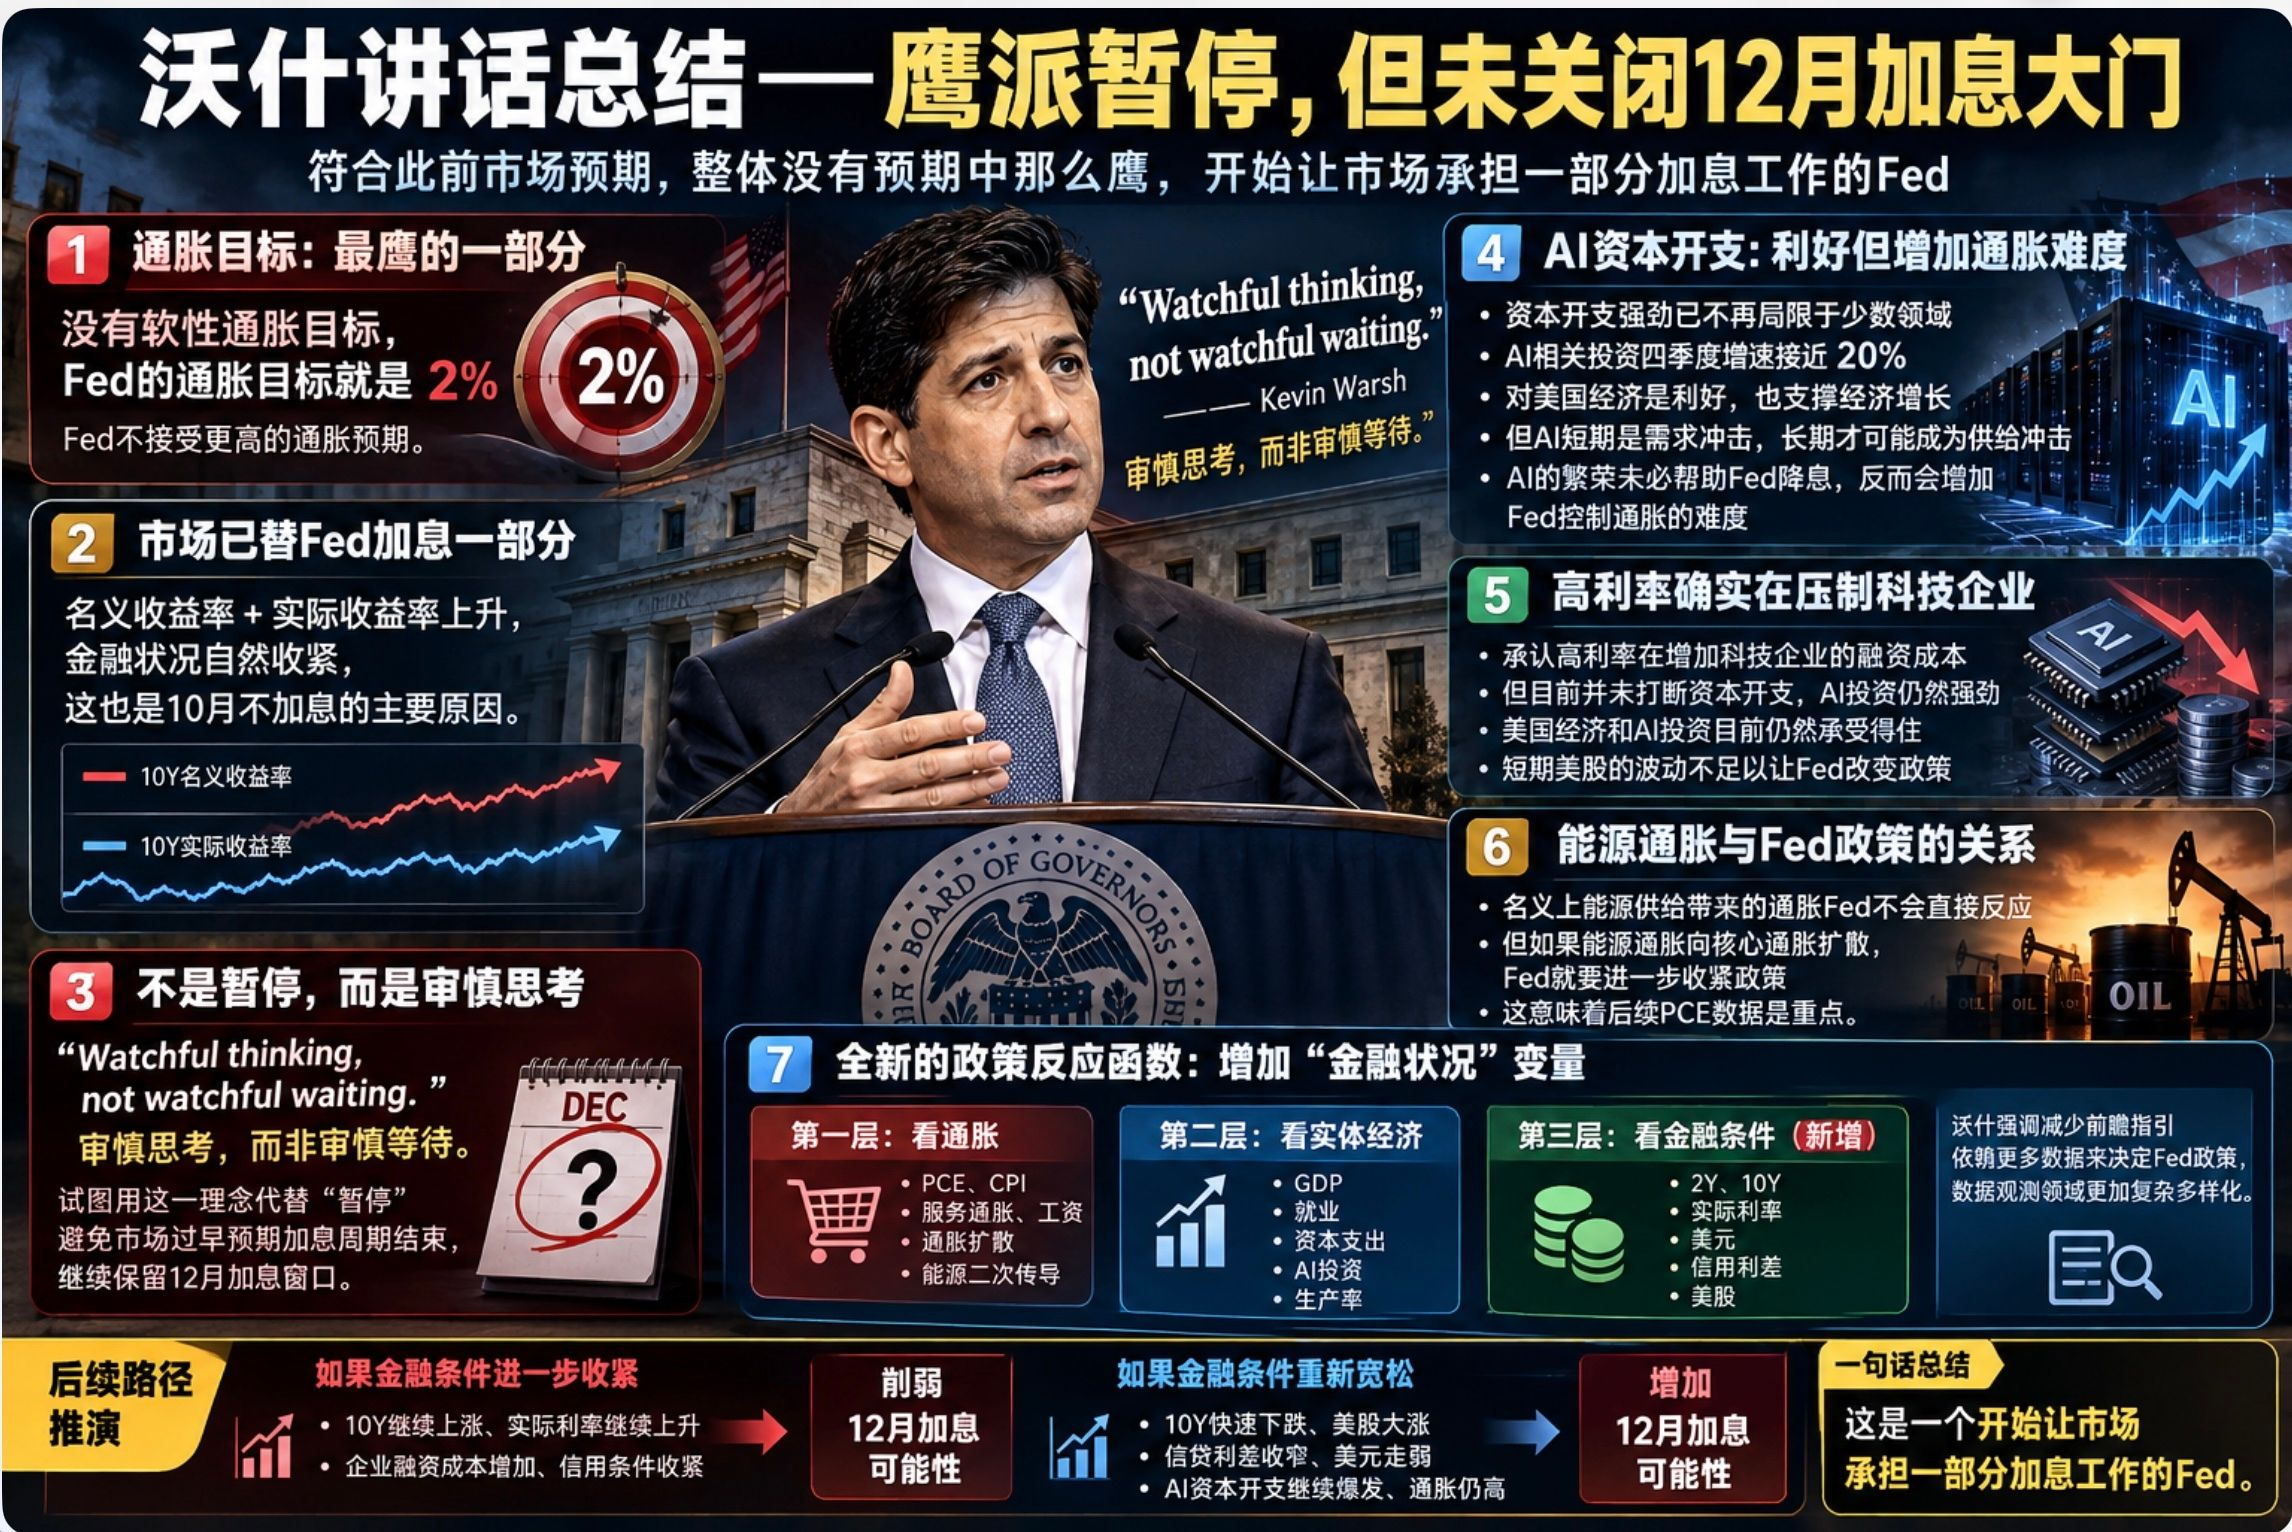
2. El aumento de los rendimientos nominales y reales provoca un endurecimiento financiero natural del mercado, que sustituye temporalmente la necesidad de que la Fed suba los tipos. Esto también se convirtió en un motivo para no subirlos en octubre.
3. «Reflexión vigilante, no espera vigilante». Estas fueron las palabras exactas de Warsh. Con esta idea intentó sustituir la pausa en las subidas de tipos de octubre, con el objetivo de evitar que el mercado diera por terminado el ciclo de subidas y de mantener abierta la posibilidad de una subida en diciembre.
4. Warsh hizo hincapié en su preocupación por el gasto de capital en IA. A su juicio, el vigor del gasto de capital ya no se limita a unos pocos sectores, lo que beneficia a la economía estadounidense y también impulsa el crecimiento económico. A corto plazo, la IA supone un shock de demanda; solo a largo plazo podría convertirse en un shock de oferta. Según la opinión de Warsh, el auge de la IA no necesariamente ayudará a la Fed a bajar los tipos; al contrario, hará más difícil controlar la inflación.
5. Warsh reconoció que los tipos de interés elevados están presionando a las empresas tecnológicas, pero no han interrumpido el gasto de capital actual. Es consciente del coste de los tipos altos, pero por ahora la economía estadounidense y la inversión en IA todavía pueden soportarlo, así que la volatilidad de la bolsa estadounidense a corto plazo no basta para que la Fed cambie su política.
6. Dejó clara la relación entre la inflación energética y la política de la Fed. En principio, la Fed no actuará frente a la inflación causada por la oferta de energía, pero si esta se extiende a la inflación subyacente, tendrá que endurecer aún más su política. Esto significa que los próximos datos del PCE serán clave.
7. El discurso de Warsh de esta noche redefine la «función de reacción de la política» de la Fed. Antes observábamos el PCE, el PIB, el empleo y el precio del petróleo; ahora hay que añadir una nueva variable: las condiciones financieras.
Primer nivel: observar la inflación: PCE, IPC, inflación de los servicios, salarios, propagación de la inflación y efectos indirectos de la energía.
Segundo nivel: observar la economía real: PIB, empleo, gasto de capital, inversión en IA y productividad.
Tercer nivel: observar las condiciones financieras: los rendimientos de los bonos a 2 y 10 años, los tipos de interés reales, el dólar, los diferenciales de crédito y la bolsa estadounidense.
Warsh siempre ha insistido en reducir las orientaciones prospectivas y en basar más las decisiones de política de la Fed en los datos. Además, ha ampliado y diversificado el conjunto de indicadores que hay que observar.
Si seguimos esta lógica, si en las próximas semanas suben los rendimientos de los bonos a 10 años, siguen aumentando los tipos de interés reales, continúa creciendo el coste de financiación de las empresas y las condiciones financieras se endurecen aún más, paradójicamente disminuiría la probabilidad de que la Fed suba los tipos en diciembre. En cambio, si los rendimientos a 10 años caen rápidamente, la bolsa estadounidense sube con fuerza, se reducen los diferenciales de crédito y el dólar se debilita, lo que provoca una relajación notable de las condiciones financieras, mientras el gasto de capital en IA sigue disparándose y la inflación se mantiene elevada, la probabilidad de una subida de tipos en diciembre aumentaría considerablemente.
Resumen:
A juzgar por el discurso de Warsh de esta noche, se confirma aún más mi hipótesis anterior: Warsh está llevando los tipos de interés de Estados Unidos a una fase de relajación limitada. Su discurso de esta noche no ha sido más agresivo de lo que se esperaba, pero tampoco ha descartado la posibilidad de una subida en diciembre. En una frase: Warsh ha intentado hacer entender al mercado que la Fed está empezando a hacer que el mercado asuma parte del trabajo de subir los tipos.