
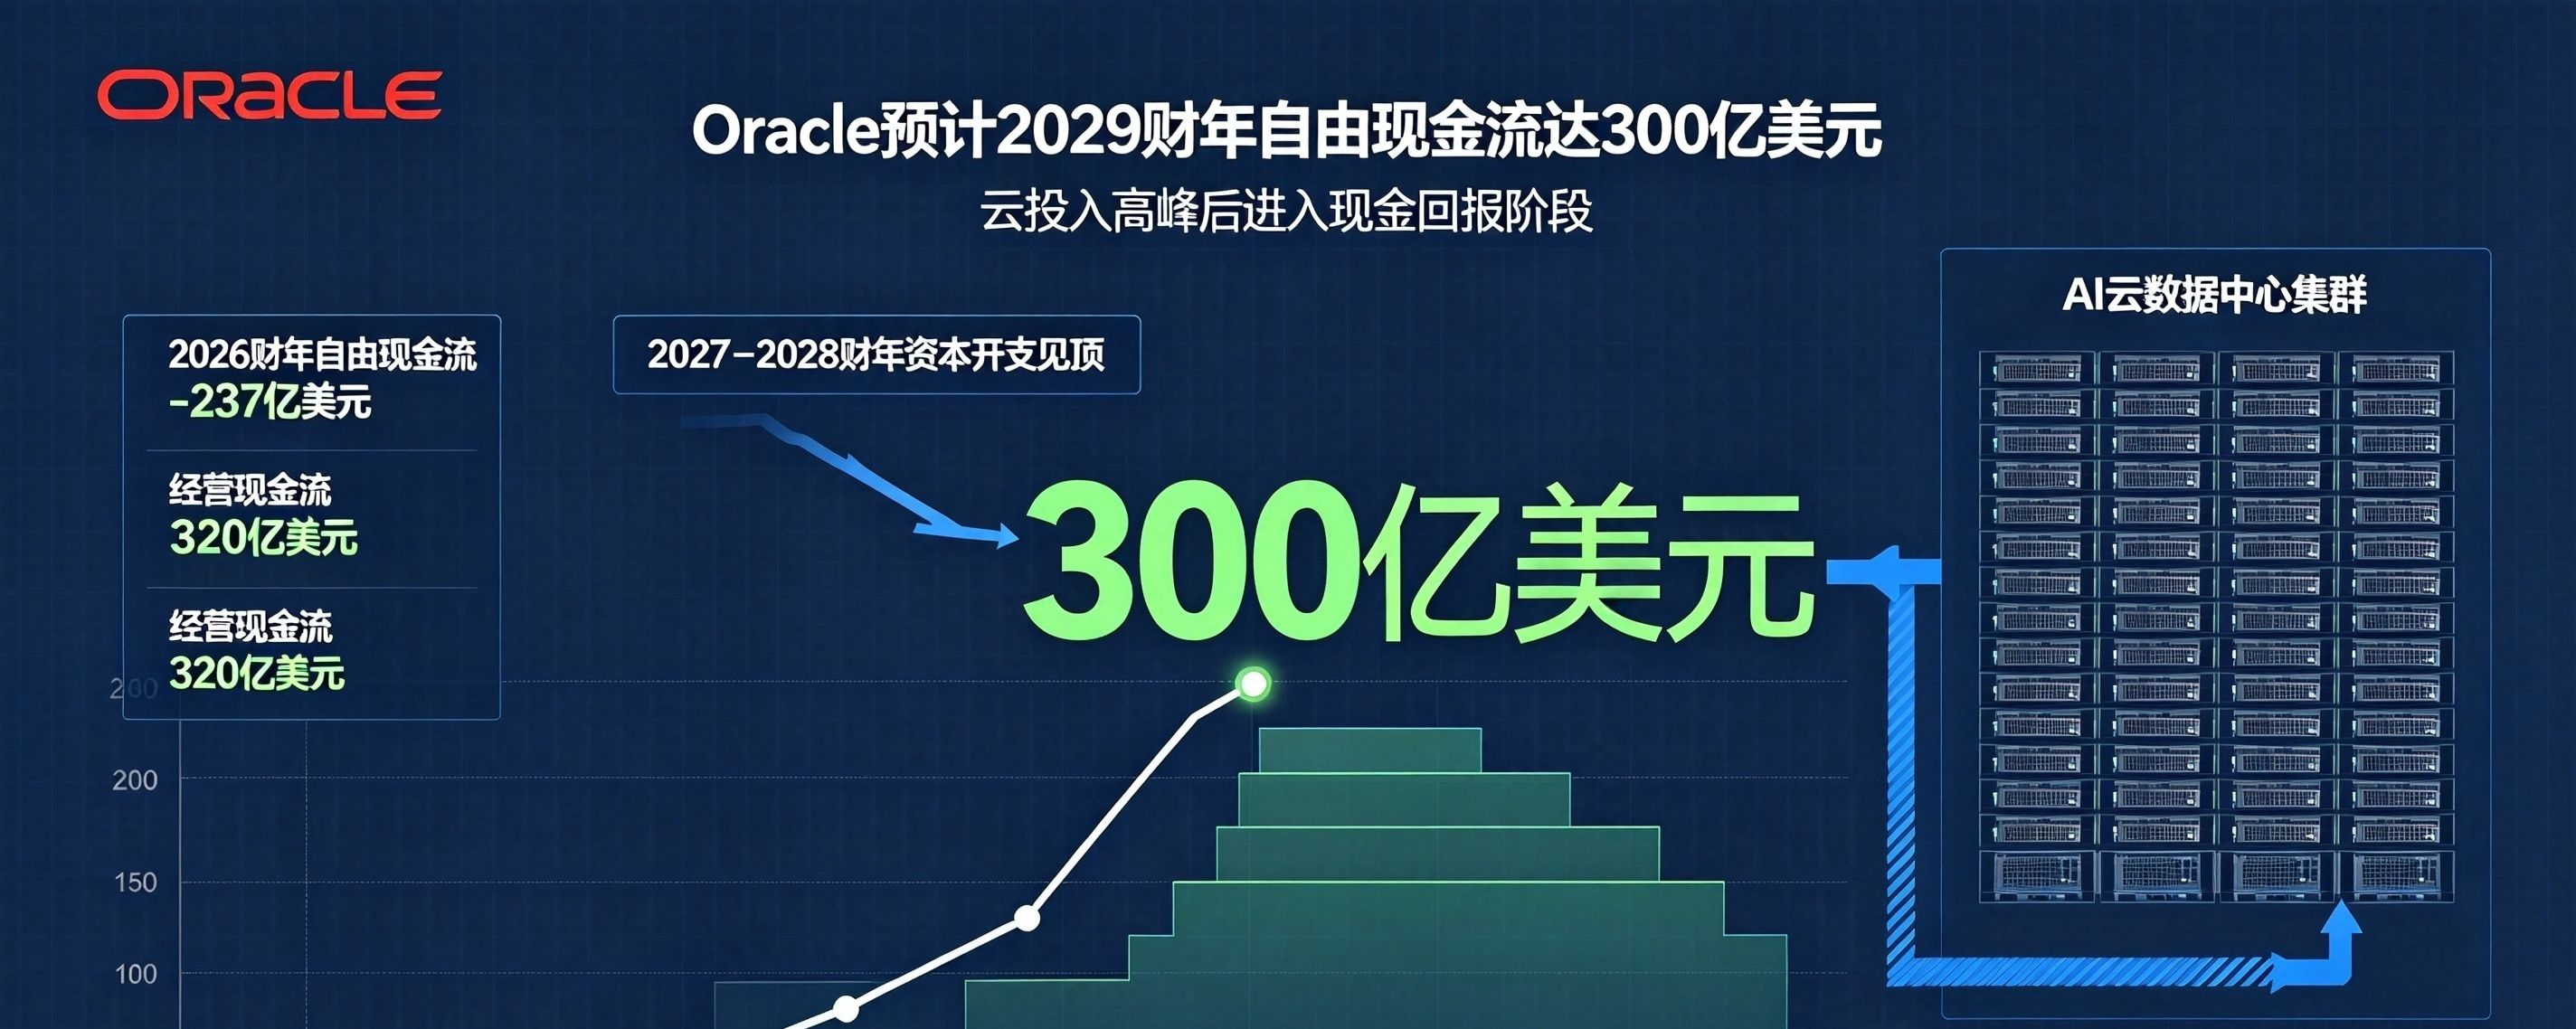

Oracle prevé alcanzar un flujo de caja libre de 30.000 millones de dólares en el ejercicio fiscal 2029
En su jornada para inversores, Oracle presentó unas sólidas previsiones financieras a largo plazo. La directora financiera de la compañía anunció que prevé que el flujo de caja libre vuelva a terreno positivo en la segunda mitad del ejercicio fiscal 2028 y supere los 30.000 millones de dólares en el ejercicio fiscal 2029. Este objetivo marca un posible punto de inflexión tras la etapa de fuertes inversiones de capital en el negocio de la nube de Oracle, y señala el paso de un periodo de inversiones masivas a una fase de generación de importantes retornos de efectivo.
Oracle se encuentra actualmente en el punto álgido de sus inversiones en infraestructura de computación. Para competir por los contratos de servicios de nube de IA, Oracle sigue construyendo centros de datos y comprando grandes cantidades de chips de computación. El gasto de capital ha aumentado considerablemente, lo que ha presionado directamente el flujo de caja libre. Según los datos, en el ejercicio fiscal 2026 el flujo de caja operativo de Oracle alcanzó un récord histórico de 32.000 millones de dólares. Sin embargo, debido al elevado gasto de capital, el flujo de caja libre de ese año fue negativo en 23.700 millones de dólares, ya que se destinó una gran cantidad de efectivo a la construcción de infraestructura en la nube.
Según el plan presentado por la empresa, los gastos de capital alcanzarán su punto máximo en los ejercicios fiscales 2027 y 2028, y comenzarán a disminuir a partir del ejercicio fiscal 2029. Precisamente, ese punto máximo seguido de una reducción de los gastos de capital es la lógica fundamental que respalda el objetivo de generar 30.000 millones de dólares de flujo de caja libre en el ejercicio fiscal 2029: mientras los ingresos siguen creciendo, los gastos de capital anuales destinados a centros de datos y hardware dejarán de aumentar rápidamente, lo que permitirá retener una cantidad significativamente mayor de efectivo del flujo de caja operativo y convertirlo en flujo de caja libre.
Además del objetivo de flujo de caja libre, Oracle anunció objetivos financieros complementarios: que la relación entre la deuda neta y el EBITDA ajustado sea inferior a 3,5 veces en el ejercicio fiscal 2029; y limitar a 20.000 millones de dólares la financiación adicional entre los ejercicios fiscales 2027 y 2030. Esto significa que la empresa no se endeudará sin límite para expandirse durante los próximos años. Su objetivo a largo plazo es respaldar el crecimiento futuro del negocio con el flujo de caja que este genere por sí mismo. A partir del ejercicio fiscal 2029, el crecimiento de la empresa dependerá más de los fondos generados internamente, reduciendo su dependencia de la financiación externa.
Esta previsión a largo plazo responde a la mayor incógnita que los mercados de capitales han tenido durante mucho tiempo: ¿cuándo se traducirá en retornos de efectivo la fuerte apuesta de Oracle por el negocio de la nube de IA y sus cuantiosas inversiones en la construcción de clústeres de computación? El mercado llevaba tiempo preocupado por que, en su intento por captar clientes de IA, los gastos de capital de Oracle siguieran disparándose, lastrando el flujo de caja libre a largo plazo y acumulando deuda, con el consiguiente deterioro de su balance. El calendario presentado ahora equivale a un compromiso de la dirección con los inversores: las inversiones a gran escala no serán permanentes y sus frutos en términos de flujo de caja empezarán a verse en 2029.
Por supuesto, aún quedan varios retos por superar para alcanzar estos objetivos. La principal variable es si se cumplirá el crecimiento previsto de los ingresos del negocio de la nube. Si la demanda de los clientes de nube de IA queda por debajo de las expectativas y el crecimiento de los ingresos se desacelera, será difícil alcanzar el objetivo de 30.000 millones de dólares de flujo de caja libre, incluso si disminuyen los gastos de capital. También está por ver si los costes de infraestructura —como el hardware de computación, la electricidad y el terreno— aumentarán más de lo previsto. Si los costes de construcción siguen subiendo, la reducción de los gastos de capital podría retrasarse. Además, la competencia del sector también representa un riesgo importante: rivales como Amazon AWS y Microsoft Azure siguen reforzando sus negocios de nube de IA, y la intensa competencia podría obligar a Oracle a invertir aún más o a bajar los precios de sus productos en la nube, reduciendo sus márgenes y su capacidad de generar flujo de caja.
Para los accionistas, una vez que el flujo de caja libre se vuelva ampliamente positivo, también se abrirán nuevas posibilidades de retribución al capital. El abundante flujo de caja libre puede destinarse al pago de dividendos y a la recompra de acciones, así como a adquisiciones o a nuevas inversiones en otros negocios, aumentando la rentabilidad para los accionistas. Oracle también ha dejado claro que sus prioridades en la asignación de capital serán mantener una calificación crediticia de grado de inversión y pagar dividendos, al tiempo que financia el crecimiento del negocio.
A partir de ahora, el mercado seguirá de cerca dos señales: primero, si los gastos de capital alcanzan su punto máximo según lo previsto durante los próximos dos ejercicios fiscales; y segundo, si los pedidos y el crecimiento de los ingresos del negocio de la nube se mantienen dentro del rango previsto por la dirección. Si Oracle logra completar con éxito esta transformación de su flujo de caja, significará que la transición de un gigante del software tradicional a un proveedor de infraestructura de nube de IA habrá entrado oficialmente en su fase de resultados. Si, por el contrario, los gastos de capital disminuyen menos de lo previsto o el crecimiento de los ingresos de la nube pierde impulso, el objetivo de 30.000 millones de dólares de flujo de caja libre afrontará grandes desafíos.