


Me gusta mucho de lo que Hedera está intentando construir.
La red es rápida, los costos de transacción son ínfimos, grandes empresas participan en su gobernanza y Hedera sigue enfocándose en áreas como la tokenización, los pagos y la infraestructura empresarial.
Pero ninguno de esos puntos responde automáticamente a la pregunta que me importa como inversor:
¿Por qué necesito tener HBAR?
Esa distinción ha cobrado más importancia a medida que el precio de HBAR sigue teniendo dificultades. Hoy, el token cotiza en torno a los 0,076 $, tras perder aproximadamente un 8 % en la última semana, mientras que el mercado cripto en general sufrió una caída menor.
En mi opinión, Hedera aún debe demostrar que una mayor adopción de la red puede generar una demanda persistente suficiente del propio HBAR.
La mayor fortaleza de Hedera plantea un interesante problema para HBAR
Hedera hace que su red sea deliberadamente económica y predecible para las empresas.
Las comisiones se expresan en dólares estadounidenses, pero se pagan con HBAR. Si sube el precio de HBAR, disminuye la cantidad necesaria para la misma transacción, de modo que el costo en dólares se mantiene relativamente estable.
Por ejemplo, una transferencia estándar de tokens puede costar alrededor de 0,001 $. Hedera promociona este modelo de comisiones como una ventaja para las empresas que necesitan gastos operativos predecibles.
Desde la perspectiva empresarial, entiendo su atractivo.
Desde la perspectiva de un inversor en HBAR, plantea otra pregunta.
Si una empresa puede procesar una enorme cantidad de transacciones sin tener que adquirir grandes cantidades de HBAR, ¿cuánta demanda del token acaba generando la adopción empresarial?
Un mayor número de transacciones sí genera más demanda de HBAR para pagar comisiones. Además, HBAR se utiliza para el staking y la seguridad de la red.
Pero el crecimiento de las transacciones no es lo mismo que la transferencia de valor a los titulares del token.
Ese es el aspecto de la tesis que todavía quiero que Hedera demuestre a una escala mucho mayor.
Hablé de esto en mi reciente video de YouTube:
Las cifras actuales muestran la diferencia
Hedera no está inactiva.
La red procesó más de 700.000 transacciones en las últimas 24 horas, y Hedera informa que históricamente se han procesado más de 71.000 millones de transacciones.
Pero comparemos esa actividad con el valor económico que se genera actualmente en el ecosistema de criptomonedas minorista.
Al 28 de octubre, DeFiLlama sitúa el TVL de DeFi de Hedera que registra en aproximadamente 31,2 millones de dólares.
La capitalización de mercado de sus stablecoins ronda los 24,1 millones de dólares, y los exchanges descentralizados procesaron alrededor de 13,3 millones de dólares durante los siete días anteriores.
Son cifras modestas para una red cuyo token nativo todavía tiene una capitalización de mercado cercana a los 3.400 millones de dólares.
También vale la pena revisar las cifras de las comisiones.
Actualmente, DeFiLlama registra apenas unos cientos de dólares en comisiones diarias de la cadena, con aproximadamente 5.000 dólares en comisiones totales pagadas durante las últimas 24 horas, según la categoría que se mida.
Eso no significa que Hedera carezca de valor.
Significa que el número de transacciones por sí solo puede dar una impresión muy distinta de la actividad económica.
Una red puede procesar cientos de miles o incluso millones de transacciones económicas sin generar una demanda enorme del activo utilizado para pagar esas comisiones.
Hedera sigue desarrollando tecnología interesante
Hay motivos legítimos para seguir prestándole atención.
A principios de este mes, Hedera presentó Agent Accounts, que permiten a los agentes de IA realizar pagos autónomos bajo restricciones predefinidas en la cadena, sin entregar las claves privadas.
Entre sus posibles usos están pagar por API, comprar datos y liquidar facturas automáticamente.
Ese es exactamente el tipo de infraestructura al que Hedera apunta bien: aplicaciones de gran volumen en las que resultan útiles los costos predecibles y la liquidación rápida.
La red también sigue posicionándose en torno a las stablecoins, la tokenización y los pagos empresariales.
No descarto nada de eso.
La pregunta es si esas aplicaciones acabarán generando suficiente demanda de HBAR como para cambiar la economía del token.
Si una aplicación procesa millones de transacciones baratas, pero solo necesita una cantidad relativamente pequeña de HBAR para pagarlas, el éxito de la red y la apreciación del token no necesariamente avanzan al mismo ritmo.
El precio de HBAR todavía tiene que darles motivos a los compradores
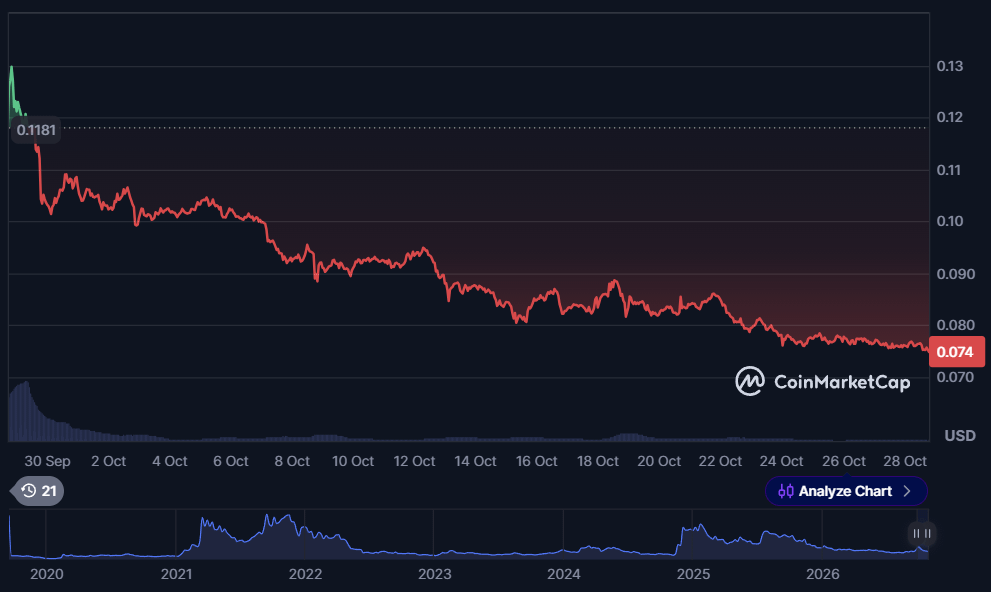
El gráfico de Hedera tampoco favorece la tesis de inversión.
Actualmente, HBAR cotiza alrededor de los 0,076-0,077 $, con una capitalización de mercado cercana a los 3.400 millones de dólares.
 Fuente: CoinMarketCap/Hedera
Este año, el token ha tenido dificultades una y otra vez para sostener sus intentos de recuperación, y el último descenso semanal vuelve a mostrar que los compradores no están defendiendo HBAR de forma agresiva cuando el mercado en general se debilita.
Eso no convierte automáticamente los 0,076 $ en una señal de venta.
A estos precios, una recuperación más amplia de las altcoins aún podría provocar un fuerte repunte de HBAR.
Pero si estoy considerando una posición a más largo plazo, quiero algo más convincente que un token cada vez más barato.
Querría ver que HBAR empieza a marcar máximos y mínimos crecientes, junto con mejoras cuantificables en la liquidez, el uso de DeFi, las stablecoins y la generación de comisiones.
Suscríbete a nuestro canal de YouTube para recibir actualizaciones diarias sobre criptomonedas, análisis del mercado y opiniones de expertos.
La publicación Hedera tiene utilidad real, pero eso no convierte a HBAR en una buena compra: aquí te explicamos por qué apareció primero en CaptainAltcoin.