La primera trimestral de Unitree: el beneficio neto sube 2,7 veces, el ajustado cae un 18%
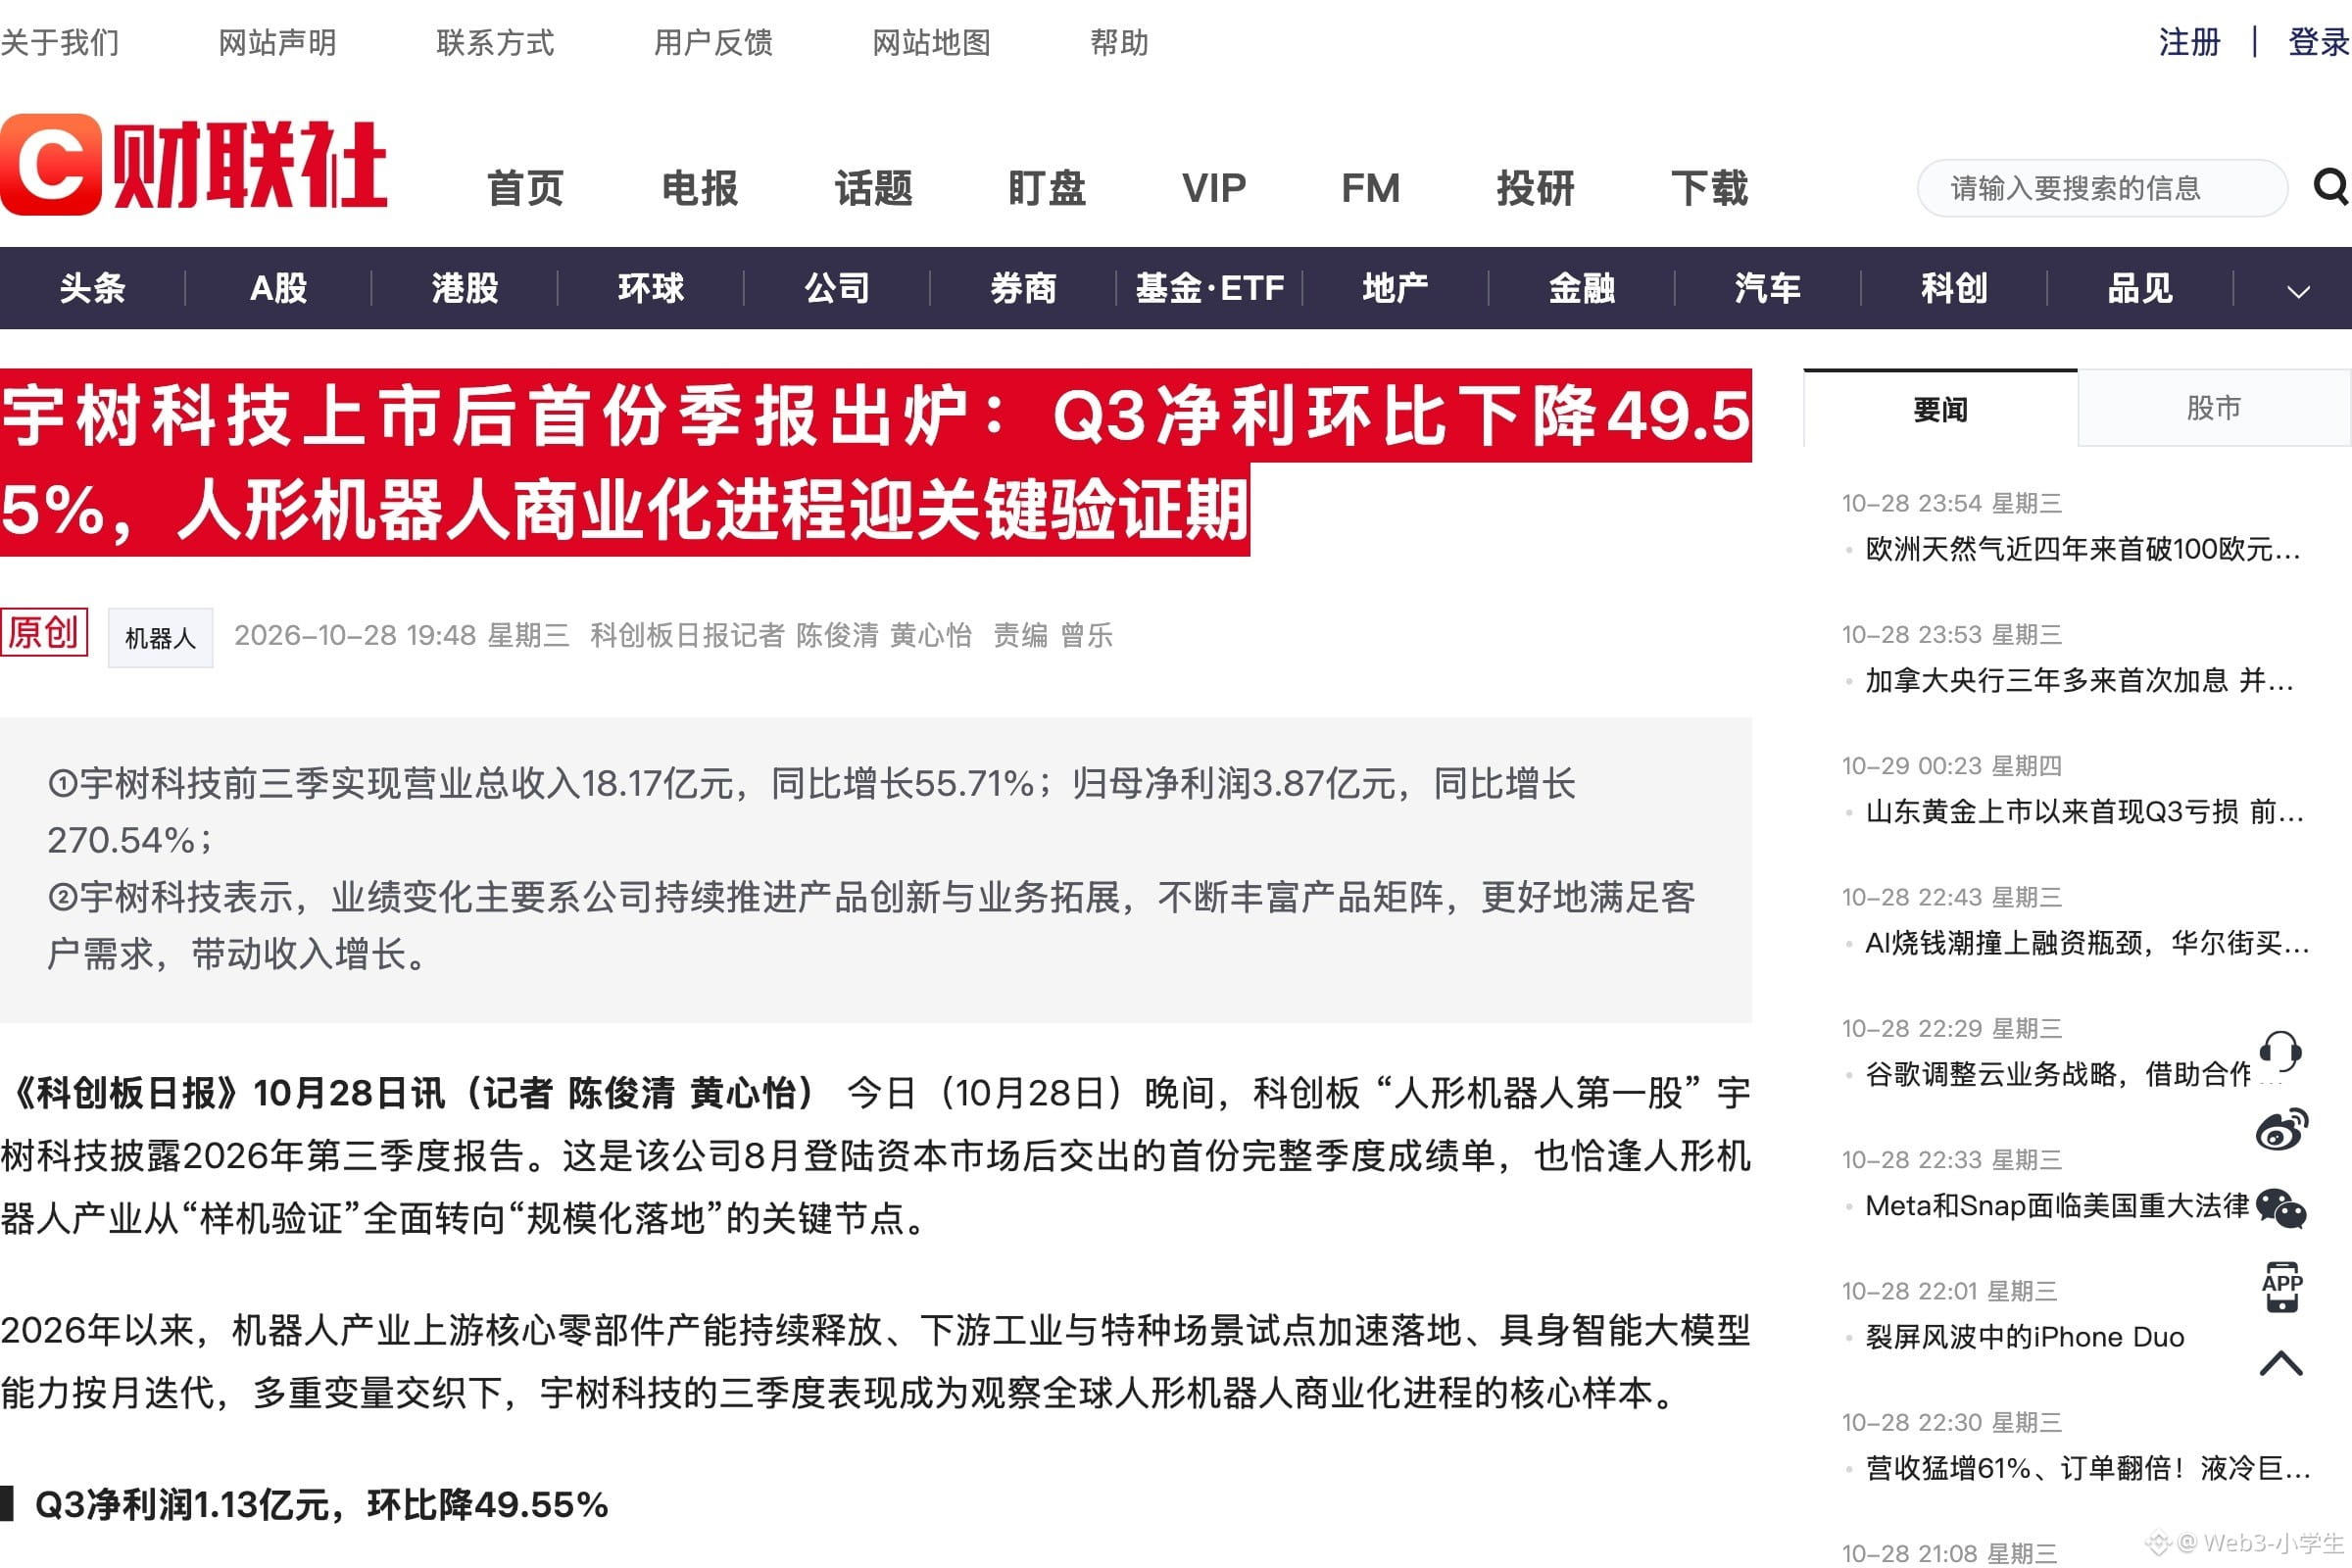
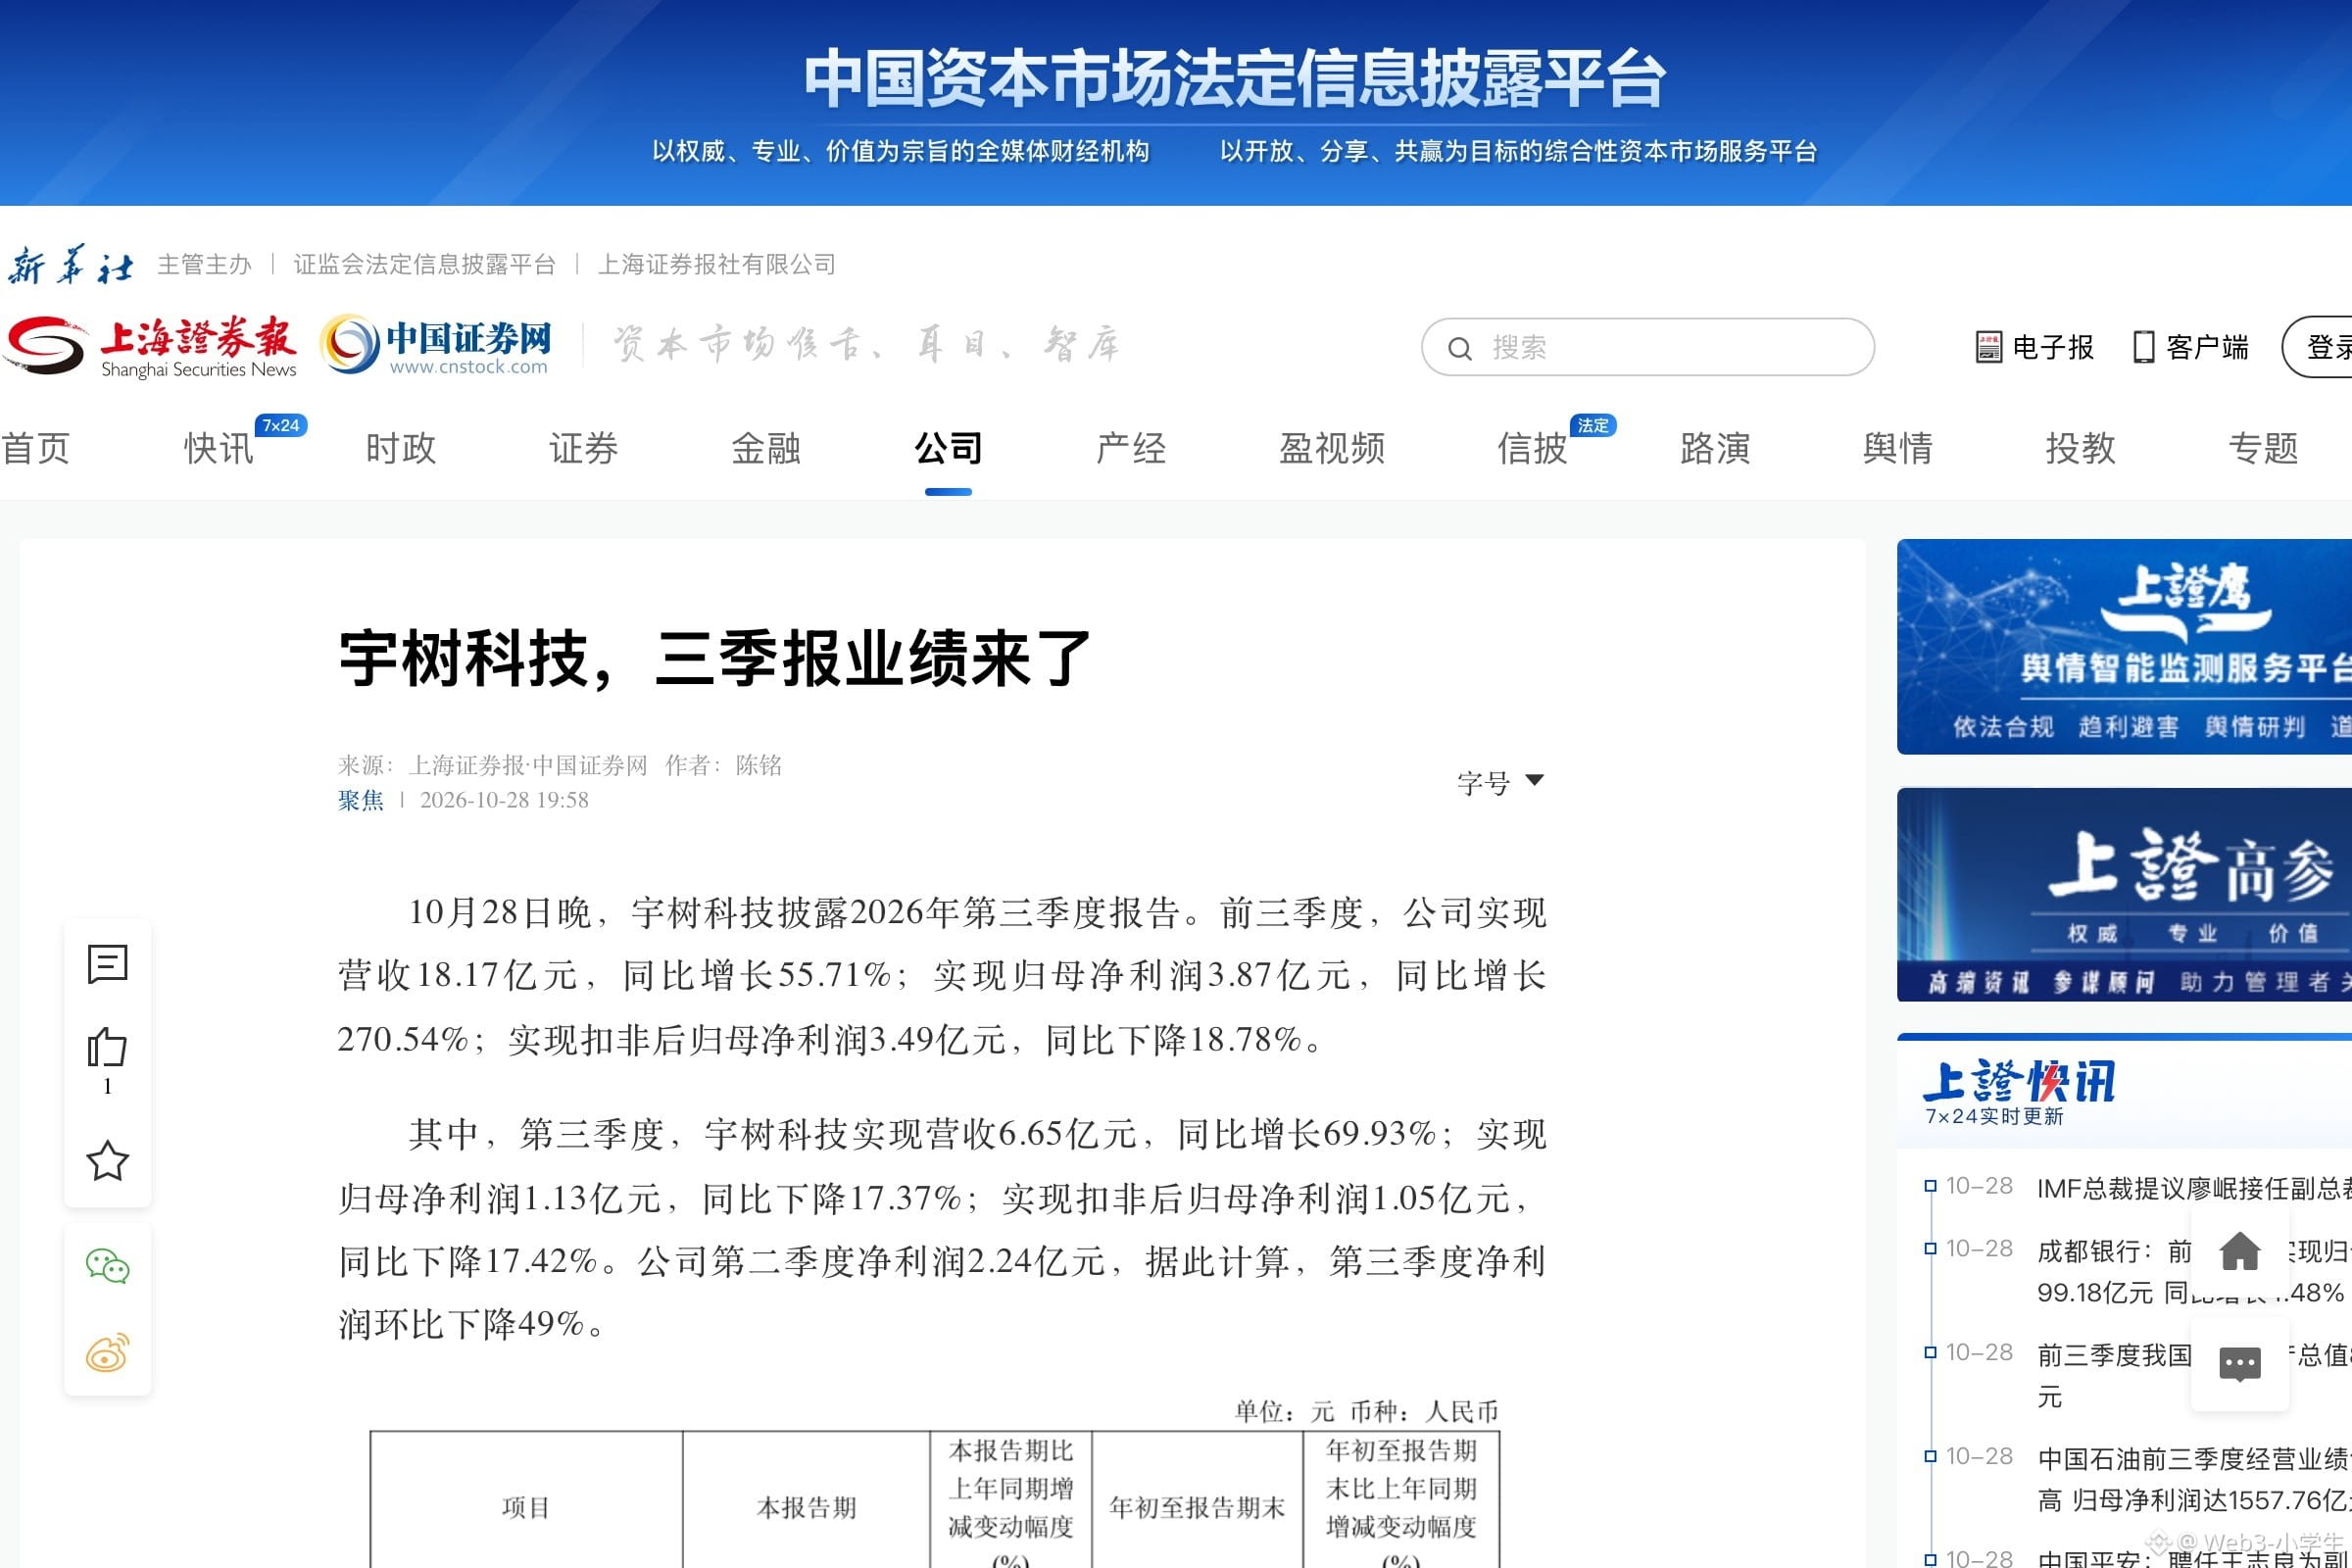
Anoche, Unitree entregó su primer informe trimestral desde su salida a bolsa. En los tres primeros trimestres, los ingresos fueron de 1.817 millones de yuanes y el beneficio neto de 387 millones, un aumento de 2,7 veces. Lo que realmente sostuvo este ritmo fue, en realidad, aquel pago único en acciones del año pasado.
El negocio en sí va a la baja.
Si se excluyen las ganancias y pérdidas no recurrentes, el beneficio neto ajustado de los tres primeros trimestres fue de 349 millones de yuanes, un 18% menos interanual. Esa cifra es la que de verdad refleja lo que gana vendiendo máquinas una por una.
Visto por trimestre, es aún más claro. En el tercer trimestre, los ingresos fueron de 665 millones de yuanes, casi un 70% más interanual, mientras que el beneficio neto atribuible a la matriz fue de 113 millones, un 17% menos interanual; en el segundo trimestre aún era de 224 millones.
En un trimestre, el beneficio se redujo a la mitad.
¿Adónde fue el dinero?
Todo al laboratorio.
En el tercer trimestre, la inversión en I+D fue de 127 millones de yuanes, un aumento de 2,5 veces interanual, equivalente al 19% de los ingresos del trimestre.
Ingresó 270 millones más. Gastó 90 millones más.
Los gastos de ventas también van en aumento: en los tres primeros trimestres sumaron 230 millones, frente a 76 millones en el mismo periodo del año pasado. En el informe semestral, la propia empresa escribió que la promoción de marca impulsada por la Gala del Festival de Primavera fue la principal razón.
Pero el mercado, precisamente, no lo valoró en función de los ingresos. Al cierre de ayer, cotizaba a 695,9 yuanes, subiendo más de un 8% en un día, acumulando un alza del 54% en octubre y con una capitalización bursátil de 281.500 millones de yuanes.
Hace diez días, en intradía, todavía rondaba los 404 yuanes.
Creo que la valoración de una empresa robótica no debería mirarse por los pedidos, sino por hasta qué año puede seguir quemando I+D. El flujo de caja operativo de Unitree en los tres primeros trimestres fue de 194 millones de yuanes, un 55% menos interanual.
En el informe hay una nota al pie especialmente fácil de pasar por alto. La empresa dice que el fuerte aumento de la I+D se debe principalmente al desarrollo de modelos fundacionales encarnados y a la inversión en capacidad de cómputo. Traducido: parte del dinero extra que gasta una empresa robótica acaba yendo a los servidores de $NVDAB .
Si lo comparamos con Tesla, también tiene sentido. Dentro de una valoración de $TSLAB , la opción sobre Optimus nunca ha tenido una base clara de valoración. La empresa con más entregas del mundo, en su trimestre más fuerte, vio caer su beneficio neto un 17%.
Si Unitree podrá diluir su I+D gracias a la escala, por ahora no hay una respuesta clara; solo tiene un informe trimestral.
Lo realmente importante de esta estructura es esto: la empresa robótica vende primero el equipo completo, entrega el dinero a I+D y al cómputo, y lo que queda es el beneficio. En la cadena, los que venden palas recogen el dinero primero.
Cualquier empresa de hardware que cuente historias sobre inteligencia encarnada, al final, tiene que convertir primero el efectivo en capacidad de cómputo y luego esperar que la escala reduzca el coste unitario.
Porque la historia cuenta lo que puede hacer; el informe financiero registra cuánto pagó por ello.
$BTC ahora está en 80.500, y el apetito por el riesgo en Nasdaq sigue calentando las valoraciones de esta ola robótica.
#股票财报季 #美股 #英伟达