
🚨 ¡Puede que los resultados de Google sean más emocionantes que un discurso de la Reserva Federal! ¿Una gigante tecnológica que factura cientos de miles de millones de dólares al año empieza a recibir críticas porque «gana menos de lo que gasta»?
La verdad, ahora que miro a Google, lo que más me preocupa no es que no pueda ganar dinero, ¡sino que se está gastando demasiado en IA!
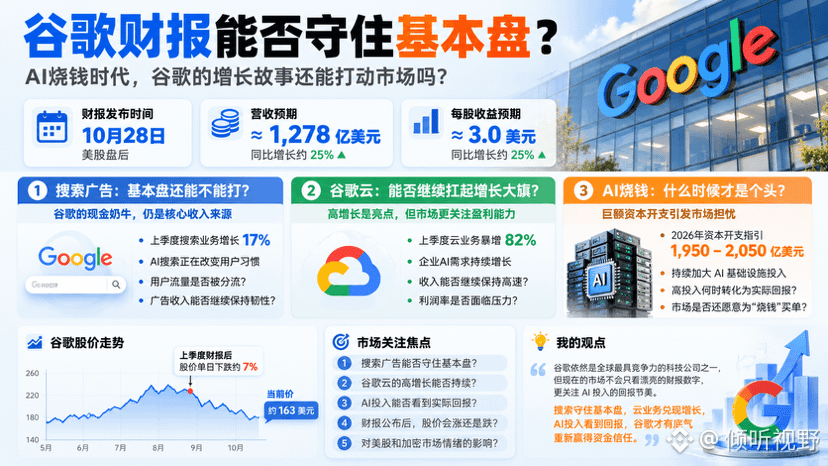
Tras el cierre de la bolsa estadounidense del 28 de octubre, Alphabet, la empresa matriz de Google, publicará sus resultados del tercer trimestre.
Wall Street prevé unos ingresos de aproximadamente 127.800 millones de dólares, un aumento interanual de alrededor del 25%, y un beneficio por acción de unos 3 dólares.
¡Son cifras bastante buenas, ¿no?
Pero aquí viene la pregunta: ¿unos buenos resultados garantizan que suba la acción? ¡No necesariamente!
Lo ocurrido el trimestre pasado es un claro ejemplo. Los resultados superaron las expectativas, pero al día siguiente la acción cayó alrededor de un 7%.
¿Por qué? Porque el mercado empezó a hacer otras cuentas: ¿cuándo empezará a dar frutos de verdad todo el dinero invertido en IA?
🔥 ¡Creo que esta vez hay tres cosas que hay que vigilar de cerca!
① Publicidad en búsquedas: ¿seguirá siendo la búsqueda la vaca lechera de Google?
El negocio de búsquedas creció un 17% el trimestre pasado. La búsqueda con IA está cambiando los hábitos de los usuarios. Si la publicidad de las búsquedas tradicionales pierde terreno, hasta el mayor imperio tecnológico tendrá que ser valorado de nuevo.
② Google Cloud: ¿podrá seguir impulsando el crecimiento?
El negocio de la nube se disparó un 82% el trimestre pasado. Esto es lo que más entusiasma al capital.
Pero un crecimiento elevado no equivale a una rentabilidad alta. Si los ingresos aumentan con fuerza, pero los márgenes de beneficio se ven presionados, el mercado podría no quedar convencido.
③ El gasto en IA: ¿cuándo va a terminar?
La previsión de inversión de capital de Google para 2026 ya alcanza entre 195.000 y 205.000 millones de dólares.
Ojo: ¡esto no es poca cosa, sino una auténtica carrera armamentista tecnológica!
En mi opinión, la lógica más peligrosa de la bolsa estadounidense ahora mismo es equiparar directamente el crecimiento de la IA con una subida de las acciones.
Con dinero se puede comprar capacidad de cálculo, pero no un crecimiento ilimitado.
Más preocupante aún: los resultados de gigantes tecnológicos como Google y Microsoft podrían afectar el ánimo de todo el mercado de activos de riesgo, y $BTC tampoco podrá mantenerse completamente al margen.
Mi conclusión es sencilla: Google solo podrá recuperar la confianza de los inversores si defiende su negocio principal de búsquedas, convierte el crecimiento de la nube en resultados y demuestra que sus inversiones en IA dan frutos.
Y tú, ¿crees que esta vez Google demostrará su fortaleza con sus resultados, o volveremos a ver aquello de «resultados por encima de las expectativas, pero la acción cae de todos modos»?
#谷歌财报能否守住基本盘 #谷歌 #AI #BTC