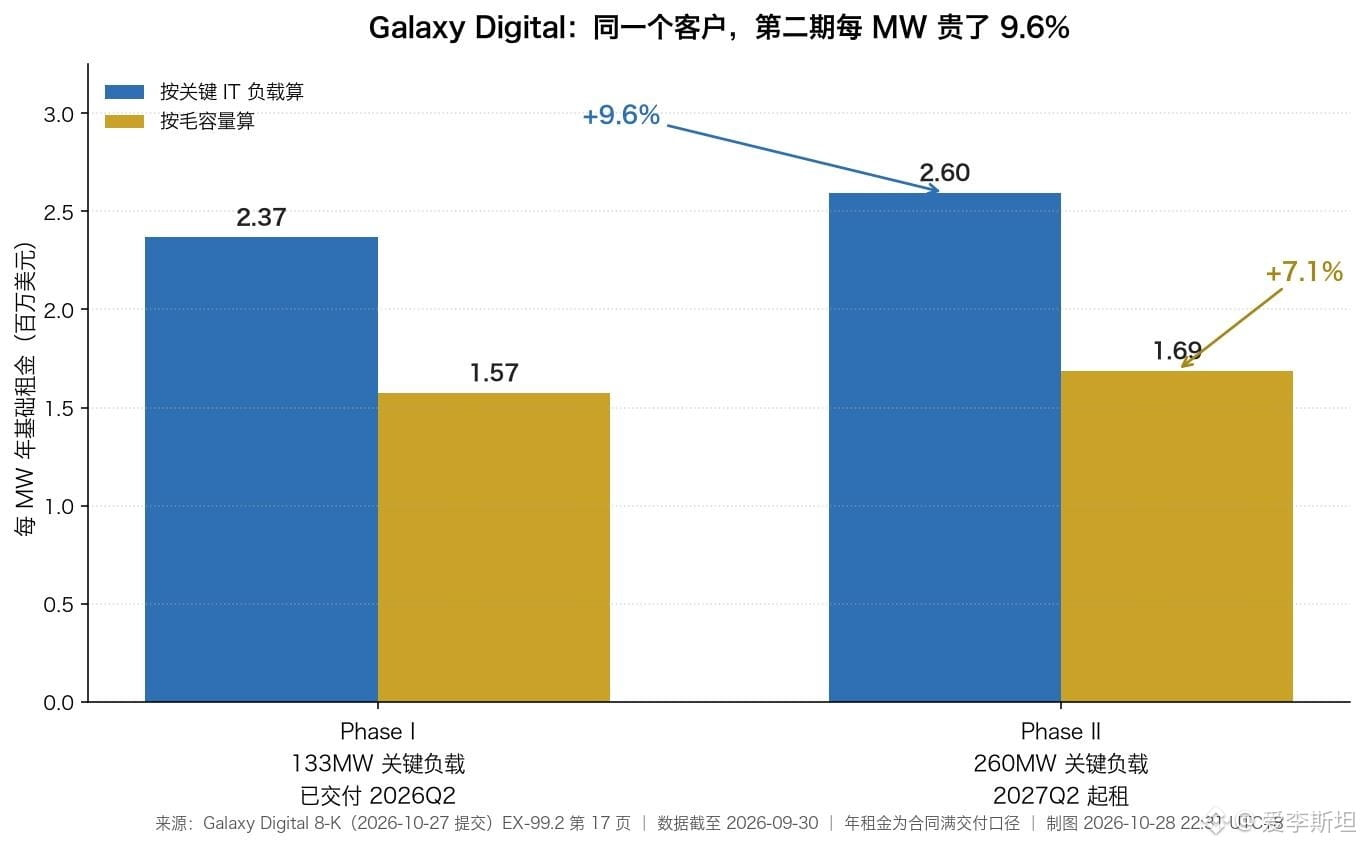
El 8-K que Galaxy Digital presentó ayer divide en tres fases el arrendamiento a CoreWeave de un centro de datos de 2.200 acres en Texas. Mismo cliente, mismo terreno, mismo modelo de contrato: al hacer las cuentas, el alquiler anual por MW de la segunda fase es un 9,6 % más caro que el de la primera.
Mucha gente, al revisar este informe, primero busca los ingresos por operaciones con criptomonedas. Pero la parte más sólida está en el contrato de arrendamiento.
La página 17 del documento lo deja muy claro. Los 133 MW de la primera fase ya se entregaron en el segundo trimestre de este año, con un alquiler base anual de 315 millones de dólares y un coste de construcción de 1.800 millones.
La segunda fase, de 260 MW, empezará a generar alquileres en el segundo trimestre del próximo año: 675 millones anuales, con un coste de construcción estimado de 4.000 millones.
¿Cuál es la diferencia? Basta con dividir para obtener el precio unitario. La primera fase cuesta 2,368 millones de dólares por MW; la segunda, 2,596 millones. La subida es real.
Aquí hay dos formas de medir la capacidad, y es muy fácil pasar esto por alto.
Los 133 MW son la carga crítica que se entrega al cliente para ejecutar sus sistemas de TI, y corresponden a una capacidad bruta de 200 MW; los 260 MW de la segunda fase corresponden a 400 MW.
Si se usa la capacidad bruta como denominador, el precio unitario pasa de 1,575 millones a 1,6875 millones, y el aumento se reduce al 7,1 %.
Ambas formas de medirla apuntan a un aumento; solo difieren en 2,5 puntos porcentuales. Si preguntas cuánta electricidad puede recibir el centro de datos, usa la capacidad bruta; si preguntas cuánta potencia de cálculo puede utilizar el cliente, usa la carga crítica. En el informe aparecen ambas cifras una junto a la otra, sin que se indique cuál conviene usar.
El dinero todavía no ha llegado. El documento dice que los ingresos se reconocen una vez completada la entrega total, cuando cada sala de datos recibe electricidad, una por una. Para la segunda fase habrá que esperar hasta el segundo trimestre de 2027. En la sección de riesgos del mismo documento, la propia empresa reconoce que registró deterioros mientras Helios pasaba de la minería a la IA, y que el EBITDA ajustado fue negativo en los últimos trimestres.
El periodo de recuperación tampoco es corto. Un coste de construcción de 1.800 millones frente a un alquiler anual de 315 millones supone 5,7 años; 4.000 millones frente a 675 millones, 5,9 años. Y eso sin contar los gastos operativos. Esta inversión se recupera poco a poco.
Lo que no tengo claro es si ese 9,6 % puede considerarse una tendencia. La tercera fase, de 133 MW, está prevista para 2028, pero el documento no da una cifra de alquiler; solo dice que se aplicará la cláusula de incrementos anuales. El contrato contempla un escalador anual y la tercera fase ni siquiera ha llegado al momento de renegociar el precio. Así que ese 9,6 % parece más bien una diferencia entre los precios vigentes al firmar. Es una explicación plausible, pero no se puede demostrar.
Lo que sí merece la pena recordar es esta estructura. El ancla de valoración de Galaxy está pasando de las comisiones por operaciones a un contrato de arrendamiento de centro de datos de 15 años: ya se han arrendado 800 MW, se han aprobado 1.630 MW y otros 3.600 MW siguen siendo solo potencial. De los 5.730 MW de proyectos en cartera, 4.930 MW todavía no tienen contrato firmado.
Cualquier empresa que apueste su flujo de caja a un contrato de largo plazo con un único cliente acabará dependiendo del ritmo de entrega previsto en ese contrato.
Porque la capacidad puede dibujarse en un plano, pero los ingresos solo llegan cuando se encienden las salas de datos.
Al escribir este artículo, $BTC cotizaba a 80.546 dólares; las monedas que tiene Galaxy se valoran en función de esa cifra.
Fuente: 8-K de Galaxy Digital, presentado el 27-10-2026.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm