#cangoogledefinditscore
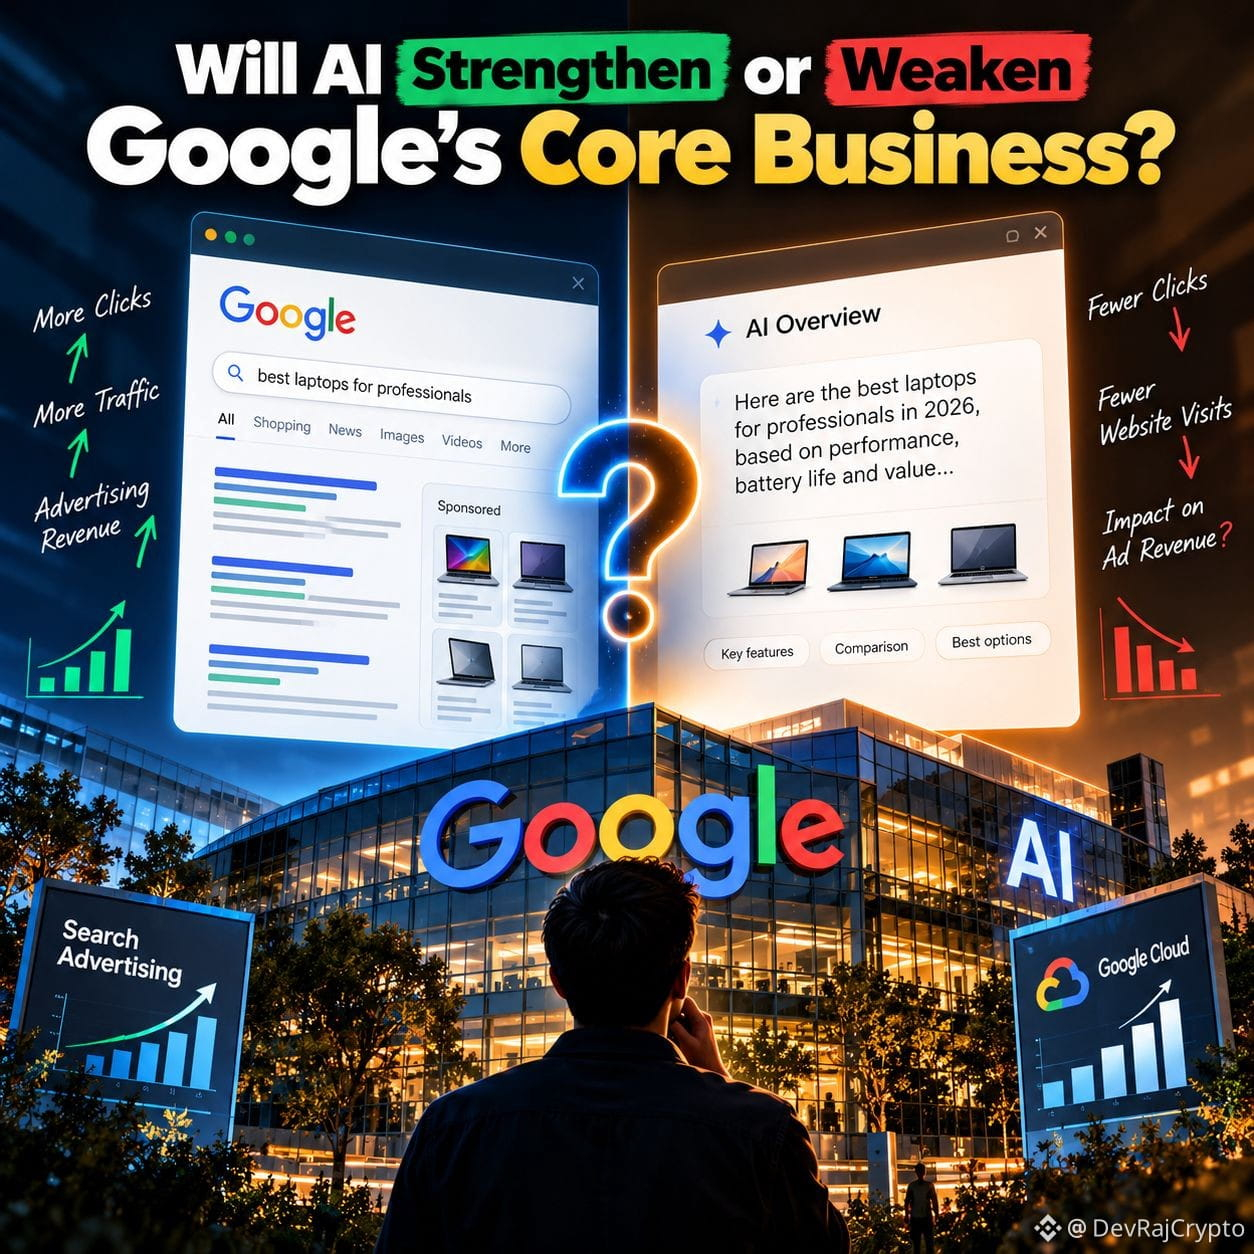
El mayor riesgo de Google en materia de IA quizá no sea perder usuarios. Quizá sea cambiar la forma en que esos usuarios generan ingresos publicitarios.
De cara a los resultados de Google, esta es la pregunta que más me interesa.
Los ingresos de Google Cloud se dispararon un 82 % interanual, hasta los 24.800 millones de dólares en el segundo trimestre de 2026. Esto demuestra la importancia que han adquirido la IA y la infraestructura en la nube para el crecimiento de Alphabet.
Pero la Búsqueda plantea un desafío diferente.
Cuando los usuarios le piden a la IA una respuesta completa en lugar de hacer clic en varios sitios web, cambia la experiencia de búsqueda tradicional.
Menos clics podrían significar menos oportunidades de monetizar ciertas consultas. Pero la búsqueda impulsada por IA también podría crear nuevas interacciones comerciales y oportunidades publicitarias.
La verdadera pregunta es cuál de estos efectos prevalecerá.
Esto es lo que observaré en los resultados de Google:
1. Crecimiento de la publicidad en la Búsqueda: ¿Sigue siendo resiliente el negocio principal de Google?
2. Google Cloud: ¿Puede la demanda de IA traducirse en un crecimiento sostenido de los ingresos?
3. Gastos de capital: ¿Está generando la empresa suficientes rendimientos para justificar sus enormes inversiones en infraestructura de IA?
Mi opinión: Me inclino con cautela por una perspectiva optimista sobre la capacidad de Google para competir en IA, pero no daría por sentado que el sólido crecimiento de Cloud protegerá automáticamente la publicidad en la Búsqueda.
La ventaja a largo plazo de Google no consiste simplemente en ser dueño de un motor de búsqueda popular. Consiste en conectar la intención de los usuarios con resultados de valor comercial.
Si la IA cambia la forma en que las personas expresan esa intención, Google deberá demostrar que puede conservar esa ventaja económica.
¿Qué opinas? ¿La IA fortalecerá el negocio de búsqueda de Google o debilitará gradualmente su modelo publicitario?
$GOOGL #CanGoogleDefindItsCore #EarningsSeason #BinancePick
Fuente: Avance de Binance Square del 26 de octubre de 2026 sobre los resultados de Alphabet y Microsoft. La cifra de crecimiento de Google Cloud en el segundo trimestre se basa en los resultados publicados.
Este es mi análisis; no garantiza los resultados financieros ni la dirección del precio de las acciones.