El Buffett chino compra juguetes de colección y, de entrada, ya acumula pérdidas contables de varios miles de millones.
Siempre creemos que, si apostamos por el largo plazo, las cifras no se verán tan mal; como si bastara con que el tiempo jugara a nuestro favor para que las pérdidas actuales sobre el papel fueran solo un boletín de notas provisional. La compra de Pop Mart por parte de Duan Yongping ha hecho añicos, en parte, esa ilusión.
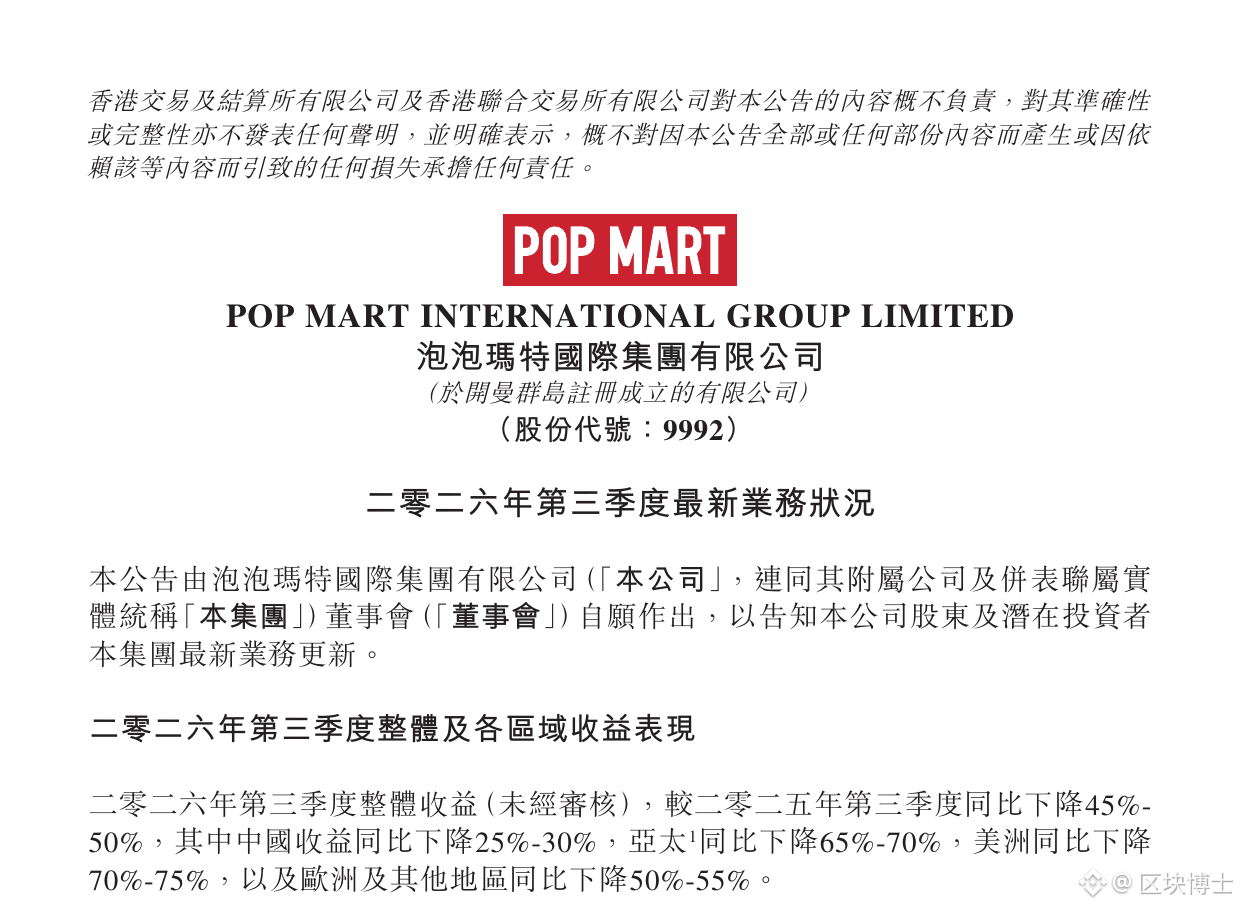
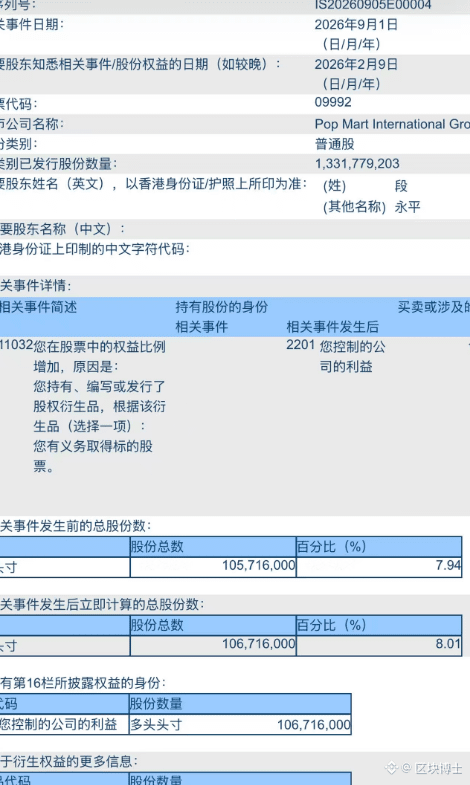
La actualización operativa de la Bolsa de Hong Kong indica que, en el tercer trimestre de 2026, los ingresos totales cayeron entre un 45 % y un 50 % interanual; en América, entre un 70 % y un 75 %, y en las ventas en línea en China, también entre un 45 % y un 50 %. La dirección afirmó que LABUBU había elevado demasiado la base de comparación el año pasado. En ese mismo periodo, las declaraciones públicas indicaban que, a través de H&H, él poseía unos 107 millones de acciones, alrededor del 8,01 %, y que probablemente compraría algunas más, pero sin superar el 10 %. Antes había dicho que lo más probable era que no vendiera en diez años.
Tampoco entró comprando de golpe todas las acciones al contado. En abril ya había escrito en Xueqiu: «La aseguradora de Pop Mart abre oficialmente». Más tarde confirmó que estaba vendiendo opciones put: primero cobraba una prima y, si la cotización bajaba hasta el precio acordado, compraba las acciones a ese precio. Los precios de ejercicio solían situarse algo por encima de los 150 yuanes; la prima se cobraba por adelantado y reducía algo el coste real. Después también hubo ventas de opciones call cubiertas y vencimientos con entrega de acciones, por lo que las cifras de posiciones largas divulgadas en la Bolsa de Hong Kong fueron cambiando. No significa que de repente cambiara de opinión sobre no vender durante diez años.
Los medios, tomando como referencia un coste medio de unos 150 dólares de Hong Kong y comparándolo con la cotización actual, algo por encima de 130, calculan que esta posición acumula pérdidas contables del orden de varios miles de millones de dólares de Hong Kong. Él no ha detallado el coste exacto, y tampoco se puede verificar con claridad la posición subyacente de las opciones. Es solo una estimación ajena, no su factura real. Pero la cifra estimada ya resulta lo bastante impactante.
Visto desde otro ángulo, puede que esta pérdida sobre el papel no le resulte tan dolorosa. Vender puts para comprar acciones consiste, precisamente, en esperar a que caigan hasta un precio al que uno está dispuesto a comprarlas. La prima se cobra primero y, si las acciones bajan y se compran, es como descontar parte del coste con esa prima de seguro. Incluso ha dicho que, si no se ejerce la put, se queda con la prima sin más; y que, si se ejerce, cree que gana todavía más. Para una persona corriente, perder varios miles de millones sobre el papel parece una noticia explosiva; para él, se parece más al recibo de entrada de una posición a largo plazo.
Es muy probable que una estrategia a largo plazo pase primero por un periodo en pérdidas antes de que se pueda juzgar si fue acertada. Que estemos convencidos de la lógica de una empresa a diez años no significa que nuestra posición ya esté ganando. Usar la venta de puts para reducir el precio de compra tampoco hace que las pérdidas sobre el papel no duelan; solo permite controlar un poco mejor cómo se sienten. El auge de una propiedad intelectual se parece más a una racha favorable que a una ventaja competitiva inexpugnable. Si tomamos el máximo del año pasado como el suelo del próximo, solo estaremos alimentando expectativas excesivas.
Al escalar una montaña no se permanece en la cima para siempre. Si estás dispuesto a dedicar diez años a comprobar algo, primero tendrás que acostumbrarte a pasar largos tramos del camino sin ver resultados. Esto no constituye asesoramiento de inversión. Asegúrate de hacer tu propia investigación (DYOR).
$BTC $ETH