


El 31 de octubre de 2011, MF Global quebró.
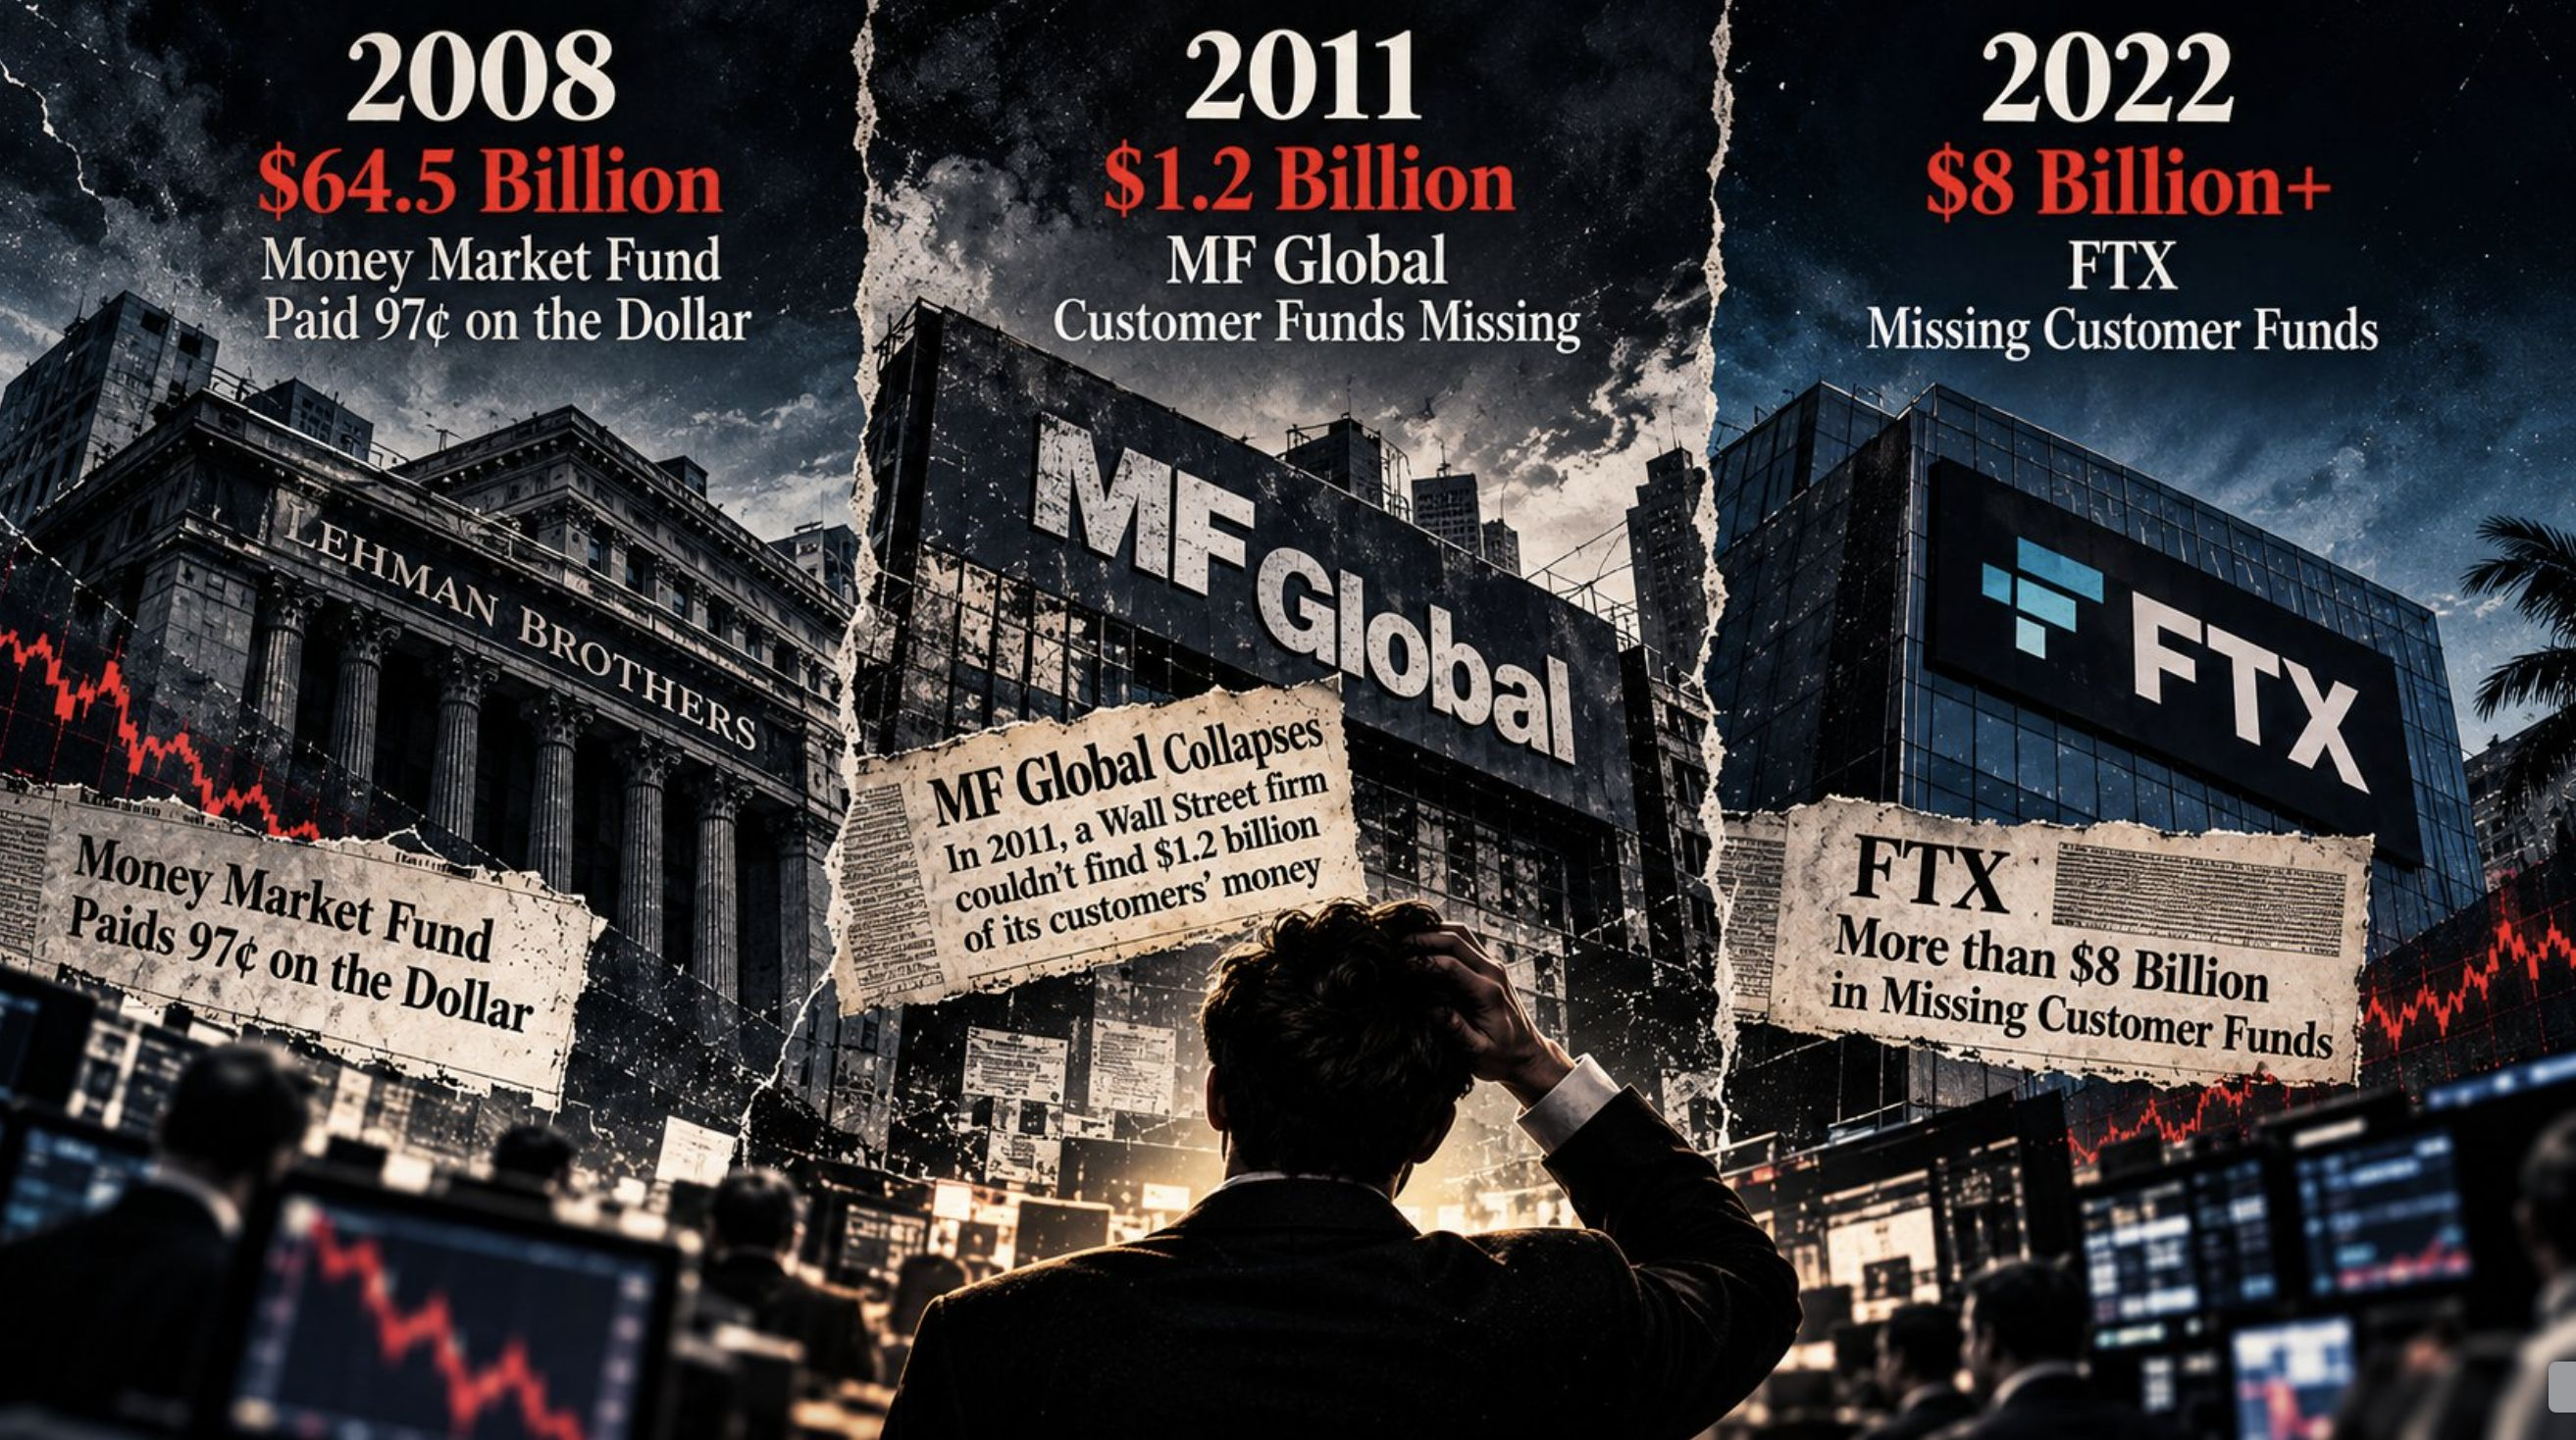
Cuando comenzó la contabilidad, faltaban alrededor de 1.200 millones de dólares de dinero de clientes, repartidos entre unas 38.000 cuentas de futuros. Las transferencias masivas posteriores devolvieron alrededor del 72 % de esa suma.
Lo sorprendente es que no fue la única vez.
En 2008, un fondo del mercado monetario de 64.500 millones de dólares pagó a los inversores 97 centavos por cada dólar y les dijo que no podrían retirar su dinero durante al menos una semana. Cuando FTX quebró en 2022, la CFTC estimó que faltaban más de 8.000 millones de dólares de fondos de clientes.
Distintos mercados, distintas décadas, el mismo momento: los clientes descubrieron dónde estaba realmente su dinero solo después de que desapareciera.
La pregunta que todo exchange debe responder
Una operación es una promesa entre dos desconocidos, y alguien tiene que ponerse en medio y custodiar el dinero mientras se liquida. En los mercados tradicionales, esa tarea corresponde a las cámaras de compensación, los reguladores y las licencias. Las reglas no son perfectas, como demostró MF Global, pero hay un reglamento y alguien que puede exigir que se cumpla.
La respuesta que da un exchange a «¿quién custodia el dinero?» determina si alguien debería operar en él.
Cómo intentó responderlo el mundo cripto
La primera respuesta del mundo cripto fue el exchange centralizado: rápido y familiar, pero el exchange custodia tus fondos. La segunda fue el exchange descentralizado, donde conservas tus propios activos. Los DEX resolvieron el problema de la custodia, pero a menudo las operaciones eran lentas, y la mayoría funcionaba sin ningún regulador a la vista.
El mercado pasó años eligiendo entre velocidad y control. Un tercer modelo, el híbrido, intenta ofrecer ambas cosas.
El lugar de GRVT
$GRVT es un exchange híbrido. La casación de órdenes, la gestión de riesgos y las actualizaciones de posiciones se ejecutan fuera de la cadena, por lo que las operaciones se realizan a la velocidad de un exchange, mientras que los datos sensibles, como los saldos de margen y los umbrales de liquidación, permanecen cifrados. Las operaciones casadas se agrupan en pruebas de conocimiento cero y se envían a una cadena construida sobre la pila Hyperchain de ZKsync, que se ancla a Ethereum para la liquidación final. Los usuarios mantienen la autocustodia de sus activos.
GRVT también obtuvo una licencia. El 5 de diciembre de 2024, la Autoridad Monetaria de Bermudas le concedió una licencia de negocio de activos digitales de Clase M, en virtud de la Ley de Negocios de Activos Digitales. La solicitud tardó unos 15 meses, y GRVT afirma ser el primer exchange descentralizado en obtenerla. El siguiente paso es una licencia completa de Clase F, y GRVT está tramitando autorizaciones conforme a MiCA en la UE y a través de ADGM en Abu Dabi.
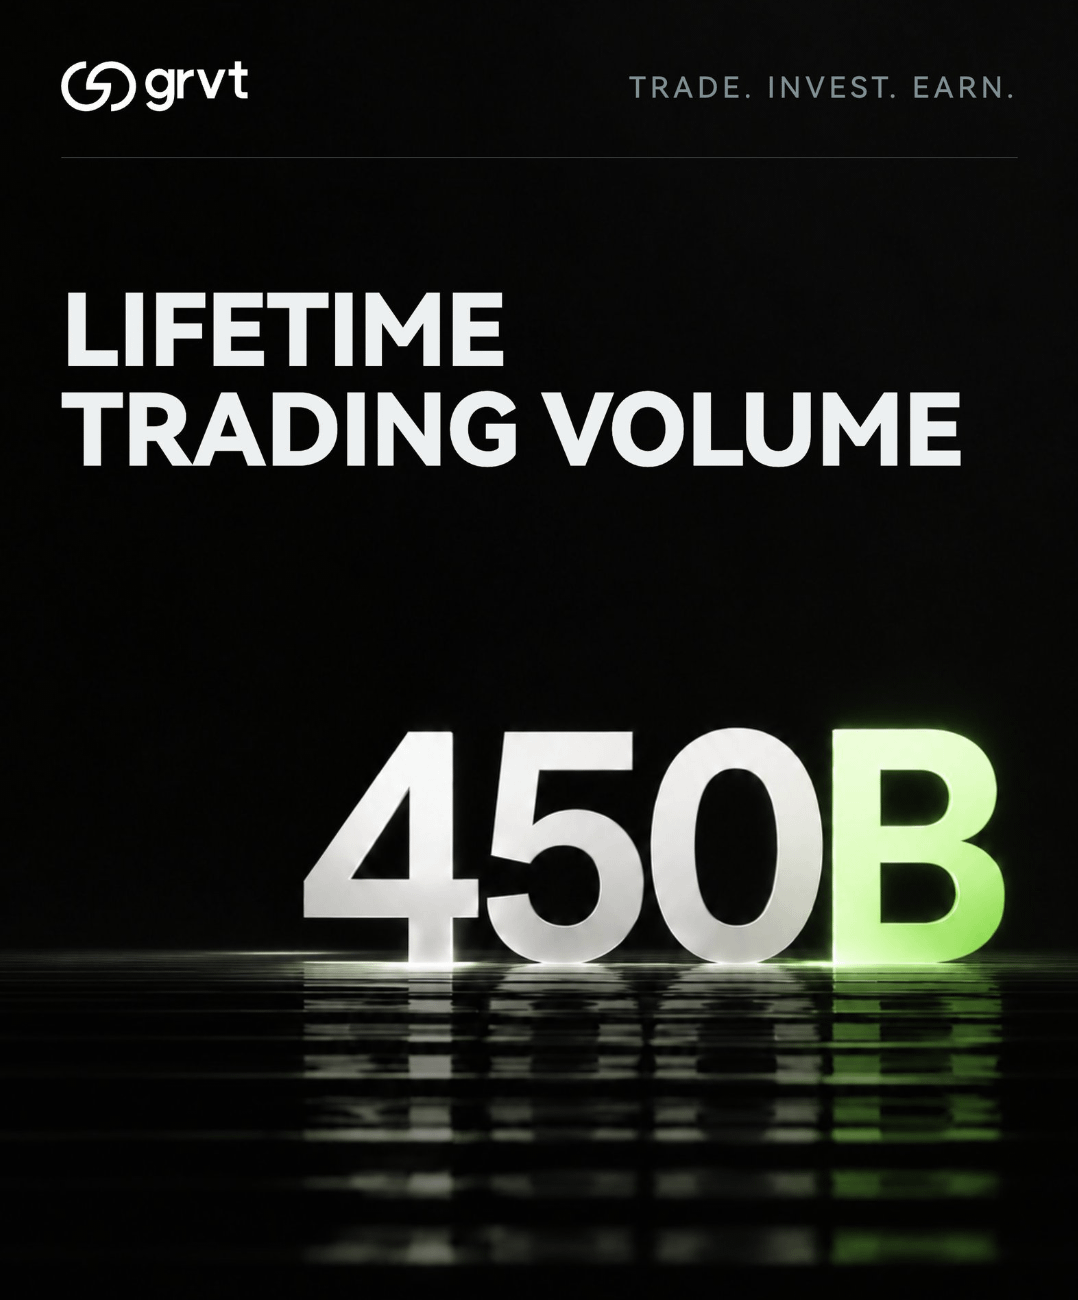
También llegó la financiación. GRVT cerró una ronda de Serie A de 19 millones de dólares en septiembre de 2025, codirigida por ZKsync Foundation, Further Ventures, EigenCloud y 500 Global. En enero, registró un volumen mensual de operaciones de 51.600 millones de dólares, 107,1 millones de dólares en valor total bloqueado, 484,1 millones de dólares en interés abierto y más de 10.000 operadores activos mensuales.
Qué puedes hacer allí
El exchange ofrece unos 200 mercados perpetuos de criptomonedas y activos del mundo real desde una única cuenta de autocustodia.
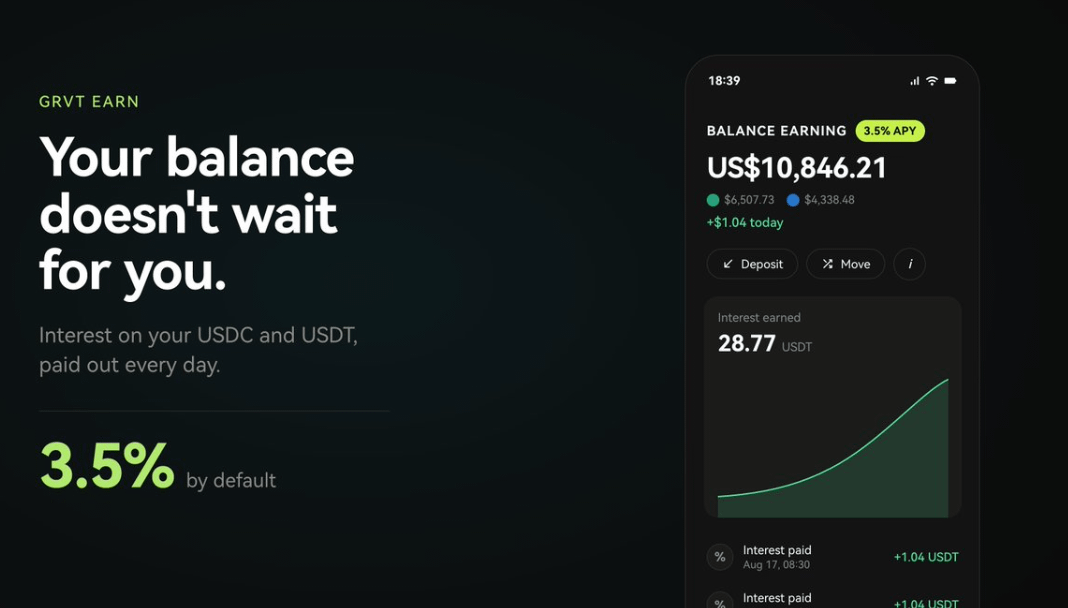
GRVT Earn ofrece por defecto un rendimiento base del 3,5%, a tasas de los bonos del Tesoro de EE. UU., sobre el mismo margen con el que operas, y sigue generando rendimientos cuando no estás operando. El rendimiento procede de protocolos DeFi como Aave y de fondos tokenizados del mercado monetario. Actualmente, la combinación incluye préstamos de la stablecoin sGHO al 4,60% APY, bonos del Tesoro tokenizados USDY al 3,74% y préstamos en Aave al 3,61%. GRVT está creando una posición de 100 millones de dólares en USDY con Ondo a lo largo de 12 meses y la mantiene en su propio balance, de modo que los usuarios no tienen que comprar USDY ni transferir activos entre cadenas para obtener el rendimiento.
Stable Funding Perps llegará sin comisiones de operación y con financiación diaria en materias primas, acciones, divisas e índices, con el objetivo de ofrecer más de 1.000 mercados para finales de diciembre. Yield as Margin llegará en noviembre y permitirá respaldar posiciones con los saldos de Earn mientras siguen generando rendimientos. A finales de noviembre, GRVT 2.0 reunirá todo en una sola aplicación de autocustodia.
La hoja de ruta va más allá. GRVT describe un margen unificado en el que BTC, ETH, stablecoins y activos del mundo real tokenizados pueden servir como garantía para operar mientras generan rendimientos, así como un producto de préstamos de intermediación preferente en el que GRVT aporta el 80% de un préstamo y el operador aporta el 20% en capital propio, que absorbe las pérdidas primero.
Reflexiones finales
Todos los fracasos mencionados se redujeron a una pregunta: quién custodiaba el dinero y qué lo protegía de quienes eran sus propietarios. Las cámaras de compensación responden con capas de capital. La respuesta de GRVT combina un regulador, pruebas de cada operación liquidada y activos que permanecen en manos del usuario. La mayoría de los exchanges crecen primero y piensan en la regulación después. GRVT obtuvo la licencia primero y luego creó sus productos sobre esa base, un punto de partida más sólido que el de la mayoría del mercado cuando cayó FTX.