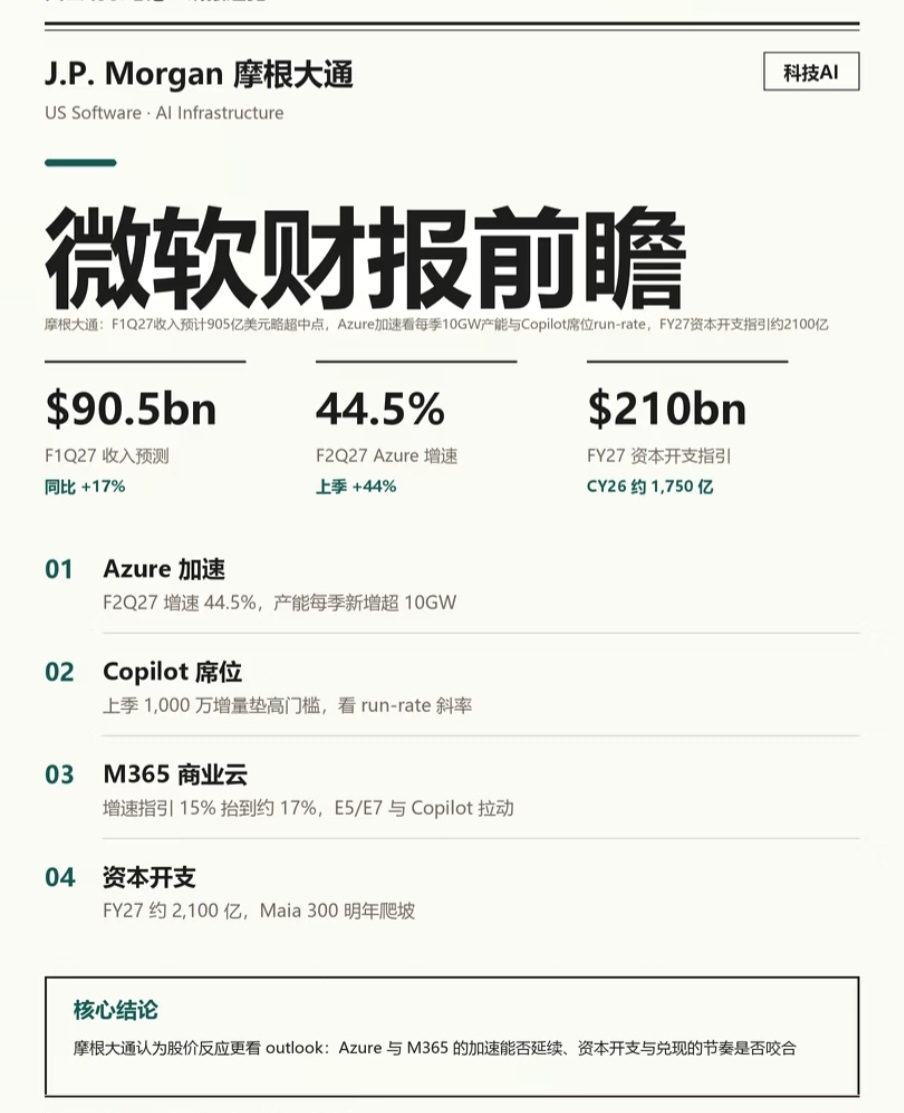
El 28 de octubre (esta noche), tras el cierre del mercado, Microsoft publicará sus resultados de F1Q27 (trimestre de septiembre).
Perspectiva de JPMorgan: se prevén ingresos de 90.500 millones de dólares, un 17 % más interanual, ligeramente por encima del punto medio de la guía. Pero la reacción de la cotización dependerá más de las perspectivas: cuatro preguntas son las verdaderamente importantes.
Recuerda primero estas tres cifras:
① 90.500 millones de dólares: previsión de ingresos para F1Q27, frente a los 90.600 millones del consenso
② 44,5 %: previsión de crecimiento de Azure para F2Q27; aceleración en el primer semestre frente al segundo semestre de 2026
③ 210.000 millones de dólares: previsión de la guía de gasto de capital para FY27, frente a los 175.000 millones de CY26
¿De dónde vendrá el dinero?
Se prevén ingresos de A&I de 75.600 millones (+23 %), de los cuales Azure aportaría 32.200 millones (+44 %). El argumento de JPMorgan no es que la demanda vuelva a superar las expectativas, sino la ejecución: la capacidad aumenta en más de 10 GW cada trimestre, y la expansión de hyperscale impulsa una aceleración intertrimestral de entre 100 y 200 puntos básicos.
¿Qué mirar después del número de licencias?
Copilot sumó 10 millones de licencias el trimestre pasado, así que la vara ya está alta. El informe propone otra métrica: los clientes quizá aún tengan capacidad contratada sin usar; solo la pendiente del ritmo de ejecución importa para los ingresos de la nube comercial de M365. El crecimiento ya pasó de una guía del 15 % a alrededor del 17 %, impulsado por la combinación de E5/E7 y Copilot.
La factura de capital y su rentabilización:
Se prevé una guía de gasto de capital de unos 210.000 millones de dólares para FY27. Maia 300 aumentará su producción el próximo año, y la misma flota de servidores dará soporte a Azure y Copilot. La previsión de ingresos es de 393.000 millones (+18 %), de los cuales Azure aportaría 146.000 millones.
El gasto de capital es la factura que se paga para hacer realidad los planes. Conviene recordar que la sincronización entre el gasto y su rentabilización importa más que la magnitud de la sorpresa positiva de un solo trimestre.
Lo anterior resume opiniones de informes de investigación de entidades financieras extranjeras y se ofrece únicamente como referencia para la investigación; no constituye asesoramiento de inversión.