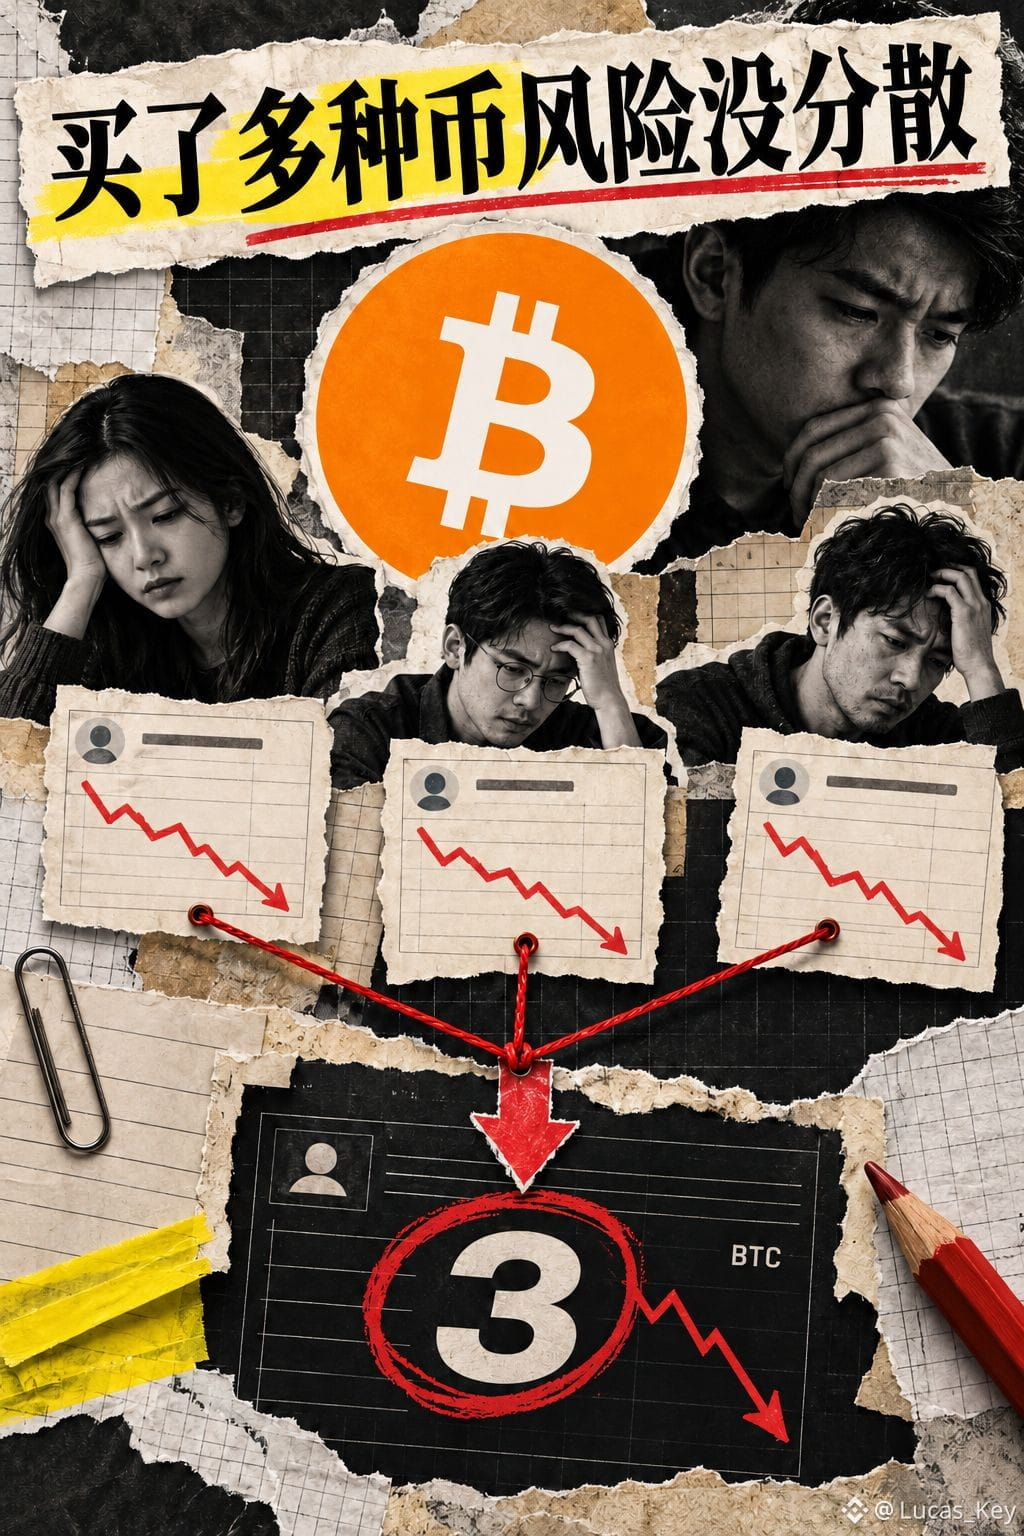
¿Comprar una unidad de $BTC , $ETH y $BNB significa que ya diversificaste el riesgo? Hay tres activos, pero no necesariamente tres fuentes de riesgo. Distintos ecosistemas también pueden verse afectados por un mismo shock de liquidez.
【Hechos y criterios】
La explicación de Binance Academy sobre la asignación de activos señala que muchos criptoactivos están correlacionados con la evolución del precio de Bitcoin, lo que limita el efecto diversificador de distribuir la inversión entre distintas criptomonedas. La correlación indica el grado en que los rendimientos varían conjuntamente; no significa que «dos gráficos de precios parezcan ir hacia arriba». Material verificado el 28 de octubre; no se informa el coeficiente de correlación actual.
【Hagamos un cálculo hipotético】
Supongamos un total de 3000 USDT, con 1000 en cada activo, sin apalancamiento, sin rebalanceo y sin contar comisiones. Supongamos que, durante el mismo período, BTC cae un 20 %, ETH un 30 % y BNB un 10 %. Al final, los valores serían 800, 700 y 900, respectivamente; el total sería 2400 y la caída de la cartera, del 20 %. Este es un cálculo de un escenario de estrés, no el rendimiento histórico real de estos tres activos.
Fórmula: rendimiento de la cartera = suma del peso inicial de cada activo multiplicado por su rendimiento. Dividir la inversión en tres partes iguales no elimina el riesgo de que todos caigan a la vez; el resultado depende de la evolución de los rendimientos y de los pesos.
【Evaluación】
La sensibilidad de BTC al apetito por el riesgo macroeconómico, la actividad económica en la cadena de ETH y el uso de BNB dentro de su ecosistema son aspectos distintos que se pueden analizar; pero eso no significa que se compensen naturalmente entre sí. Que una moneda resista mejor una caída a corto plazo tampoco basta para demostrar que se comportará de forma independiente durante el próximo shock del mercado.
【Qué observar】
Usa el mismo mercado, la misma unidad de cotización y los cierres diarios en UTC. Primero calcula los rendimientos diarios y luego observa la correlación a 30 y 90 días. También registra cómo se comportan ETH y BNB en los días de fuertes caídas de BTC y cuál es la caída máxima de la cartera. La caída máxima es la mayor pérdida de valor de la cartera desde un máximo alcanzado hasta el mínimo posterior. No calcules la correlación directamente a partir de los niveles de precios ni te fijes solo en los meses alcistas.
Mi afirmación verificable: si durante los períodos de estrés los tres activos caen juntos con frecuencia, no se sostiene la idea de que «tres monedas equivalen a tres fuentes de riesgo independientes».
Al revisar tu cartera, ¿primero cuentas las monedas o analizas los riesgos compartidos?
Fuente: Binance Academy, «Asignación de activos y diversificación».
Aviso de riesgo: el ejemplo es hipotético y solo sirve para comprender el riesgo. No constituye una recomendación de asignación ni de compraventa, y no garantiza rendimientos.