Anoche SK Hynix se salió; ¿podrían los resultados de Google de este trimestre repetirlo?
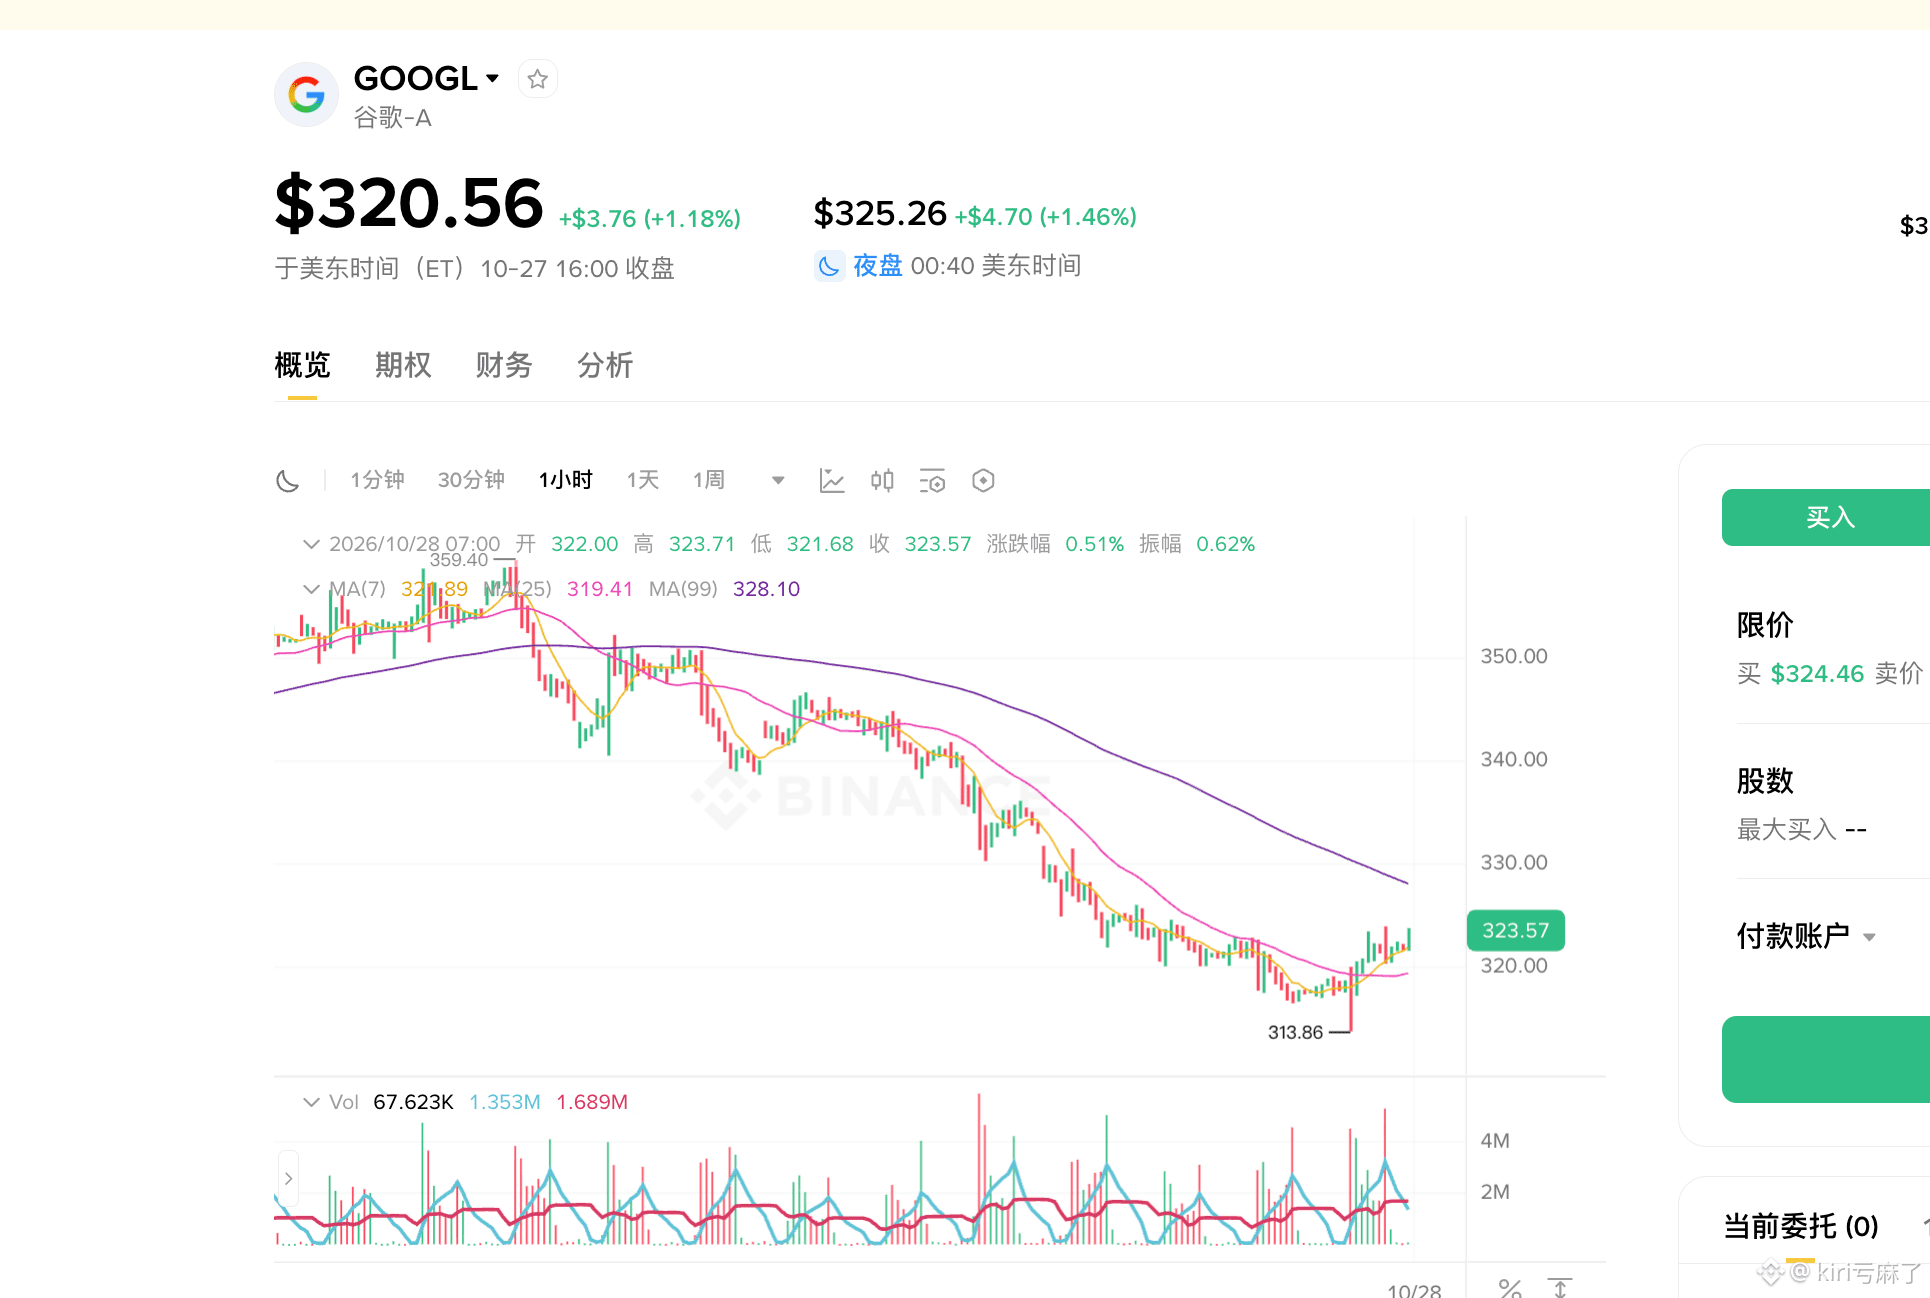
Google publicará sus resultados del tercer trimestre después del cierre. La acción ronda ahora los 320, casi un 20 % por debajo de su máximo, y apenas ha subido este año. El mercado solo tiene la vista puesta en dos cosas:
si la publicidad en búsquedas puede mantenerse estable y si las enormes inversiones en la nube y la IA acabarán dando frutos.
En cuanto a las búsquedas, no creo que haya grandes problemas a corto plazo.
El trimestre pasado, Search todavía crecía un 17 % y el mercado espera que este trimestre crezca alrededor de un 14-16 %. Por ahora, AI Overviews y AI Mode parecen más bien un añadido que algo que vaya a acabar con las búsquedas. La app Gemini está a punto de alcanzar los 1.000 millones de usuarios activos mensuales, y los anunciantes que usan AI Max sí están consiguiendo algunas conversiones más. No creo que, a corto plazo, ChatGPT le haya quitado tanto volumen como para hacerle un daño serio. Mientras el crecimiento de este trimestre no caiga claramente por debajo de los dos dígitos, seguirá siendo una máquina de generar efectivo.
Lo que realmente puede impulsar la acción es la nube.
El trimestre pasado, Cloud se disparó un 82 % y el margen operativo superó el 35 %; además, la cartera de pedidos pendientes llegó a 514.000 millones. Para este trimestre, el mercado espera que ronde los 29.000 millones, casi el doble. Si de verdad puede mantener un crecimiento superior al 90 % y los márgenes no se ven demasiado presionados por la capacidad de terceros, habrá argumentos para defender la inversión en IA. Las ventas externas de TPU también empiezan a aportar algo de ingresos, aunque la mayor parte llegará el año que viene.
Pero el problema también está claro: la previsión de inversión de capital para 2026 ya subió a 195.000-205.000 millones, y el flujo de caja libre del trimestre pasado se volvió negativo. Lo que más teme ahora el mercado es que vuelvan a elevar el Capex o que la dirección haga afirmaciones demasiado ambiciosas sobre 2027. La enorme inversión y el hecho de que sus frutos aún no se hayan materializado del todo son la razón principal por la que la acción sigue bajo presión.
Mi pronóstico:
Lo más probable es que los ingresos superen ligeramente las expectativas (más de 12.800 millones), que las búsquedas se mantengan en un crecimiento de dos dígitos medios y que Cloud siga disparándose. Si no vuelven a aumentar la previsión de Capex y el margen de Cloud no cae de forma significativa, los resultados podrían dar pie a una recuperación de la acción. En cambio, si vuelven a elevar el gasto o la nube simplemente cumple las expectativas, la acción podría seguir estancada.
En pocas palabras: las búsquedas son el suelo y la nube, la sorpresa potencial. Este trimestre se trata de ver si Google puede demostrar con datos que «el dinero que está quemando se está convirtiendo en crecimiento real», en vez de seguir contando historias.
(Solo es un pronóstico; después del cierre, lo que cuenta son las cifras reales.)
#谷歌财报能否守住基本盘