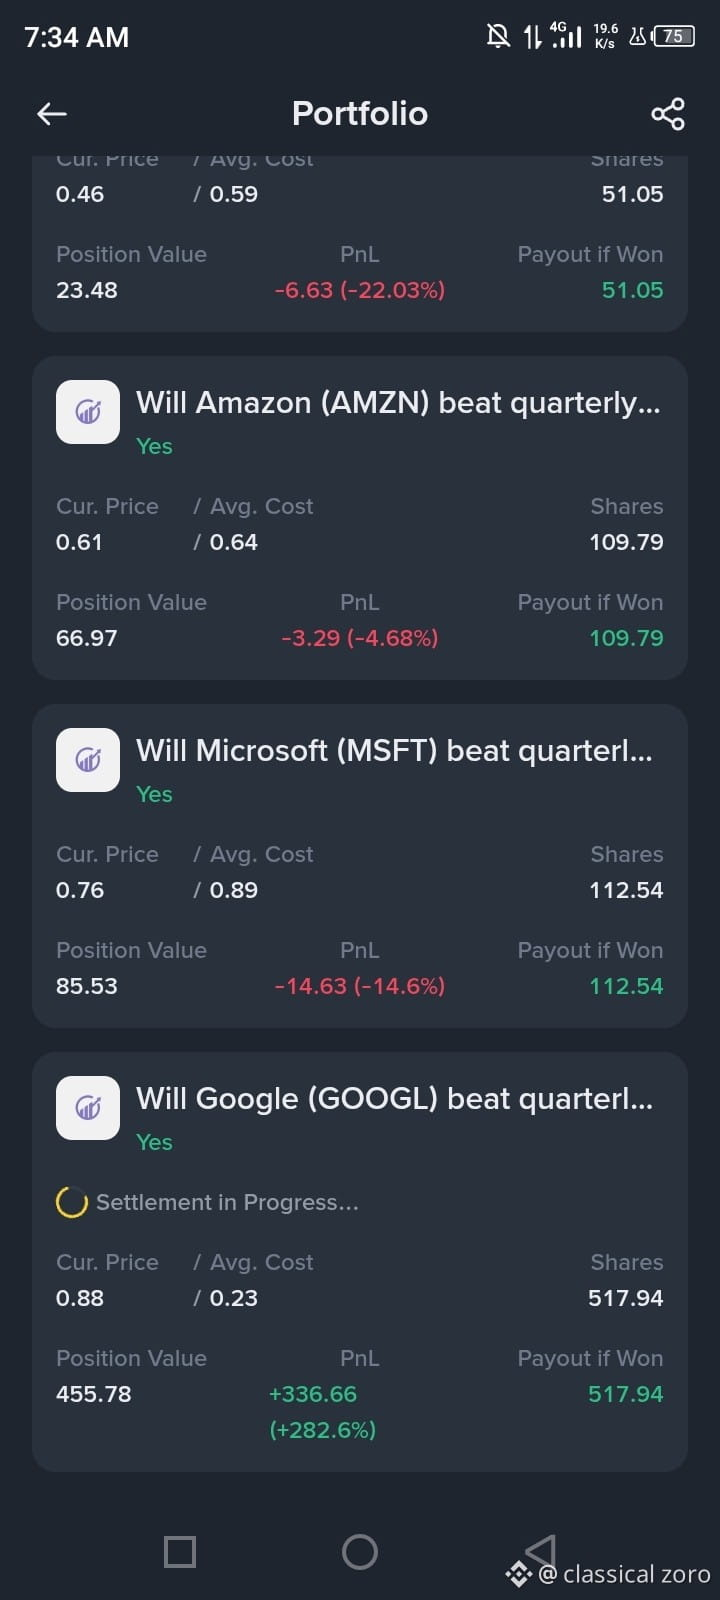
Subí un +282% con el «Sí» de GOOGL: por qué sigo manteniendo la posición hasta la publicación de resultados 🚀
Miren esta convicción. Cuando el mercado tenía dudas, aposté por el «Sí» a que Google superaría las previsiones de resultados trimestrales. Ahora, con una ganancia del +282%, 517 acciones y la liquidación en curso, no me estoy echando atrás.
Estos son los datos que respaldan la posición:
1. La nube es el motor de crecimiento
Google Cloud ya no es un proyecto secundario: es una potencia. El último trimestre, los ingresos de Cloud se dispararon un 82% interanual, hasta los 24.800 millones de dólares, y superaron ampliamente las estimaciones. La cartera de pedidos asciende ahora a 514.000 millones de dólares, y se espera que aproximadamente la mitad se convierta en ingresos durante los próximos 24 meses. Las ventas externas de TPU apenas empiezan a acelerarse, lo que abre una nueva fuente de ingresos de varios miles de millones de dólares hasta 2028.
2. El listón está lo bastante bajo como para superarlo
El consenso ronda los 3,00–3,02 dólares de BPA, con unos ingresos aproximados de 127.900 millones de dólares. La previsión SmartEstimate de LSEG StarMine apunta a una sorpresa de apenas el 0,31%, prácticamente un cara o cruz. Pero con 18 revisiones al alza de analistas en el último mes frente a 11 revisiones a la baja, el impulso favorece a los alcistas.
3. Gemini 4 Argon marca la diferencia
El último modelo de Google supera en varios puntos de referencia a los principales modelos de OpenAI y Anthropic, sobre todo en ciberseguridad. Los analistas de Truist señalan que esto demuestra que Alphabet «ha cerrado la brecha con los modelos de frontera». Una mayor adopción a precios competitivos podría presionar los márgenes, pero la historia de crecimiento del volumen sigue intacta.
4. La búsqueda no está muerta
Pese a los temores de que la IA se coma el negocio de las búsquedas, los datos de terceros respaldan la solidez de esta tendencia. Los ingresos de Búsqueda y otros crecieron un 17% el último trimestre, hasta los 63.300 millones de dólares. Google sigue dominando el tráfico incluso mientras aumenta la adopción de la IA.
¿El riesgo?
El gasto de capital. La dirección elevó la previsión para 2026 a 195.000–205.000 millones de dólares, y el flujo de caja libre se volvió negativo por primera vez desde 2004. Si los resultados muestran que el gasto supera la conversión en ingresos, la acción podría caer, incluso si supera las previsiones. En los últimos cuatro trimestres, Google superó las previsiones de BPA en todas las ocasiones, pero las acciones cerraron al alza solo dos veces.
#BinancePick #EarningsSeason