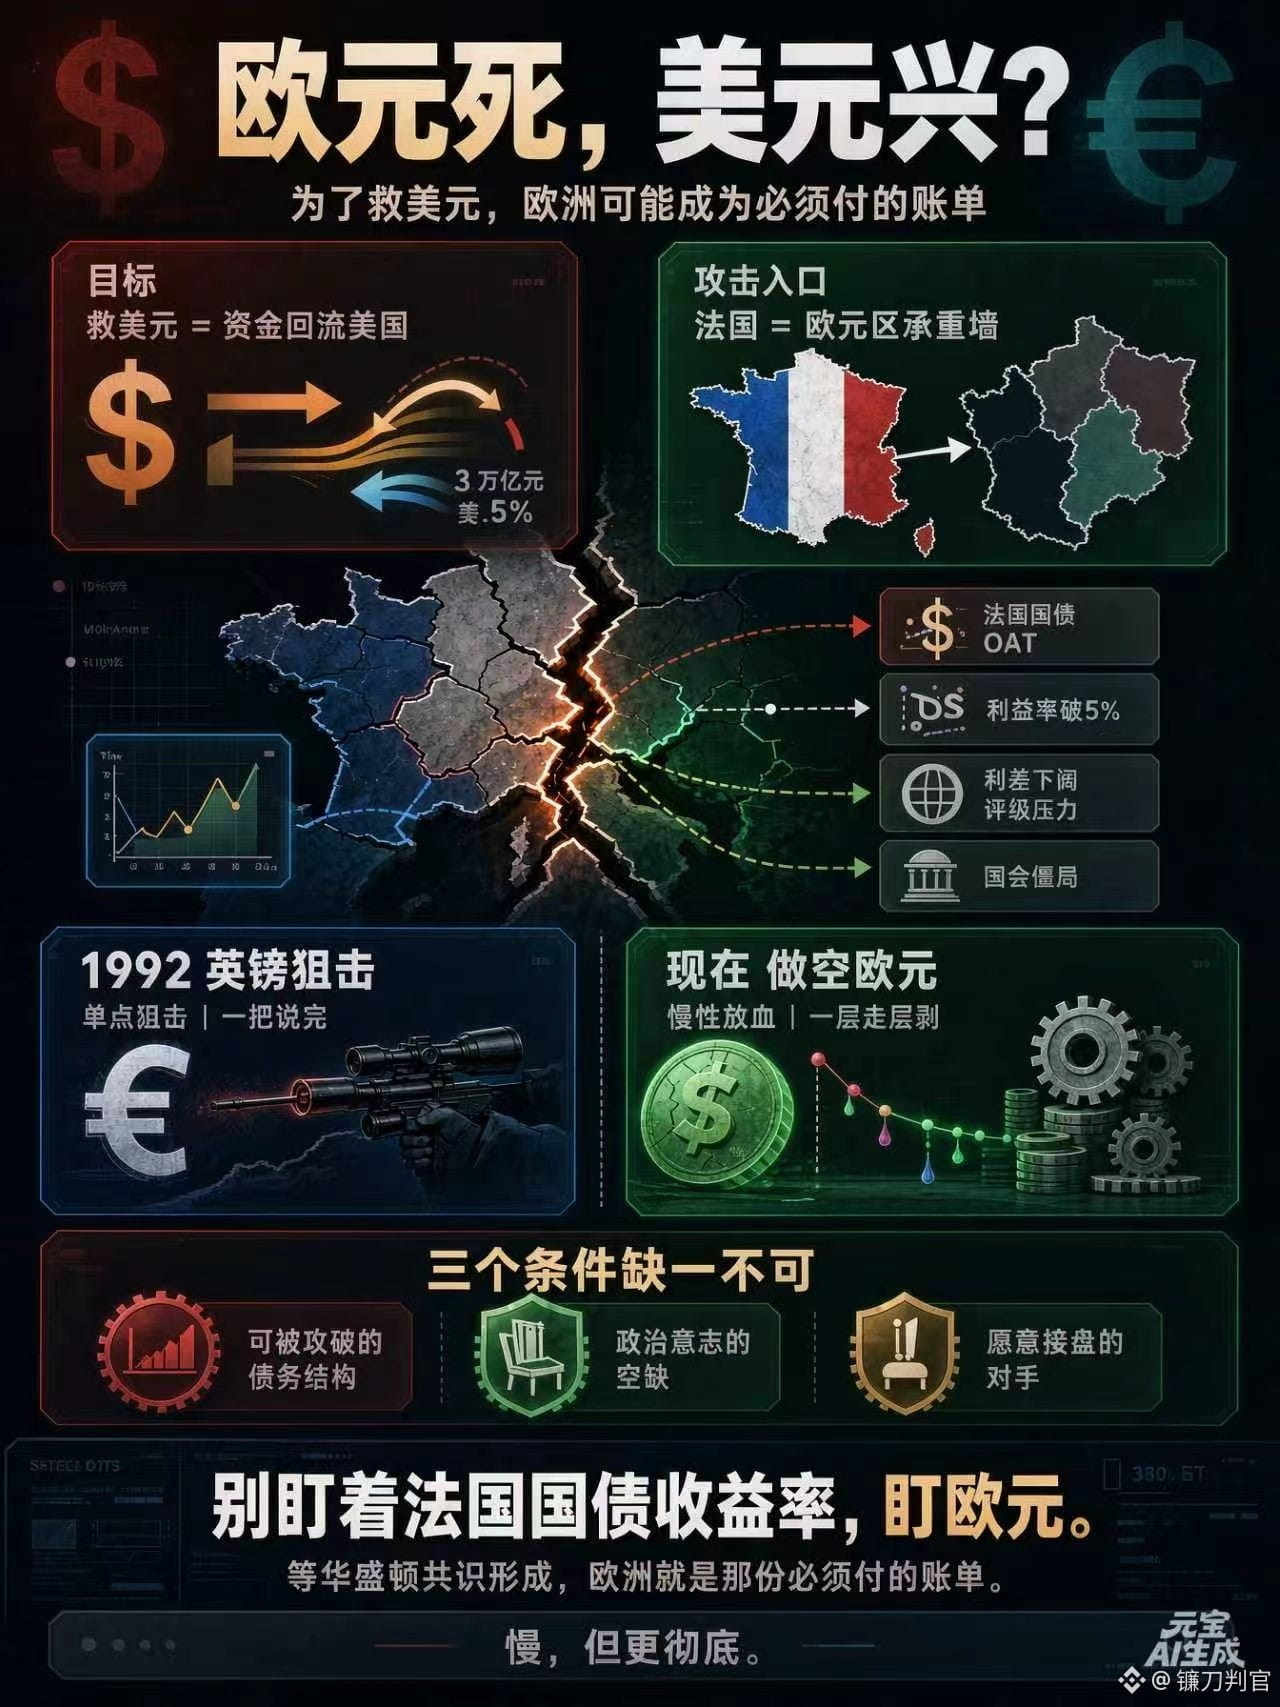
¡Muere el euro, se fortalece el dólar!
Cuando Bessent asumió el cargo, ya había quien decía que era discípulo de Soros.
Una vez en el poder, seguro que intentaría hundir a algún país; solo así podría salvar al dólar.
En aquel momento se especulaba con Japón, por las operaciones de carry trade con el yen y las operaciones de base con bonos del Tesoro estadounidense. Ahora parece poco probable que sea Japón: Japón es uno de los pilares del sistema del dólar, y tocarlo sería como tocarse a sí mismo.
Japón tiene más de un billón de dólares en bonos del Tesoro estadounidense.
Si se ataca el yen, la primera ficha en caer serían los propios bonos del Tesoro.
Nadie sería tan estúpido.
Pero siempre tiene que haber un objetivo.
Si vamos descartando opciones, solo queda Europa.
Más exactamente: no un país europeo, sino el euro.
La lógica no es complicada.
Para salvar al dólar, hay que hacer que el dinero vuelva a Estados Unidos.
Y para que vuelva, primero tiene que desplomarse un mercado lo bastante grande.
En el mundo, solo la eurozona tiene ese tamaño.
China no abre sus puertas.
El yen es un pilar que no se puede tocar.
Solo queda el euro.
¿Y por dónde empezar? Por Francia.
Atacar Francia es derribar un muro de carga.
Francia tiene el segundo mayor mercado de bonos de la eurozona, con más de 2,5 billones de euros en OAT en circulación. No es un muro exterior, es el cimiento.
Si se agrieta el cimiento, se amplía el diferencial entre los bonos franceses y alemanes, el dinero huye hacia los bonos del Estado alemán y toda la eurozona se parte en dos al instante.
Una mitad es un refugio seguro; la otra, un incendio.
Una mitad todavía puede llamarse moneda; la otra solo puede llamarse deuda incobrable.
Miren dónde estamos ahora.
El rendimiento de los bonos franceses supera el 5 %. París arde. El plan fiscal no logra pasar por el Parlamento. El Banco Central Europeo no puede ni subir ni bajar los tipos.
La estrategia de esta vez tampoco es como la de 1992.
En 1992 fue un ataque puntual: un solo golpe y se acabó.
Esta vez es una sangría lenta. Diferenciales, CDS, calificaciones, vacío político: se va pelando capa tras capa.
Más lento, pero más exhaustivo.
Volvamos a la historia.
En 1992, el objetivo de atacar la libra era sacar al Reino Unido del Mecanismo de Tipos de Cambio.
Esta vez, el objetivo de atacar Francia es que el euro nunca llegue a ocupar el segundo puesto entre las monedas de reserva.
Para poner en corto a un país, hacen falta tres condiciones, sin excepción.
Una estructura de deuda vulnerable a los ataques
Un vacío de voluntad política
Un adversario dispuesto a recoger el testigo
Europa ya cumple la primera condición
La segunda se está gestando
La tercera aún no está lista
Por eso no digo que vaya a desplomarse mañana.
Lo que digo es esto: cuando «salvar al dólar» se convierta en un consenso en Washington, Europa será la factura que habrá que pagar.
Entonces no se fijen en el rendimiento de los bonos franceses.
Fíjense en el euro.
$NVDA