La cifra más importante de Seagate este trimestre es el flujo de caja.
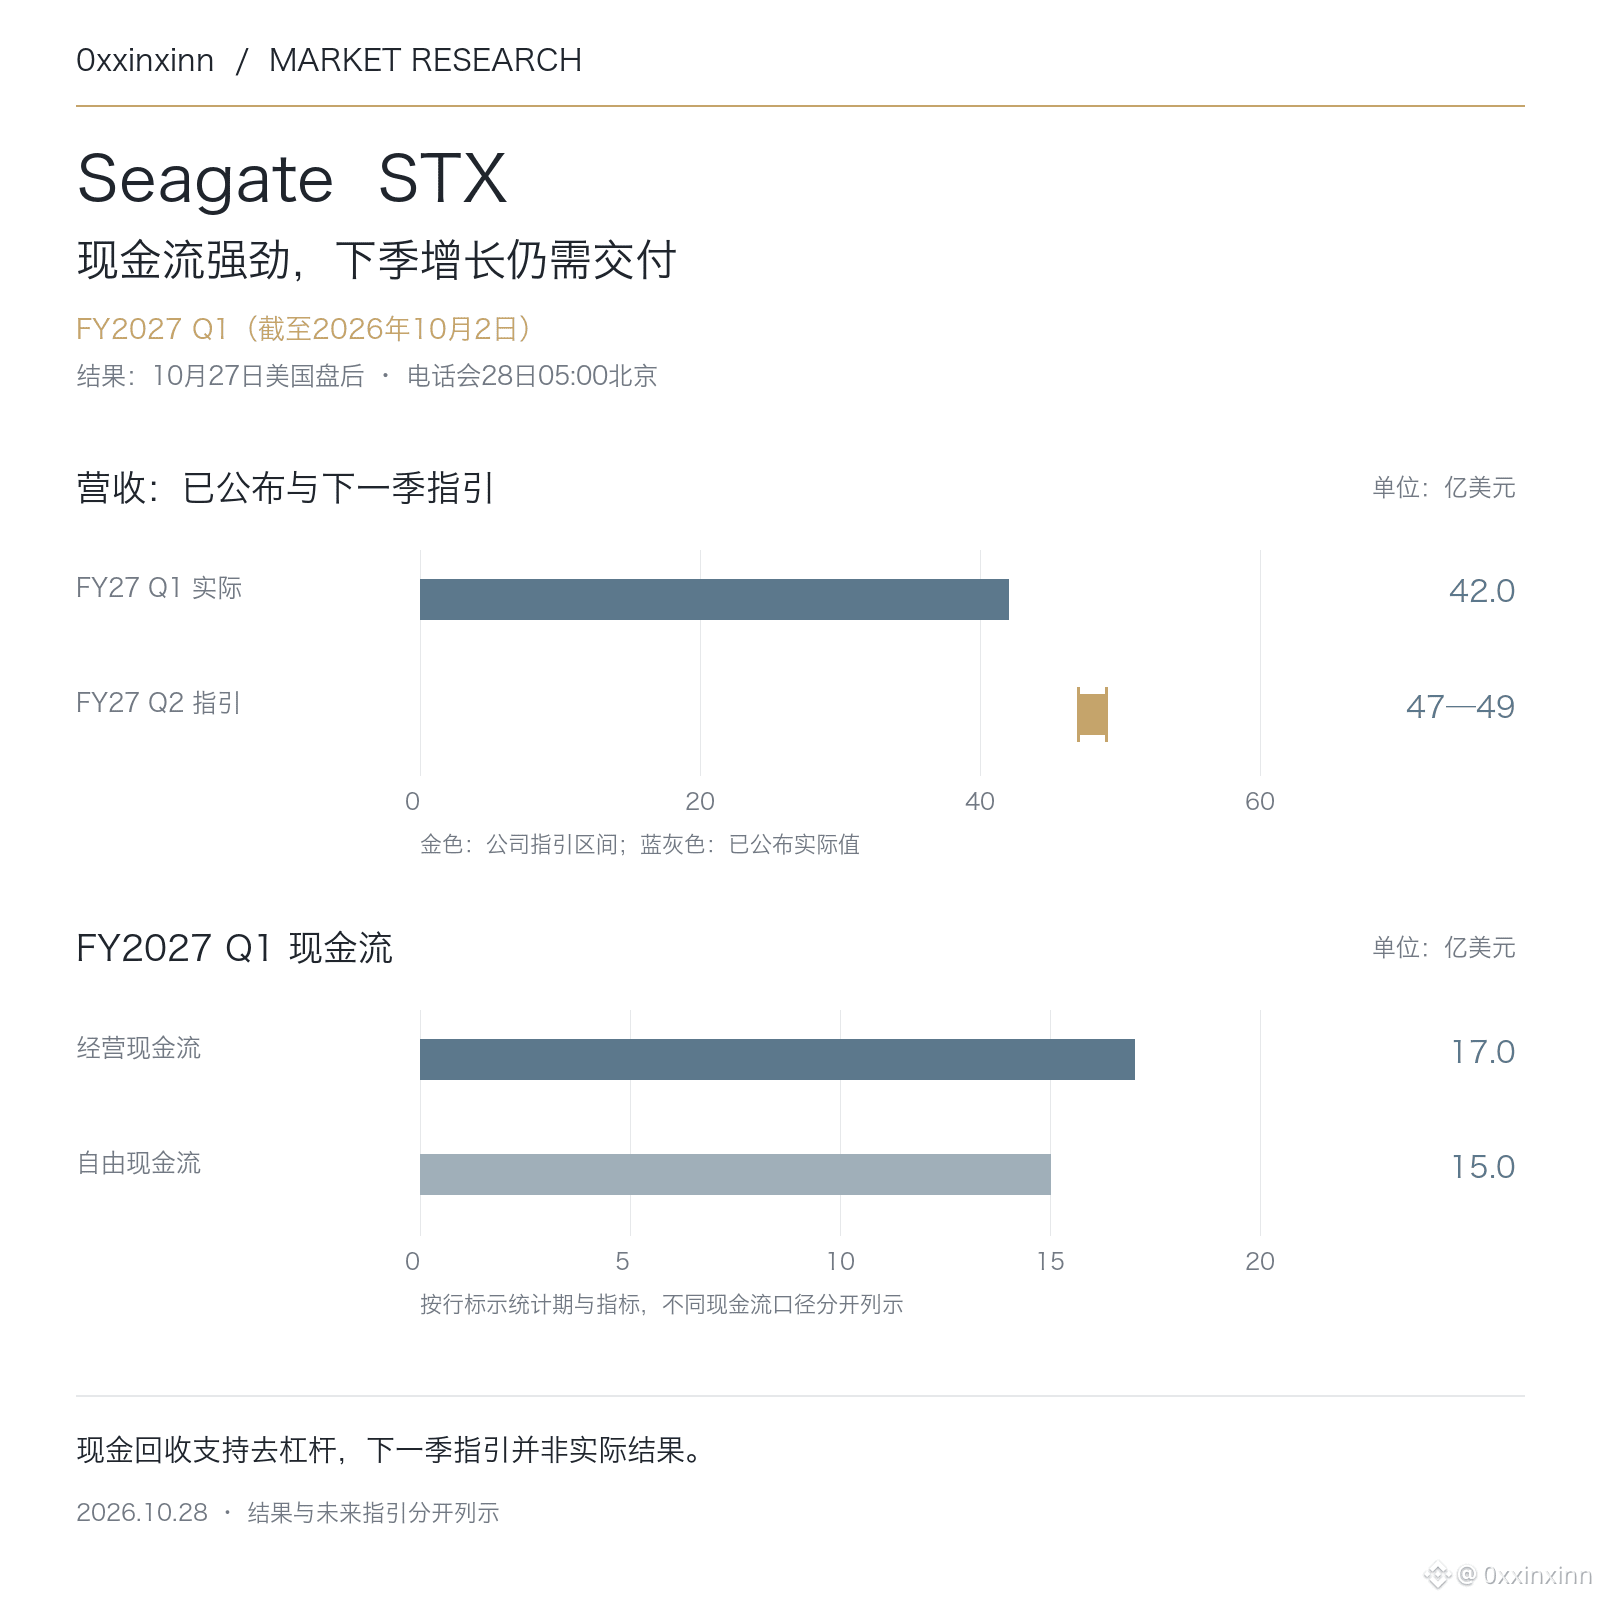
En el primer trimestre del año fiscal 2027, finalizado el 2 de octubre de 2026, los ingresos fueron de aproximadamente 4.200 millones de dólares, el flujo de caja operativo ascendió a 1.700 millones y el flujo de caja libre, a 1.500 millones, equivalente a cerca del 36 % de los ingresos trimestrales. La conversión en efectivo es un indicador más tangible que limitarse a la narrativa de la demanda de IA.
El beneficio por acción según los principios contables GAAP fue de 7,59 dólares y el no GAAP, de 7,68 dólares. Para el próximo trimestre, la empresa prevé unos ingresos de entre 4.700 y 4.900 millones de dólares y un beneficio por acción no GAAP de entre 9,00 y 9,40 dólares; ambos son objetivos aún por alcanzar.
Este trimestre amortizó 1.200 millones de dólares de deuda y, después del cierre, otros 750 millones. La mejora del flujo de caja da margen para reducir el apalancamiento, pero no se debe extrapolar mecánicamente la elevada tasa de conversión de un solo trimestre. Habrá que ver si se mantienen a la vez las compras de los clientes, la combinación de productos y las entregas de capacidad, en lugar de fijarse únicamente en el límite superior de los ingresos previstos para el próximo trimestre.