
Corea del Sur acaba de encontrar una nueva gallina de los huevos de oro: las plataformas de criptomonedas.
Hasta ahora, las plataformas de intercambio estaban clasificadas dentro de las «tecnologías de la información». Mañana podrían convertirse en «instituciones financieras»… y pagar el impuesto educativo, como los bancos. ¿El resultado? Upbit (Dunamu) podría tener que pagar 10.200 millones de wones al año. Bithumb, 3.200 millones.
Y, como siempre, la verdadera pregunta es: ¿quién acabará pagando?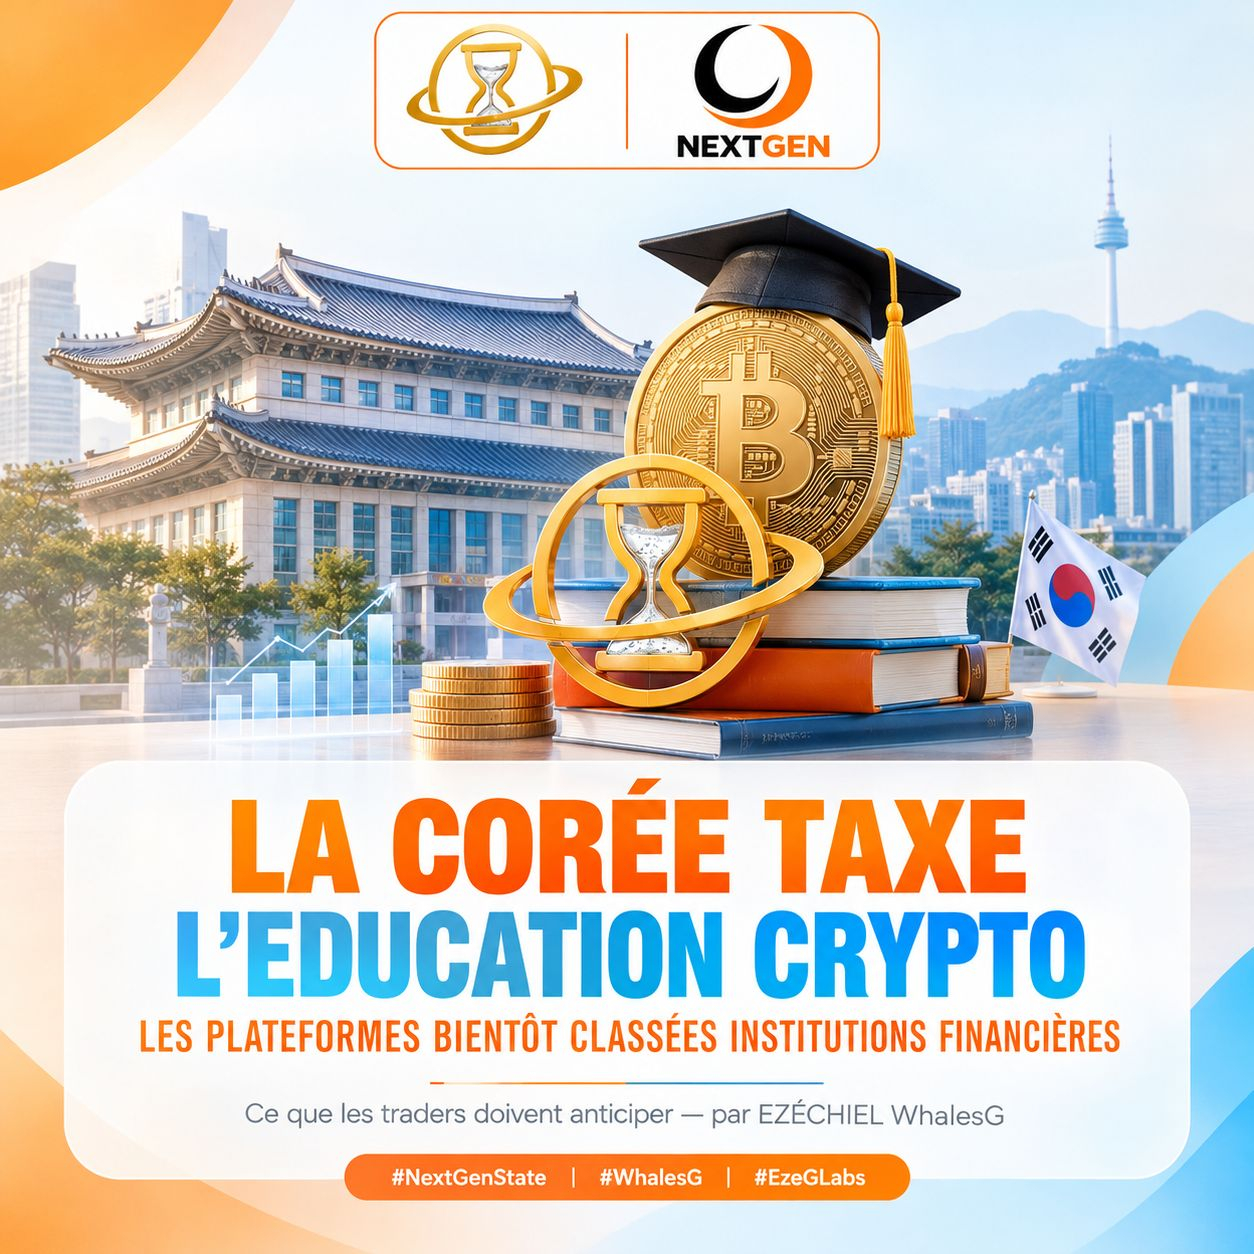
El Gobierno surcoreano prepara una ley marco sobre activos digitales (Digital Asset Basic Act). Una vez aprobada, las plataformas de criptomonedas podrían pasar de la categoría de «información y comunicaciones» a la de «institución financiera».
Ahora bien, en Corea del Sur, los bancos, las aseguradoras y las sociedades de valores pagan un impuesto educativo calculado sobre sus ingresos, no sobre sus beneficios: un 0,5 % sobre el primer billón de wones de ingresos imponibles y un 1 % por encima de esa cifra.
Consecuencia: incluso una empresa que pierde dinero debe pagar este impuesto en cuanto genera ingresos.
Según los ingresos de 2025, Dunamu (Upbit) declaró 1.521,2 mil millones de wones en ingresos operativos, y Bithumb, 651,3 mil millones. La aplicación mecánica de la escala daría las estimaciones citadas más arriba.
Un matiz importante: el Ministerio de Economía y Finanzas negó haber «estudiado» este impuesto, aunque reconoció que la cuestión surgiría «naturalmente» si los exchanges se convirtieran en empresas financieras. En otras palabras: el debate está abierto, pero todavía no se ha aprobado nada.
Este caso te enseña tres cosas concretas:
1. El riesgo no es el impuesto en sí, sino que se traslade a los usuarios. Los exchanges podrían subir las comisiones por transacción o reducir las promociones para compensar el coste. Así lo dice claramente el análisis de Seoul Economic Daily: los exchanges podrían subir las comisiones o reducir los descuentos para compensar el impuesto educativo, trasladando el coste a los usuarios.
2. El IVA podría cambiar las cosas. Actualmente, las comisiones de trading están sujetas al IVA. Si los exchanges se convierten en instituciones financieras, estas comisiones podrían quedar exentas del IVA, lo que las abarataría… siempre que las plataformas trasladen esa reducción a sus clientes. Todo dependerá de la competencia.
3. Ya existe un precedente. El impuesto educativo aplicado al sector financiero es muy polémico en Corea: la factura de los cinco bancos más grandes pasó de unos 260 mil millones de wones en el primer semestre de 2024 a casi 480 mil millones en el primer semestre de 2025, debido a que el tipo se duplicó por encima del billón de wones. Extender este modelo a las criptomonedas supone abrir un nuevo frente
Lo que puedes hacer desde ahora:
Vigila las comisiones de tus plataformas. Si operas en exchanges coreanos o con pares KRW, no pierdas de vista sus tarifas durante los próximos meses.
No te dejes llevar por el FOMO versión kimchi. Un rumor fiscal no es una señal de trading. Espera a que se publiquen los textos oficiales.
Fórmate, pero no por un impuesto. Comprender la fiscalidad de las criptomonedas (en Corea, Francia y otros lugares) es la mejor protección contra las sorpresas desagradables.
Comparte esta publicación si conoces a alguien que opere en el mercado coreano.
Esto no constituye asesoramiento financiero. Lo que podría ocurrir después
Si se aprueba la ley y se aplica el impuesto: podrían subir las comisiones de trading para compensar el coste; los exchanges pequeños (Gopax, DigitalX) se volverían aún más frágiles.
Si las comisiones quedan exentas del IVA: podrían bajar… si la competencia hace lo suyo. De lo contrario, las plataformas se quedan con el margen.
Si el Gobierno da marcha atrás o aplaza la medida: se mantiene la situación actual, los exchanges siguen clasificados como empresas de TIC y evitan el impuesto.
Si otros países siguen el ejemplo: Corea es un laboratorio regulatorio en Asia. Si el modelo funciona desde el punto de vista fiscal, otras jurisdicciones podrían inspirarse en él.
El verdadero asunto no es Corea. Es el precedente: mañana, considerar una plataforma cripto como una «institución financiera» significaría aplicarle todas las obligaciones de los bancos —fiscalidad, presentación de informes y cumplimiento normativo— y, por tanto, aumentar estructuralmente el coste de acceso para el usuario final.