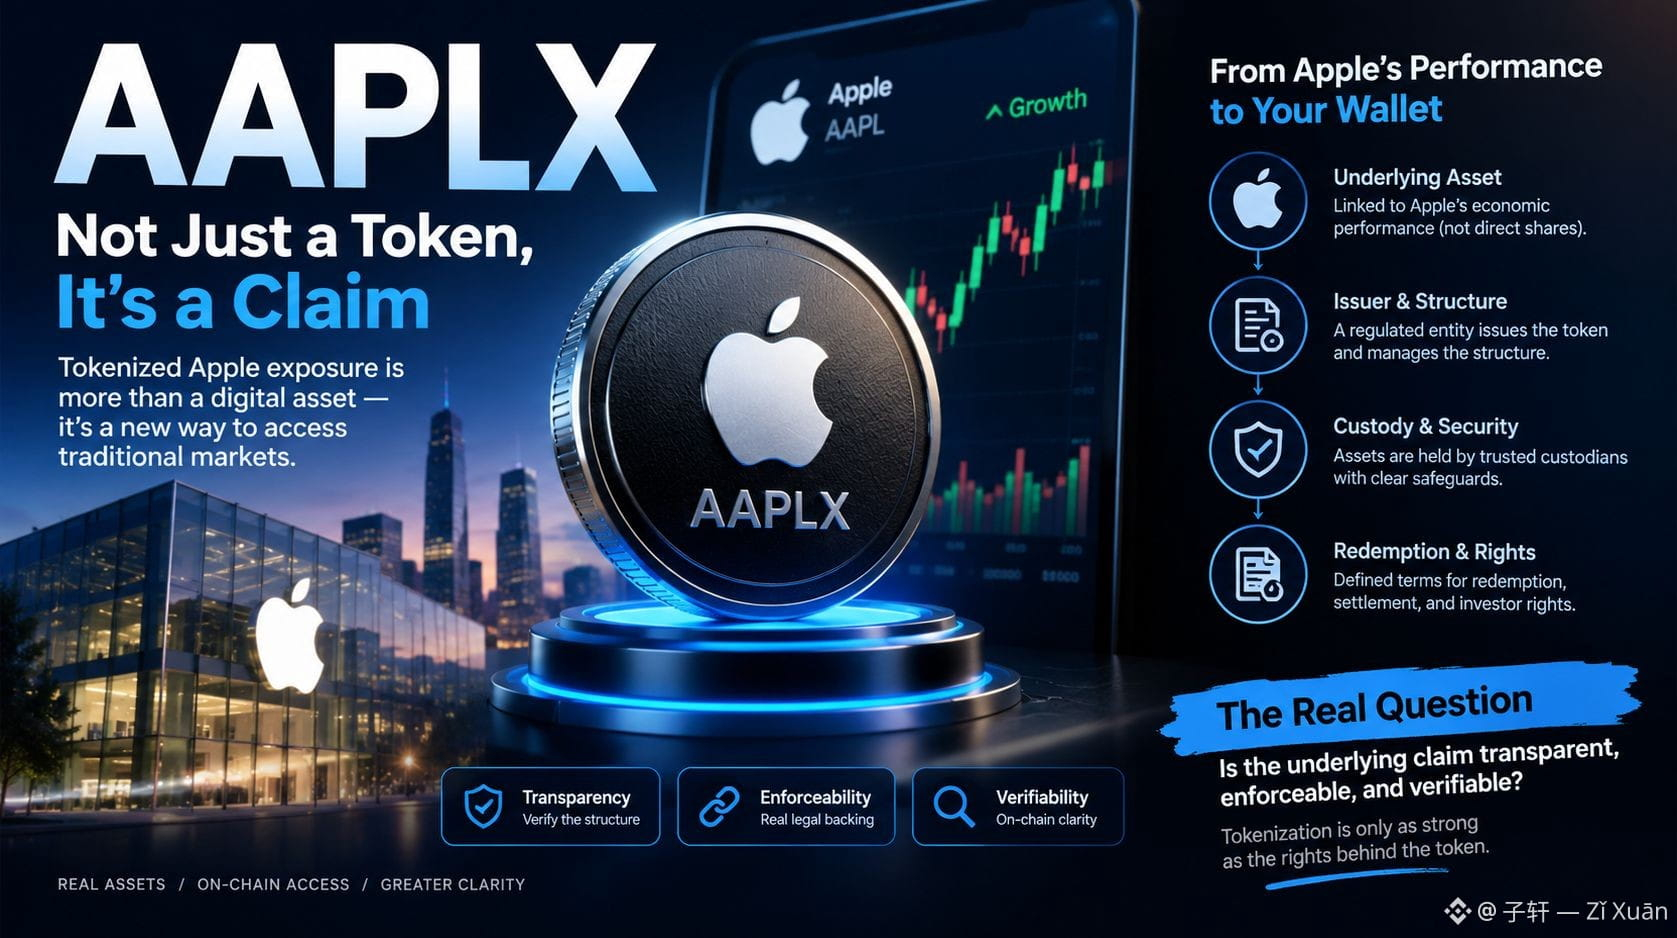

Cuanto más observo $AAPL X, más pienso que la pregunta importante no es simplemente cómo la tecnología lleva los activos tradicionales a la cadena de bloques, sino qué pueden verificar realmente los inversores una vez que esos activos entran en un mercado digital.
Piénsalo como tener un derecho digital sobre las acciones de una empresa. La interfaz puede resultar familiar y el token puede negociarse como un activo, pero el valor real depende de lo que respalda ese derecho. ¿Quién lo emite? ¿Qué derechos otorga? ¿Cómo se registra la titularidad y qué ocurre cuando es necesario canjearlo o liquidarlo?
Aquí es donde los activos tokenizados necesitan algo más que una dirección de cadena de bloques. Necesitan una conexión fiable entre el token digital, la exposición financiera subyacente y el marco legal que la rige.
AAPLX pone esta cuestión en primer plano mediante la idea de una exposición tokenizada vinculada a Apple. Sin embargo, los inversores deben distinguir entre tener acciones reales de Apple y tener un token diseñado para seguir su rendimiento económico. La estructura, el emisor, los acuerdos de custodia y las condiciones de canje son importantes.
Mi conclusión es sencilla: poner un activo en la cadena de bloques no hace que la titularidad sea automáticamente más clara ni más segura. El mercado suele centrarse en la accesibilidad y la liquidez, mientras que la cuestión de fondo es si el derecho subyacente es transparente, exigible y verificable. **La tokenización es tan sólida como los derechos que respaldan el token.#SouthKoreaConsidersEducationTaxOnCryptoExchanges #ThailandLaunchesWORPTStablecoinToQRPaymentApp #CanGoogleDefindItsCore $AAPL