
El anuncio del miércoles a las 2 p. m., hora del Este, mostrará si la Fed sube las tasas por segunda vez este año. El objetivo no ha cambiado: reducir la inflación. En septiembre, el comité elevó un cuarto de punto la tasa de los fondos federales. Fue la primera subida en tres años y, como resultado, los préstamos se encarecieron en toda la economía de EE. UU.
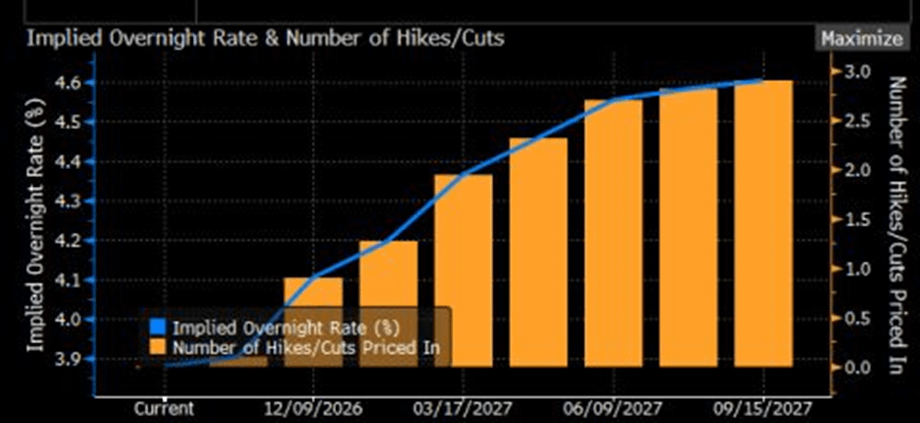
La mayoría de los economistas e inversionistas esperan una subida más antes de que termine el año, probablemente en la reunión del 8 y 9 de diciembre, la última de 2026. La herramienta FedWatch de CME Group calcula las expectativas sobre las tasas a partir de los futuros de los fondos federales a 30 días. Actualmente, indica un 88 % de probabilidades de que las tasas se mantengan sin cambios en octubre y un 71 % de que suban en diciembre. No hay reunión en noviembre.
Las expectativas que refleja Bloomberg coinciden estrechamente: alrededor del 10% de probabilidades de un movimiento esta semana y aproximadamente el 80% en diciembre. Las proyecciones trimestrales del mes pasado contaban la misma historia: el comité señaló que esperaba volver a subir las tasas más adelante este año.
La Fed trabaja con un conjunto de hechos complicado. La inflación es persistente, la guerra con Irán y los aranceles añaden presión, y el auge de la inversión en IA está llevando a la economía en su propia dirección. Los consumidores siguen gastando pese al débil sentimiento. Los rendimientos de los bonos suben mientras las acciones se disparan. El mercado laboral, los salarios y la inflación apuntan todos en direcciones distintas (Bloomberg Intelligence, 2026).
Las tasas tampoco pueden reabrir el estrecho de Ormuz ni resolver la escasez de chips. Siguen siendo la principal herramienta de la Fed, así que los funcionarios deben sopesar el riesgo de una inflación persistente frente al daño que podría causar un endurecimiento excesivo.
Argumentos a favor de subir las tasas
La inflación no se ha moderado.
El IPC y el IPP de septiembre estuvieron por encima de lo previsto, y el año se perfila como el segundo consecutivo en que se pierde terreno frente a los precios. Las subidas fueron generalizadas y los costos de la energía han aumentado desde que comenzó la guerra con Irán. La inflación ha superado el objetivo del 2% de la Fed durante más de cinco años, lo que alimenta el temor de que relajar la política demasiado pronto repita el error del repunte de la era de la pandemia. Los precios del petróleo siguen altos. Una venta masiva de acciones tecnológicas, relacionada con las dudas sobre la IA, también ha llevado a los inversores a deshacerse de activos más riesgosos. Ray Attrill, jefe de estrategia cambiaria de National Australia Bank, dijo que el mercado de bonos de EE. UU. parece estar guiando al dólar en términos más generales (Reuters, 2026).
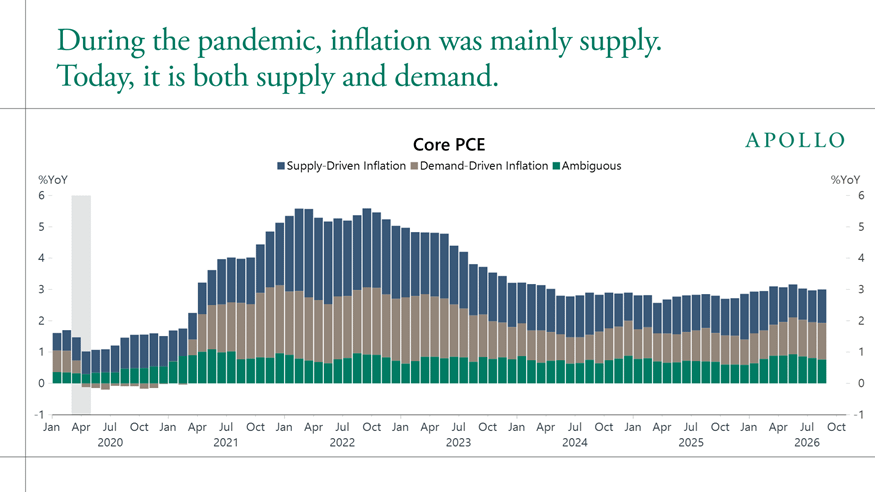
Apollo Research sostiene que la inflación ya no puede atribuirse únicamente a la oferta. Los datos de la Fed de San Francisco sitúan la inflación subyacente del PCE en el 3%, dividida por igual entre la oferta y la demanda (véase el gráfico de abajo). La oferta predominó en 2022, pero la proporción correspondiente a la demanda ha ido creciendo desde 2024. Las tasas pueden enfriar las presiones sobre los precios impulsadas por la demanda. Hacen muy poco frente a un choque de oferta, y ese es el punto para la Fed.
Esperar tiene un costo.
El debate es si hay que superar el rango actual de 3,75%-4% o detenerse y ver qué efecto han tenido las subidas anteriores. Los partidarios de una política más restrictiva dicen que un mayor endurecimiento demostraría que la Fed se toma en serio la inflación. Como se espera ampliamente una medida en diciembre, sostendrán que esperar seis semanas aporta poco y supone el riesgo de quedarse aún más rezagados. El sector más cauteloso responderá que unos costos de endeudamiento más altos podrían perjudicar a los hogares y a las pequeñas empresas, además de frenar la actividad (Bloomberg Intelligence, 2026).
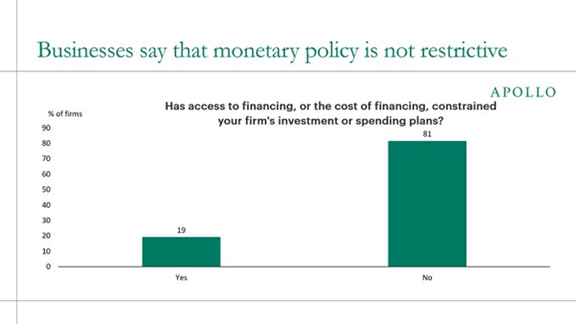
La política monetaria no parece restrictiva.
Apollo Research lo dice sin rodeos: la política monetaria no es restrictiva. En la encuesta de la Fed del tercer trimestre de 2026, solo el 19% de las empresas dijo que los costos de financiación o el acceso al crédito limitaban su inversión y gasto. El otro 81% indicó que no tenía restricciones.
Según la mayoría de los demás indicadores, las condiciones financieras tampoco parecen especialmente restrictivas. El NFCI de la Fed de Chicago sí subió a -0,50 en la semana que terminó el 9 de octubre, lo que apunta a condiciones financieras laxas. El índice de tensión de la Fed de San Luis cayó a -0,81 en la semana que terminó el 25 de septiembre, frente a -0,70 la semana anterior; cualquier valor inferior a cero significa que los mercados están más tranquilos de lo habitual. El índice de condiciones financieras de EE. UU. de Goldman también ha subido en las últimas semanas, pero el movimiento es pequeño y difícil de calificar como un endurecimiento drástico.
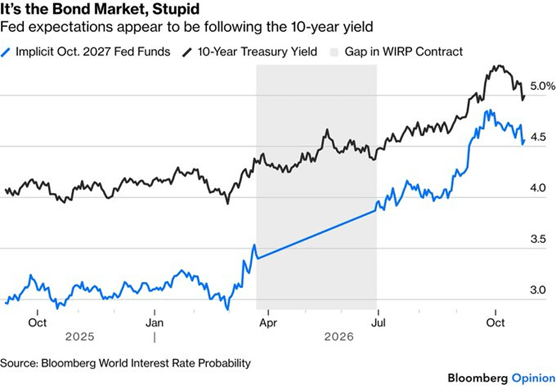
Luego está el mercado de bonos. Los inversores que vigilan la política monetaria, los llamados «vigilantes de los bonos», han estado vendiendo bonos del Tesoro. El gobernador Christopher Waller ha dicho que el fuerte aumento de los rendimientos a largo plazo está enfriando la demanda y realizando «parte del trabajo» que, de otro modo, tendría que hacer una política más restrictiva.
El rendimiento de los bonos a 10 años está ahora cerca del límite superior del rango de 4,0%-5,0% de la «vieja normalidad», su nivel más alto desde 2007. También sigue la trayectoria prevista para las tasas de los fondos federales dentro de un año. Así que la Fed debe demostrar su credibilidad en materia de inflación manteniendo una política restrictiva, aunque Warsh no deja de decirles a los operadores que estén atentos a los datos.
Una economía resiliente.
La IA complica aún más las cosas. La carrera por construir centros de datos y capacidad informática está sosteniendo el crecimiento y creando demanda de capital y chips de memoria. A largo plazo podría aumentar la productividad y ayudar a moderar los precios, pero ahora mismo está elevando los costos. Barclays descubrió que los hiperescaladores destinan más del 90% de su flujo de caja operativo a infraestructura de IA, lo que significa que las tasas más altas podrían tener menos efecto en parte de ese gasto.
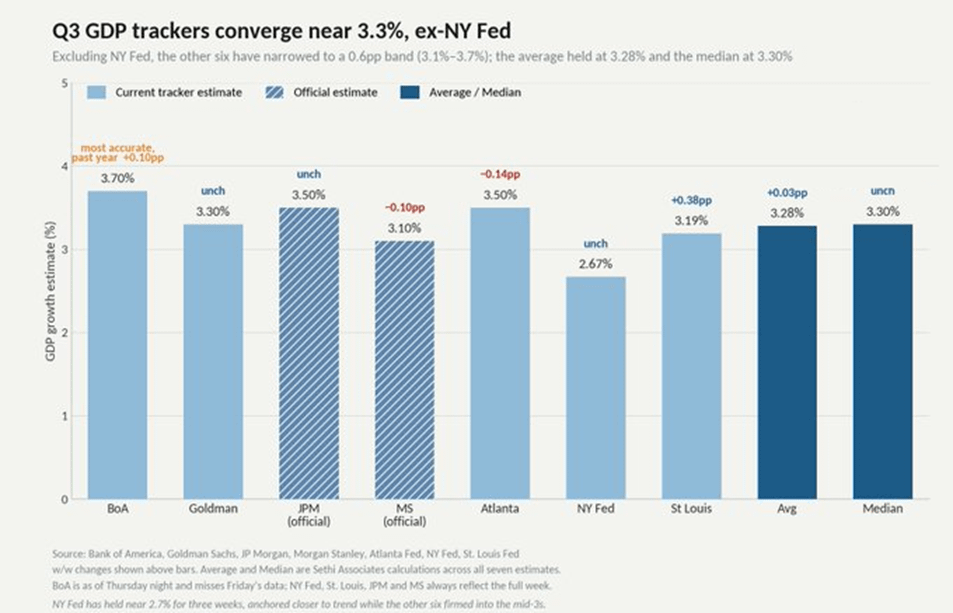
Las previsiones del PIB del tercer trimestre se mantienen antes de la publicación del jueves. La estimación promedio subió ligeramente, de 3,25% a 3,28%, y la mediana se mantuvo en 3,30%. Una revisión al alza de la Fed de San Luis contribuyó a ello, y solo la Fed de Nueva York prevé menos del 3,1%.
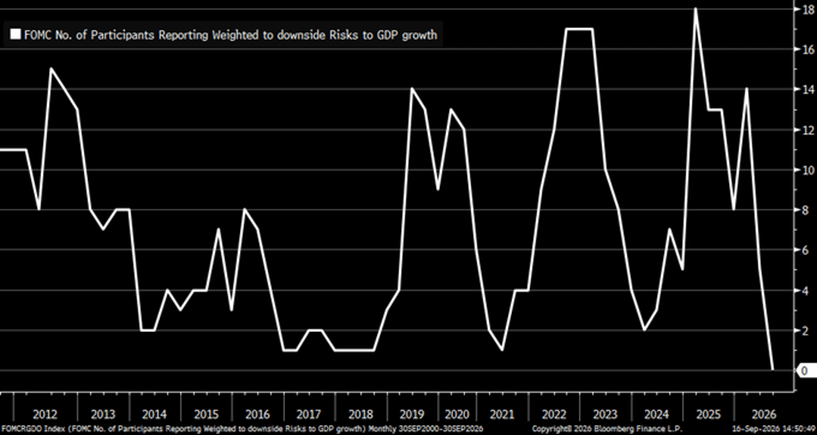
Bloomberg también señala que, desde que comenzó a publicarse el Resumen de Proyecciones Económicas, es la primera vez que ningún miembro prevé riesgos a la baja para el crecimiento del PIB. El tono de la Fed también es agresivo.
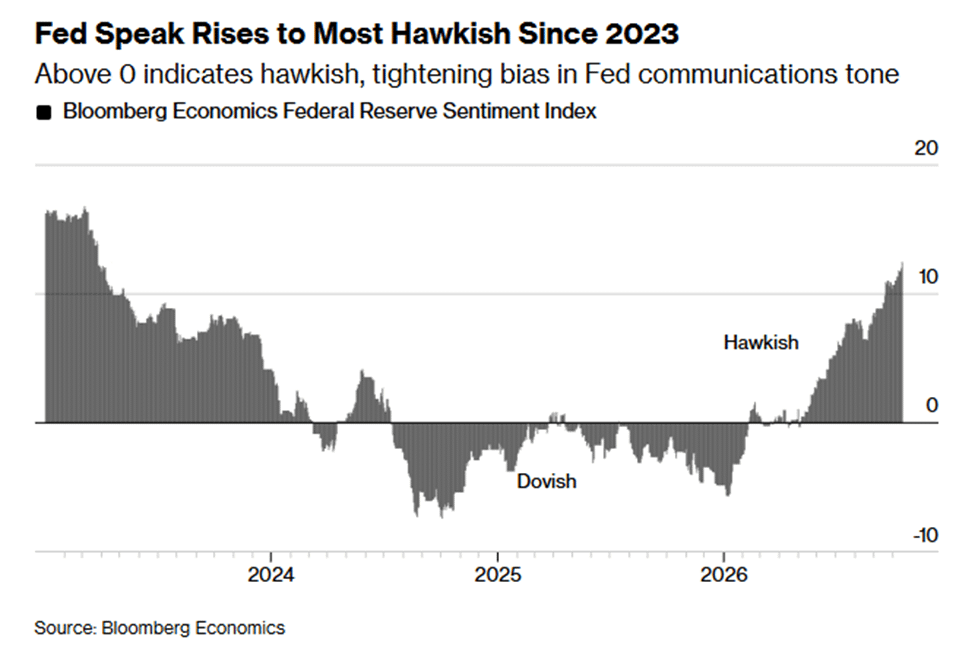
El índice Fed Speak de Bloomberg alcanzó su nivel más alto desde marzo de 2023, aunque esta semana se moderaron las expectativas del mercado sobre las subidas. Los funcionarios hablan con más dureza de lo que reflejan los precios del mercado.
Argumentos a favor de mantener las tasas
Espaciar las subidas cuesta poco.
Si los funcionarios siguen considerando que se trata de un reajuste de dos o tres subidas, repartir en más tiempo los movimientos restantes cuesta poco. «Llegar seis semanas tarde es un riesgo manejable», afirma Rob Kaplan.
Claudia Sahm describió la subida de septiembre como una medida de «gestión de riesgos», no como el comienzo de un ciclo agresivo. El comité se inclina por una subida más este año, lo que sugiere que la Fed está cubriendo sus apuestas respecto de la inflación.
Los movimientos consecutivos podrían parecer un ciclo más rápido de lo previsto:
La mayoría de los funcionarios dice que las tasas deben subir más, pero no en reuniones consecutivas. La vicepresidenta de la Reserva Federal, Michelle Bowman, no ve urgencia en subir más las tasas y afirma que los responsables de política monetaria tienen tiempo para evaluar cómo evoluciona la economía antes de considerar un mayor endurecimiento. Sus comentarios apuntan a un enfoque de esperar y ver en materia de política monetaria
Daly dice que es más probable que haya nuevas subidas que lo contrario, pero el momento aún está en discusión. No ve urgencia en actuar con información limitada y prefiere proceder con cautela, con más reuniones por delante. El IPC de septiembre mostró que los precios de la gasolina impulsaron la inflación general y que la inflación subyacente sigue persistente, por lo que el riesgo de una inflación por encima del objetivo continúa siendo alto.
El gobernador Christopher J. Waller vota en el FOMC en 2026 como miembro permanente de la Junta, y también dijo que habrá más subidas. Dejó margen para decidir el momento. No tienen que producirse en reuniones consecutivas, dijo, pero quiere que se apliquen dentro de un plazo razonable.
El gobernador Jefferson: la Fed «podría tomarse más tiempo» para decidir su próximo movimiento en las tasas. Los cambios futuros deberían estar impulsados por los datos.
Una sorpresa antes de las elecciones de mitad de mandato sería desconcertante.
Varios funcionarios han señalado que no hay prisa, y el silencio de Warsh ha impulsado las apuestas a que mantendrá las tasas sin cambios. Una subida sorpresiva días antes de las elecciones de mitad de mandato sacudiría los mercados. La Fed ha subido las tasas antes de elecciones, pero nunca por sorpresa. Tras la subida de septiembre, el presidente de la Fed de Nueva York, John Williams, dijo ante un público de la Universidad de Buffalo: «Con la decisión de política monetaria que tomamos en nuestra reunión de septiembre, no hay necesidad de actuar con urgencia y tenemos tiempo para reunir más información»
El mercado laboral.
El empleo se ha mantenido firme y está en su nivel máximo, pero el FOMC no quiere debilitarlo. La última vez que el mercado laboral mostró señales de tensión, la Fed aplicó un recorte «jumbo» de 50 puntos básicos el 18 de septiembre de 2024, que dejó la tasa de los fondos federales en 4,75%-5,0%, cuando el mercado laboral se enfriaba y aumentaba la inquietud.
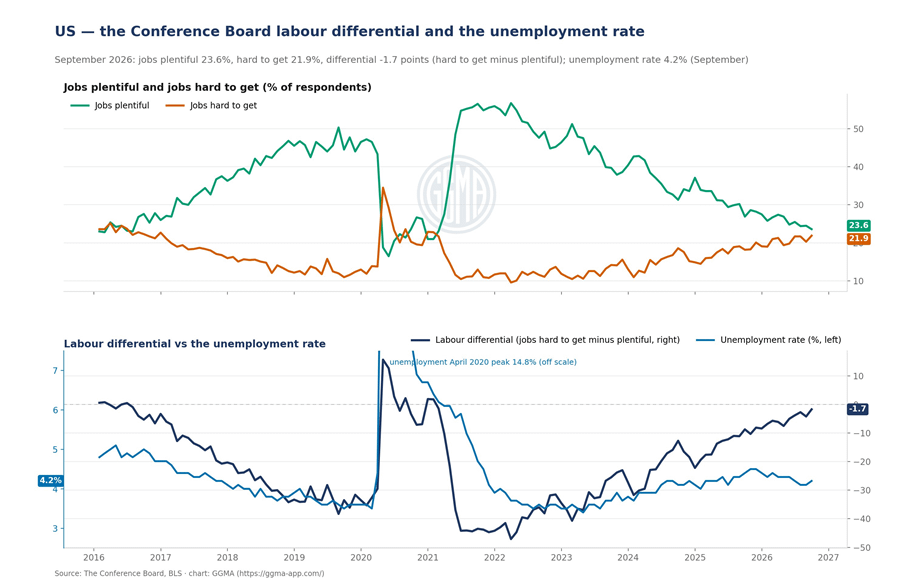
El sentimiento vuelve a deteriorarse. El diferencial de empleo de Conference Board cayó a -1,7 en septiembre, su nivel más débil desde febrero de 2021, y se prevé que la confianza baje a 81. Si la situación empeora más, podrían ponerse en duda las probabilidades del 78% de una subida en diciembre, incluso con el desempleo en 4,1%-4,3%.
El gasto en IA es un pilar y un punto débil:
El gasto de las empresas en centros de datos, chips y capacidad de la red eléctrica se ha convertido en un importante sostén del crecimiento de EE. UU., pero también ha creado una vulnerabilidad sistémica. Los economistas estiman que el gasto de capital relacionado con la tecnología y la IA impulsó una proporción desmesurada del crecimiento del PIB real. Los equipos de procesamiento de información y el software representaron hasta el 92% del crecimiento en la primera mitad de 2025, mientras que la manufactura y los servicios apenas avanzaron. Algunos macroeconomistas sostienen que la economía en general habría crecido a un ritmo cercano a cero o recesivo sin ese repunte. Las desorbitadas valoraciones de las acciones de IA también han aumentado el patrimonio de los hogares, al que se calcula que han sumado 180.000 millones de dólares, una fracción del aumento total del gasto de los consumidores.
El PIB del segundo trimestre se revisó al alza en 0,7 puntos porcentuales respecto de la segunda estimación, principalmente por una mayor inversión, gasto de los consumidores y gasto público.
Rendimientos en alza:
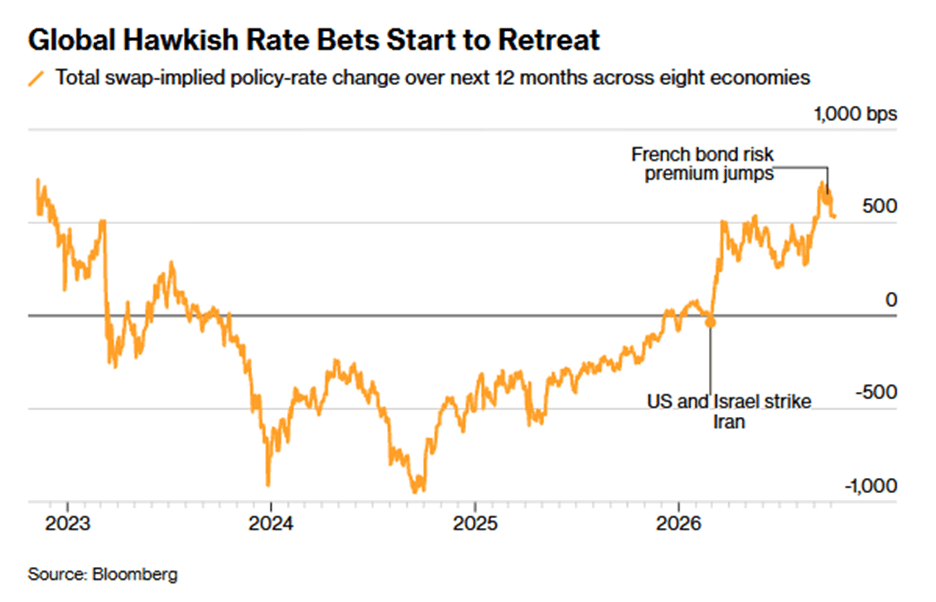
Los rendimientos de los bonos globales se han disparado a máximos de varios años. Eso endurece las condiciones financieras y podría reducir la necesidad de más subidas de tasas por parte de los bancos centrales. Desde mediados de septiembre, los mercados han reducido en casi 200 puntos básicos las expectativas de subidas de tasas en ocho grandes economías.
La rueda de prensa
El presidente de la Fed, Kevin Warsh, hablará después de la decisión. Los inversores no deberían esperar indicios de antemano, ya que se ha pronunciado en contra de ofrecer orientación anticipada sobre los movimientos de las tasas.
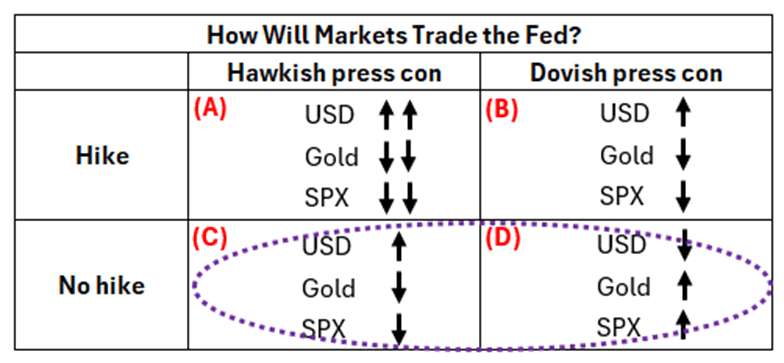
¿Qué podemos decir sobre el miércoles? Para empezar, la Fed no subirá las tasas, dado lo que reflejan los precios del mercado, y eso impone un límite natural al tono agresivo que puede adoptar la rueda de prensa. Si Warsh se muestra totalmente agresivo, alguien preguntará por qué el comité simplemente no subió las tasas, y él querrá evitar esa conversación.
También hizo un buen trabajo en septiembre al explicar el cambio respecto de julio, citando tres motivos: el crecimiento había sido más fuerte de lo esperado, la inflación no había bajado lo bastante rápido y los precios del petróleo estaban subiendo (la reunión tuvo lugar justo después del ataque al oleoducto saudí Este-Oeste). Ahora las perspectivas de crecimiento son más débiles y preocupa más que la IA sea una burbuja.
Robin J. Brooks, de la Brookings Institution, aborda esa cuestión con su matriz de dos por dos para explicar cómo encara la reunión. La inflación persistente y los precios del petróleo, superiores a los que había antes del 16 de septiembre, contrarrestan ese factor. En la matriz de dos por dos de arriba, quedamos en la fila inferior, entre los cuadrantes izquierdo (C) y derecho (D), así que la rueda de prensa debería ser, en términos generales, neutral para los mercados.
Cuando la Fed mantuvo las tasas sin cambios en su reunión del 29 de julio, los mercados reaccionaron con enojo. La curva de rendimientos de EE. UU. se empinó por un aumento de los rendimientos a largo plazo, y pronto se extendió la idea de que la Fed había perdido credibilidad. Claramente tocó una fibra sensible. El Tesoro anunció una recompra sorpresiva el 19 de agosto, y Warsh adoptó un tono agresivo en Jackson Hole, lo que preparó el terreno para la subida unánime del 16 de septiembre.
Teniendo en cuenta la fuerte reacción de los mercados a Warsh este verano, sorprende la calma actual. Antes del 29 de julio, los mercados descontaban subidas de diez puntos básicos, pese a una lectura de inflación subyacente medida por el IPC que había sido plana apenas dos semanas antes. Ahora descuentan solo tres puntos básicos para mañana (la línea naranja del gráfico de abajo), aunque el IPC sorprendió al alza hace dos semanas y las elecciones de mitad de mandato están cerca.
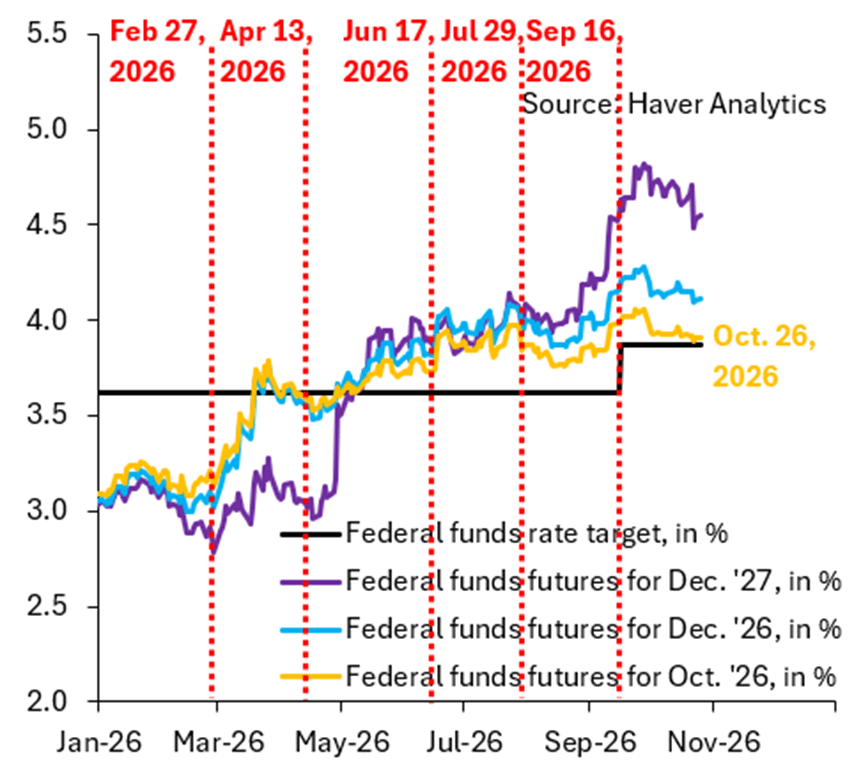
Si los mercados temieran que la Fed estuviera bajo control político, esta sería la reunión en la que pondrían a prueba a Warsh. Lo que realmente importa es cuán frágil es la tregua entre los mercados y la Fed, y si algo ocurrido el miércoles podría romperla.
Conclusión
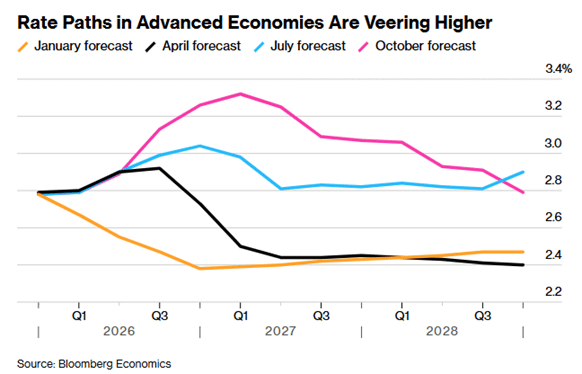
Las tasas van a subir. La incógnita es cuándo. Se desvanecen las esperanzas de recortes de tasas a nivel mundial, y el indicador de Bloomberg Economics ahora descuenta casi 25 puntos básicos de subidas en las economías avanzadas, con tasas que se mantendrían altas mientras la guerra en Oriente Medio, la resiliencia del crecimiento, el auge de la IA y el gasto público alimentan la inflación.