HSBC obtuvo en el tercer trimestre un beneficio antes de impuestos de 9.600 millones de dólares, un 32% más interanual; ese día, sus acciones cayeron un 6% en Londres.
Ese mismo día, la confianza de los consumidores franceses cayó en octubre a 80, su nivel más bajo desde junio de 2013.
Los tipos altos no benefician a todos por igual: sostienen a unos y presionan a otros. Los bancos ganan por el lado de los activos; los hogares y las cuentas públicas pagan por el lado de los pasivos.
De ese aumento del 32%, 1.400 millones proceden de provisiones legales del mismo periodo del año pasado que no se repitieron: un efecto puntual. Los ingresos fueron de 18.600 millones, un 5% más interanual, por debajo de los 19.000 millones que esperaba el mercado.
Lo que realmente se ha estancado son dos partidas. Los ingresos netos por intereses subieron un 6%, hasta los 9.300 millones, y el margen de interés neto se mantuvo en el 1,57%, sin cambios respecto al mismo periodo del año pasado.
Los ingresos de gestión patrimonial fueron de 2.700 millones, sin cambios interanuales. En los dos primeros trimestres habían crecido un 15% y un 23%, respectivamente.
El margen se ha detenido; las provisiones y las comisiones sostienen el beneficio. La rentabilidad anualizada sobre el capital tangible fue del 17,7%.
Esa es la explicación de la caída del 6%. Al estancarse el margen, el criterio de valoración pasó del margen a las comisiones y la gestión patrimonial; esta última no creció nada este trimestre.
Ese mismo día, los bonos británicos a 2032 por valor de 4.500 millones de libras se emitieron con un rendimiento del 5,036%, frente al 4,843% de cinco semanas antes (según cifras de los medios).
El plan de recortes fiscales sin financiación de septiembre de 2022 disparó el rendimiento de los bonos a 30 años y llevó a la libra a mínimos históricos.
El miércoles se anunciará el primer presupuesto del ministro de Economía, mientras se pide al sector bancario que pague más impuestos.
Las cuentas de Francia son más claras.
La confianza se situó en 80, frente a 85 en la lectura anterior y una media de largo plazo de 100; quedó por debajo de las previsiones de todos los economistas (mediana: 85). El indicador sobre el nivel de vida marcó su mínimo desde que comenzó la encuesta, en 1972.
Pero hay una fecha límite que tener en cuenta: la encuesta se realizó hasta el 19 de octubre y la mayoría de las respuestas se recogieron al principio del periodo. Apenas refleja los disturbios del 17 de octubre.
La lectura de noviembre será la que incorpore el impacto de los disturbios.
El mercado de bonos se movió primero. El rendimiento de los bonos franceses a 10 años retrocedió por debajo del 5%; la semana pasada había alcanzado su nivel más alto desde 2002. La diferencia entre los rendimientos de Francia y Alemania se estrechó a 161 puntos básicos; la semana pasada había alcanzado su nivel más amplio desde 2011.
El viernes pasado, Moody’s mantuvo la calificación Aa3, bajo el supuesto de que Francia reducirá realmente el déficit en 2027.
En noviembre de 2011, la diferencia entre los rendimientos de los bonos franceses y alemanes a 10 años llegó a acercarse a los 200 puntos básicos.
S&P rebajó la calificación de Francia a AA+ el 13 de enero de 2012; Moody’s la rebajó a Aa1 en noviembre de 2012. Primero se movió el diferencial, después las calificaciones y, por último, la confianza.
También hay que considerar los argumentos en sentido contrario. El diferencial de 161 puntos básicos ya se está estrechando, la rebaja de calificación se ha pospuesto y HSBC sigue ganando 9.600 millones. Por ahora, no cabe hablar de «crisis».
Lo que no tengo claro es si, una vez que los márgenes hayan tocado techo, los grandes bancos europeos podrán compensarlo con la gestión patrimonial. La tendencia tiene sentido, pero este trimestre solo aporta la mitad de las pruebas; no basta para confirmarla.
Conviene recordar que estas dos cuentas deben leerse juntas. Cualquier análisis que trate los tipos altos como una variable única acabará fallando cuando los activos y los pasivos empiecen a tirar en direcciones opuestas. Porque un mismo tipo de interés es un ingreso para quien presta dinero y una factura para quien lo devuelve.
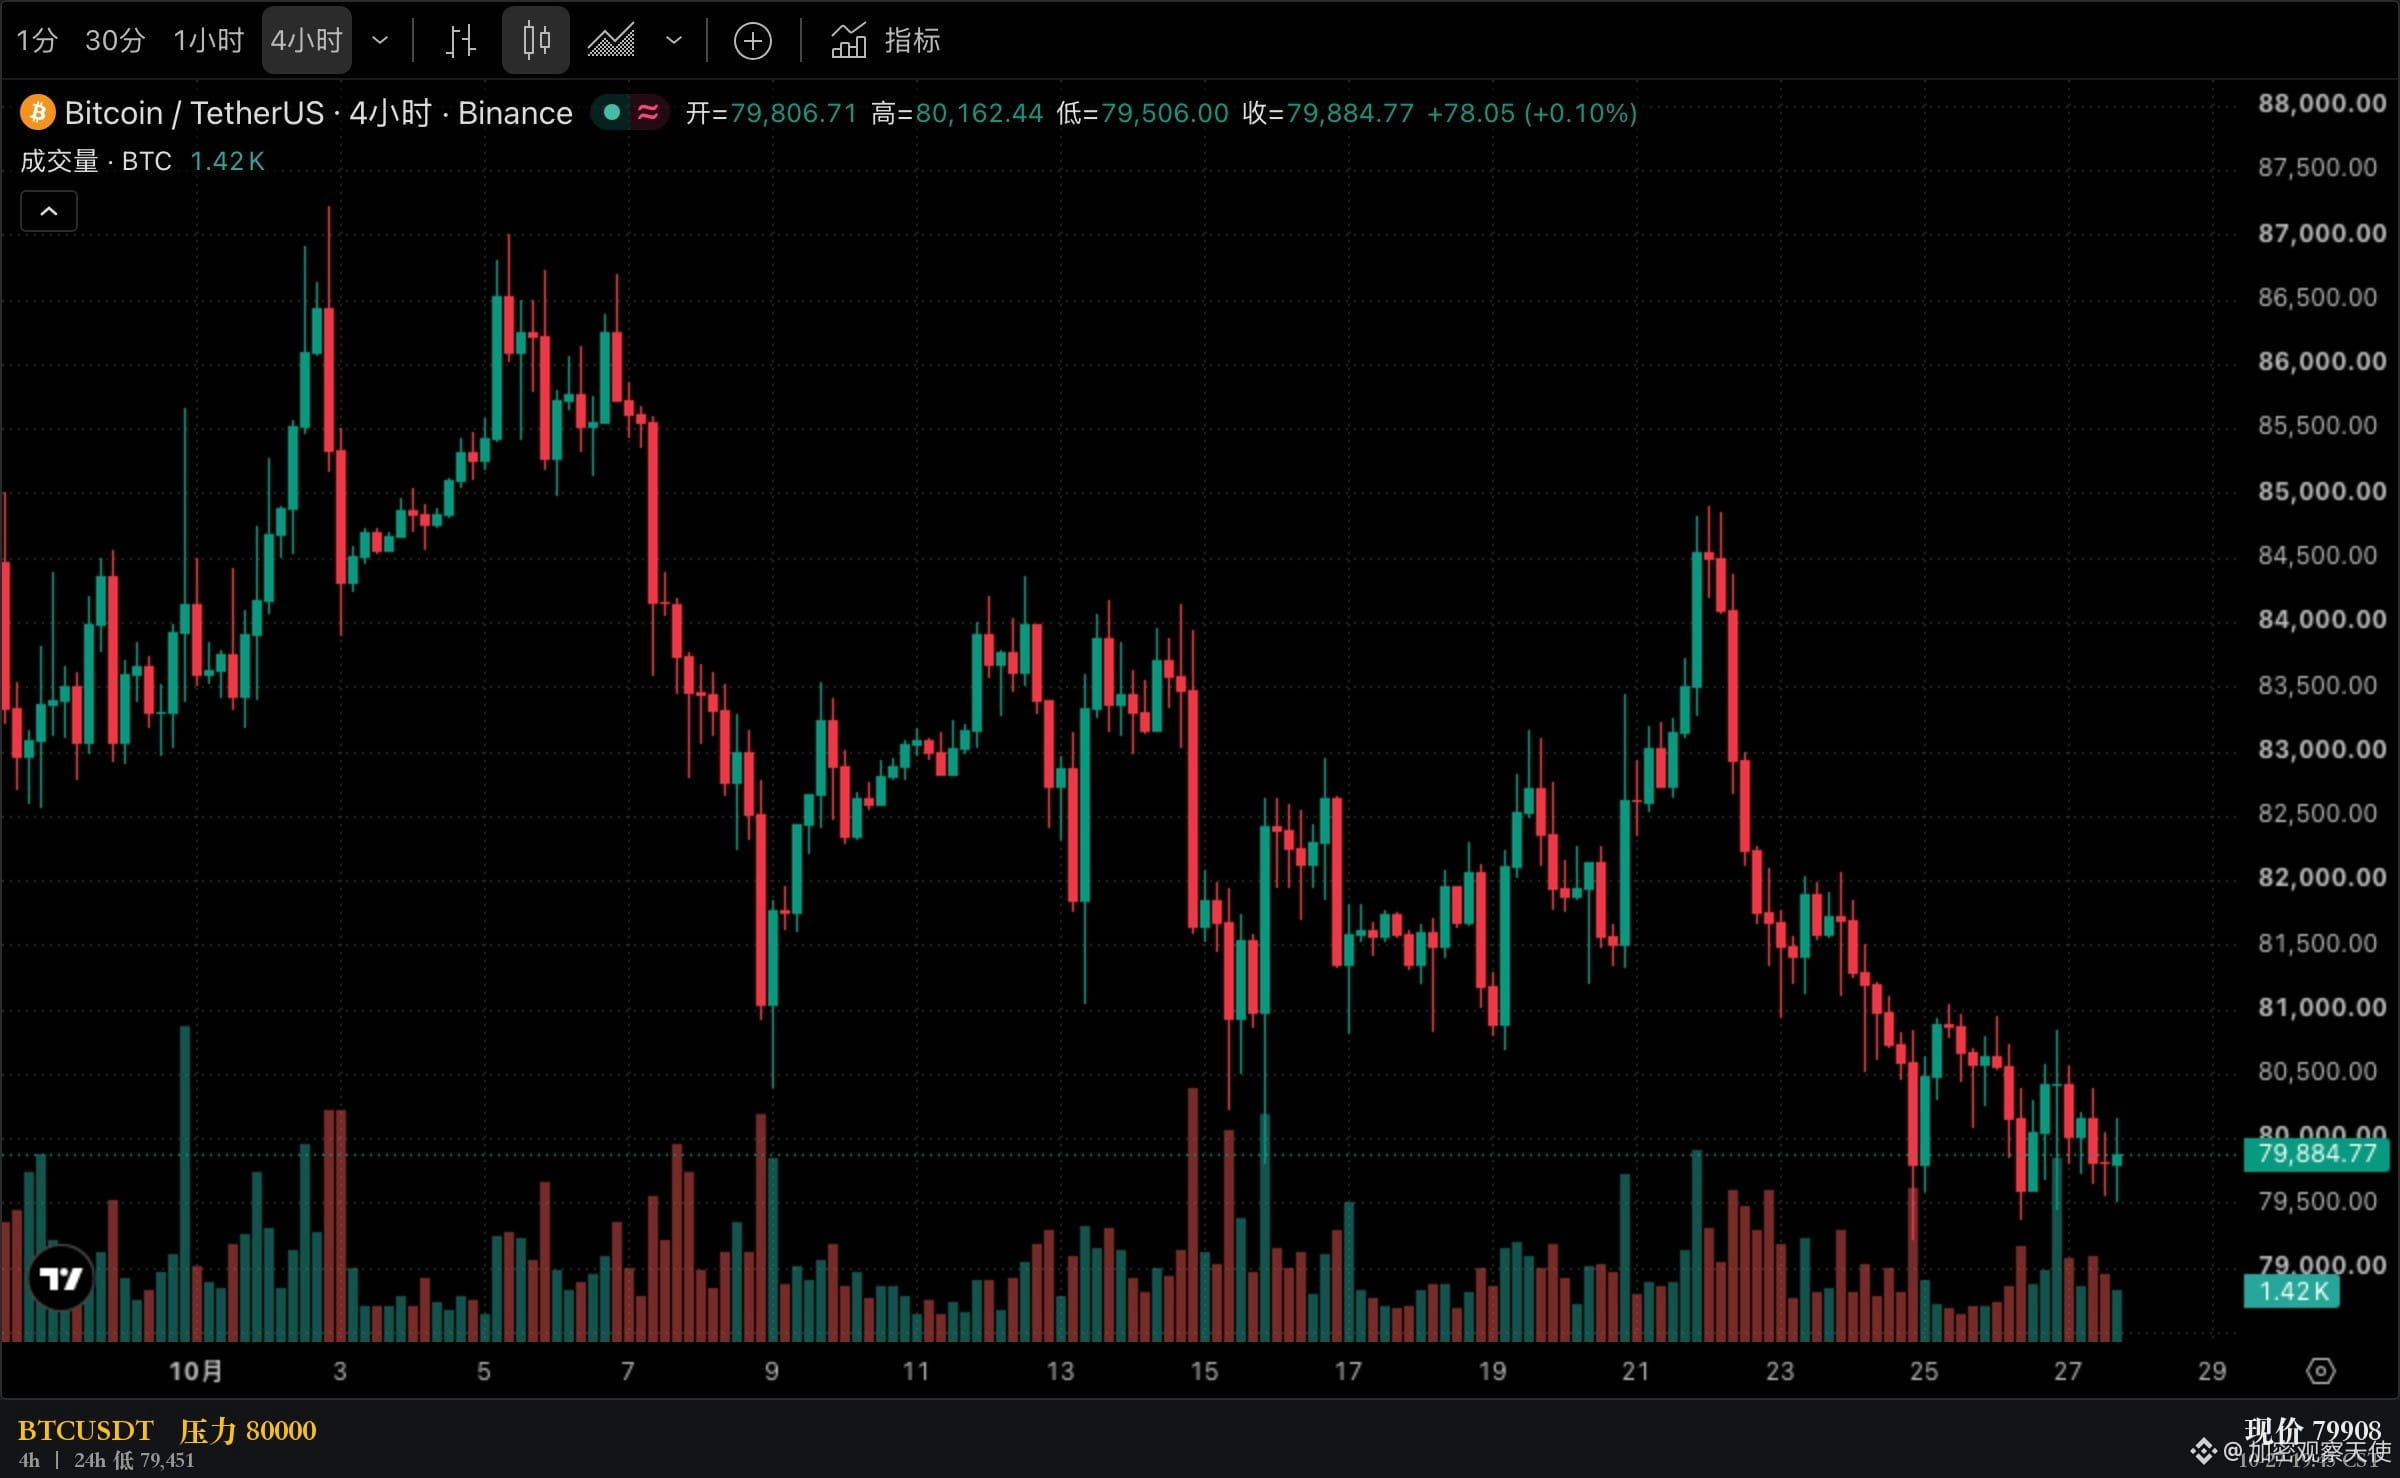
$BTC 79908: prácticamente sin cambios en 24 horas; no siguió esta tendencia.
El euro cotiza a 1.1147, con una caída del 0,22%. Este jueves se reúnen el Banco Central Europeo y la Reserva Federal. ¿Qué lado te preocupa más que ceda primero?
Los datos corresponden a una instantánea tomada entre las 19:32 y las 19:45. Lo anterior es un análisis estructural y no constituye asesoramiento de inversión.