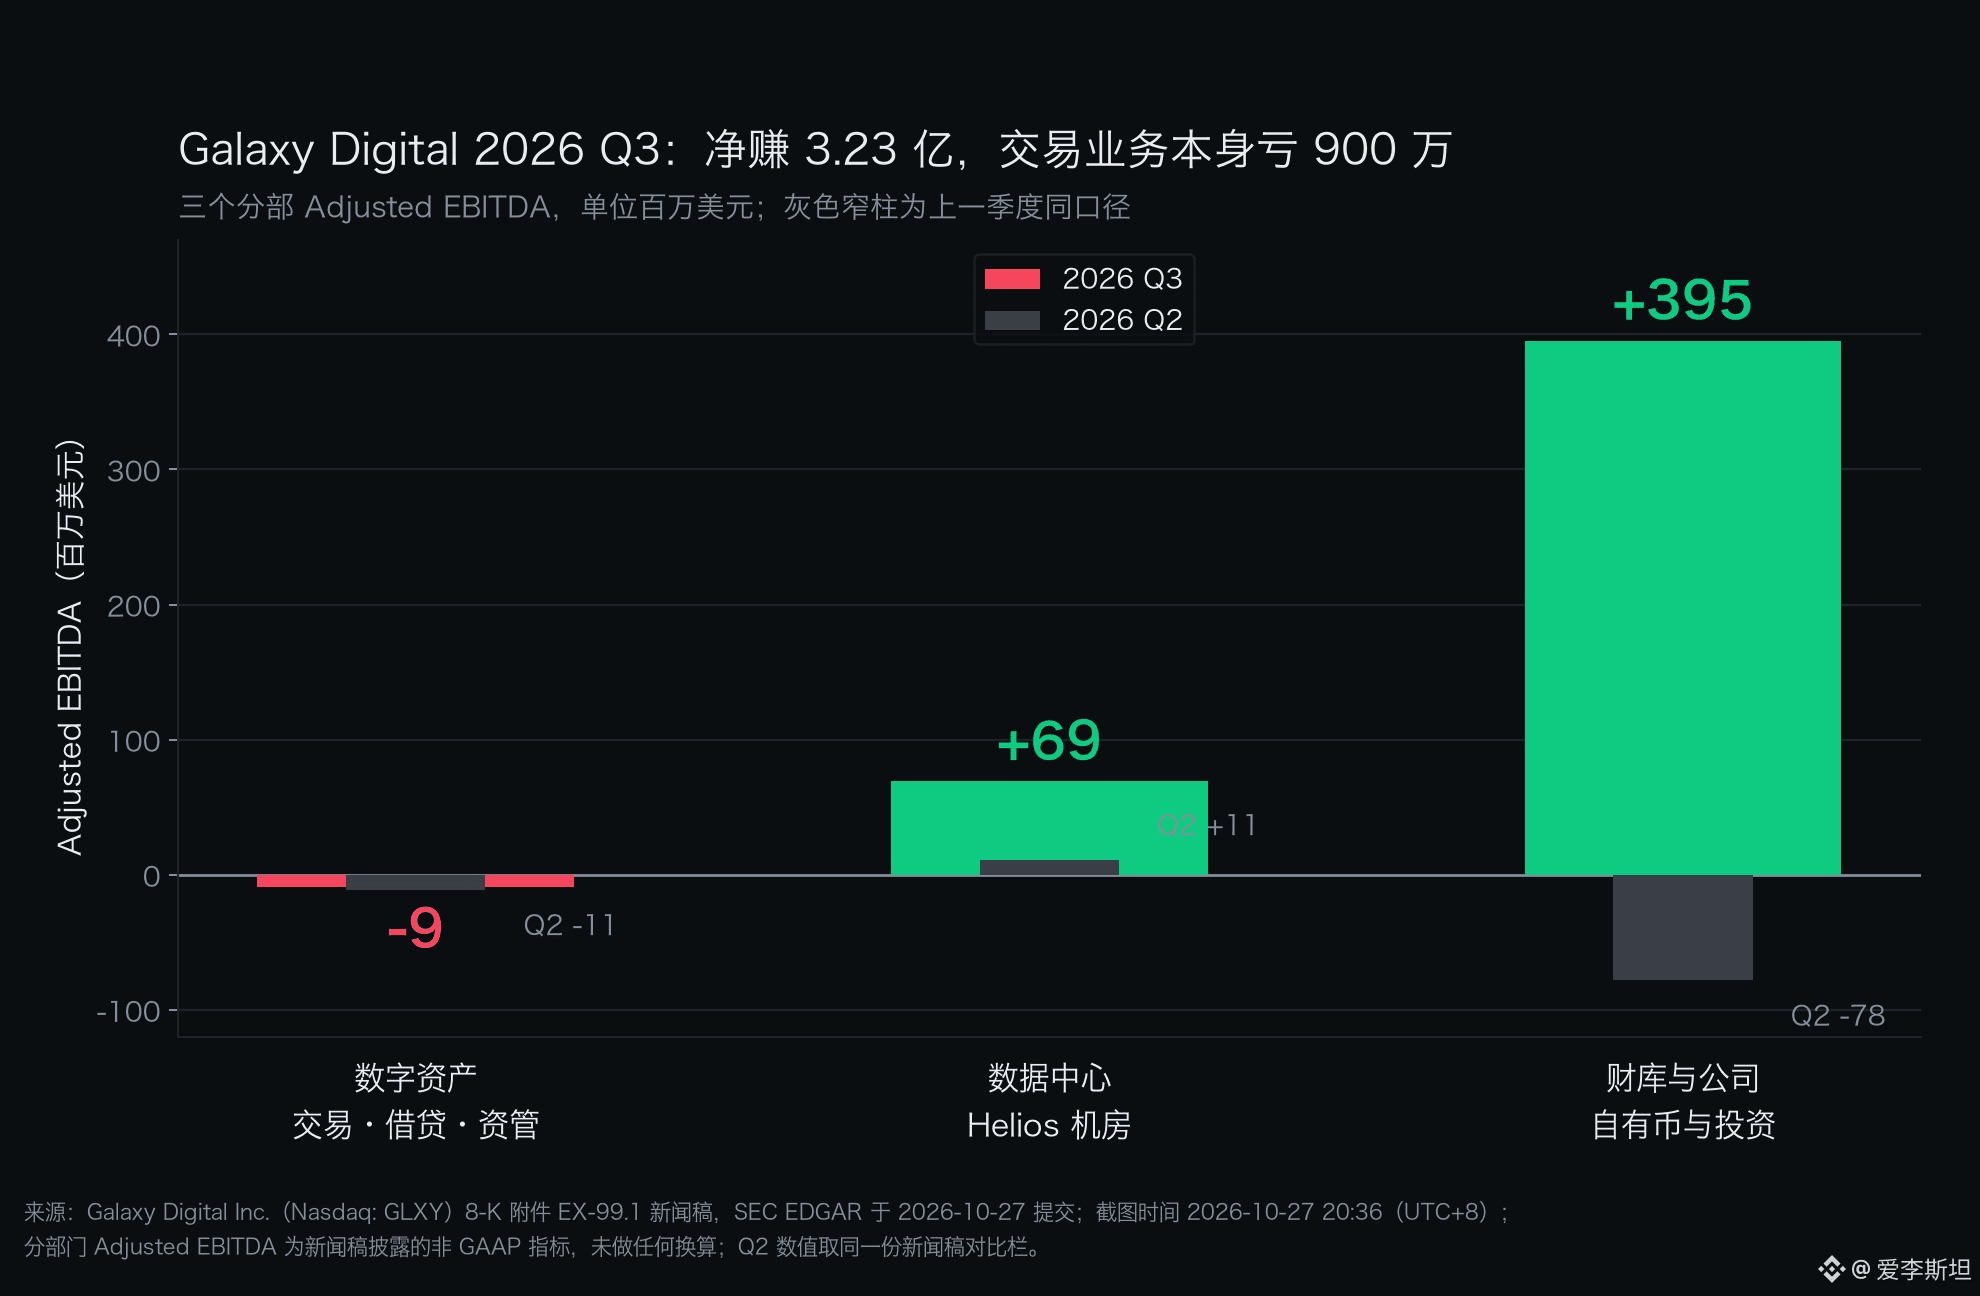
Galaxy ganó trescientos veintitrés millones en un trimestre, pero la parte que dependía del trading perdió nueve millones
$GLXY obtuvo una ganancia neta de trescientos veintitrés millones de dólares este trimestre. La parte que ganó con trading de cripto, préstamos y gestión de activos tuvo un EBITDA ajustado de menos nueve millones.
El dinero no vino del trading.
Ni un céntimo.
Al poner los tres segmentos juntos, se ve clarísimo. Tesorería y corporativo: trescientos noventa y cinco millones; centros de datos: sesenta y nueve millones; activos digitales: menos nueve millones. En total, cuatrocientos cincuenta y cinco millones, ni un céntimo de diferencia.
El noventa por ciento de las ganancias vino de su propio balance. Nada que ver con el trading.
Mucha gente ve “un banco de inversión cripto gana trescientos millones en un trimestre” y cree que el negocio se está recuperando, pero en realidad este sector tiene márgenes brutos tan finos como papel. Los ingresos totales del trimestre, incluyendo ganancias de trading, fueron 8.700 millones de dólares; las comisiones de trading, 8.000 millones; entre ambas cosas solo quedaron 700 millones.
La división de activos digitales tuvo un margen bruto de 71 millones. Tras restar personal, cumplimiento y sistemas, terminó con un EBITDA de menos nueve millones. Se evaporó.
8.700 millones de flujo, margen bruto del 6,5%, y aun así acabó perdiendo. ¿Dónde está el problema? En realidad no gana dinero con el spread.
El market making y los préstamos viven de márgenes muy bajos; cuanto más volumen, más fino el margen. Lo que de verdad da dinero es la cantidad de monedas que tiene en balance.
La página cinco del comunicado desglosa esas monedas. Bitcoin: 538 millones; Ethereum: 128 millones.
El patrimonio total de la empresa es de 3.000 millones, y solo esas posiciones representan 1.700 millones.
Así que de esos más de trescientos millones de este trimestre, la mayor parte fue una nueva valoración. Eso es todo.
La parte contradictoria está aquí. De los tres segmentos, el único que realmente ingresa efectivo es el de centros de datos: 69 millones en alquileres, pero este trimestre invirtió 757 millones en capex, y su deuda subió de 1.500 millones a 5.300 millones.
La parte que gana dinero está quemando caja para expandirse, mientras la parte rentable solo es una ganancia no realizada. Bastante frágil.
Aquí no puedo afirmarlo con total seguridad. De esos 395 millones de tesorería, no sé cuántos ya están realizados; el comunicado solo da el EBITDA por segmento, sin separar ganancias realizadas y no realizadas. Suena coherente, pero no se puede demostrar.
Hay algo que sí se puede comprobar. El 30 de septiembre, Bitcoin cerró en 83576,90; ahora está en 80217, una caída del 4%. La ganancia por revalorización de este trimestre, al empezar el siguiente, ya tendrá que devolverse en parte.
Lo realmente importante es esta estructura. Una empresa con marca de trading cripto no gana dinero con el trading; gana con las monedas que posee y con los centros de datos que construye.
Cualquier negocio que base su valoración en la apreciación de activos termina siendo un apalancamiento sobre ese precio.
Porque el flujo de caja se puede fabricar, el spread se puede comprimir, pero el precio de las monedas no lo decide uno mismo.
$BTC precio actual 80217, caída del 0,29%; la línea de los 80 mil hoy sigue sin sostenerse.
Fuente: Galaxy Digital Inc. 8-K, anexo EX-99.1, comunicado de prensa; presentado hoy ante el SEC EDGAR
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/glxy-20260930xpressrelease.htm