

El volumen diario de DEX de Robinhood Chain ha caído un 79 % desde su máximo de 3.670 millones de dólares, alcanzado el 4 de septiembre. Sin embargo, los 1.130 millones de dólares depositados en la cadena apenas se han movido. Robinhood presenta hoy, 27 de octubre, sus resultados del tercer trimestre tras el cierre del mercado estadounidense. Antes de eso, recopilé por mi cuenta las cifras de DefiLlama, la API de Morpho, los datos de recompensas de Merkl y el RPC de la propia cadena para averiguar qué está reteniendo realmente ese dinero.
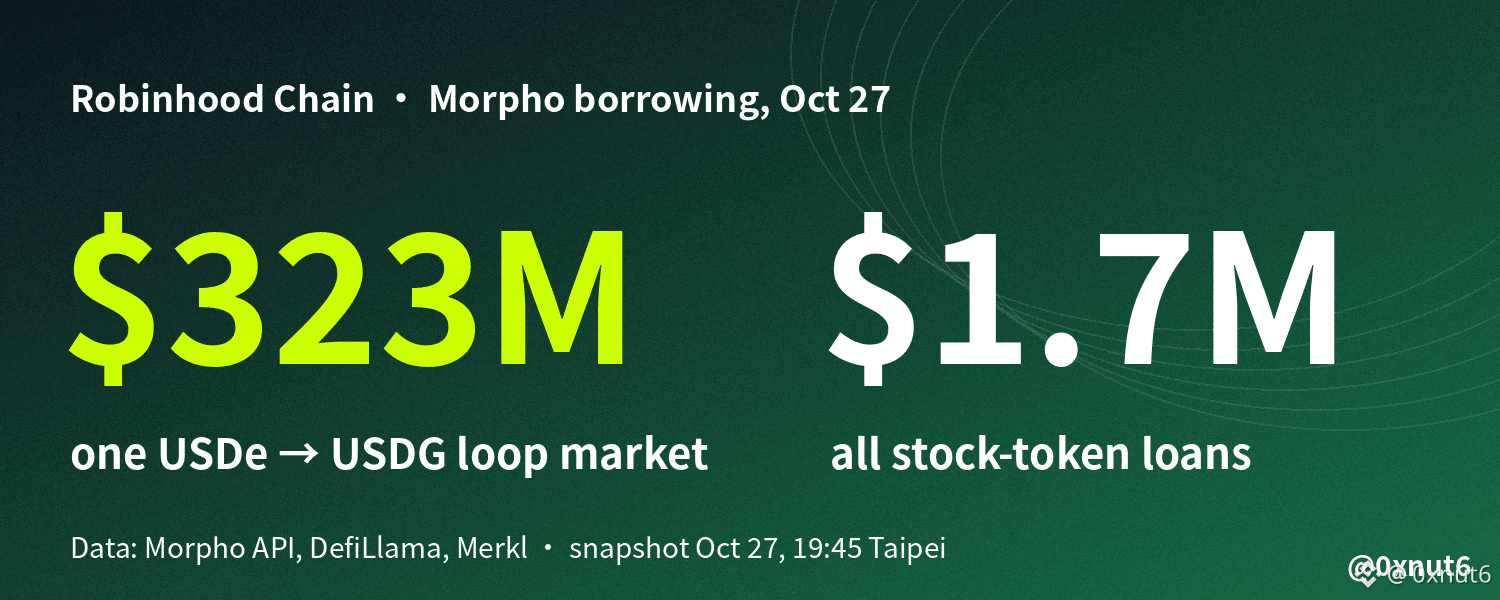
En resumen, la mayor parte no es capital destinado a operaciones ni crédito respaldado por tokens de acciones. Alrededor de 323 millones de dólares están en un único mercado de préstamos donde cerca de un centenar de billeteras piden prestado USDG usando USDe como garantía, con una relación préstamo-valor promedio del 89 %, y dos campañas de recompensas les pagan a ellos y a sus prestamistas unos 96.000 dólares al día para que se queden. Todas las cifras que aparecen a continuación proceden de una instantánea tomada alrededor de las 19:45, hora de Taipéi (11:45 UTC), el 27 de octubre, salvo que indique lo contrario.
La actividad de trading en Robinhood Chain ha disminuido en seis de las últimas siete semanas
Robinhood Chain es la red de capa 2 de Ethereum que @RobinhoodCrypto lanzó en la red principal pública el 1 de julio. Está construida sobre la pila de Arbitrum y se presenta como un espacio para acciones tokenizadas y DeFi.
Sus exchanges descentralizados tuvieron un final de verano espectacular. La página de la cadena de DefiLlama muestra que el volumen diario de DEX alcanzó un máximo de $3.67 mil millones el 4 de septiembre, y que la semana del 31 de agosto al 6 de septiembre superó los $18.2 mil millones. El volumen acumulado superó los $100 mil millones el 9 de octubre y ahora ronda los $121.9 mil millones.
Desde esa semana, la curva solo ha ido en una dirección, con una única pausa. El volumen semanal cayó a $14.1 mil millones y luego a $11.0 mil millones. Siguió bajando hasta los $6.4 mil millones en la semana del 5 de octubre, repuntó una vez y cayó a $5.4 mil millones en la semana del 19 al 25 de octubre.
En los últimos 30 días, el volumen de DEX fue de $29.7 mil millones. Es un 46.6% menos que en los 30 días anteriores. El 26 de octubre, la cadena registró $758 millones, alrededor de una quinta parte del volumen del día récord.
Las comisiones siguieron la misma tendencia. Las aplicaciones de la cadena generaron $101.8 millones en comisiones durante los últimos 30 días. El exchange Uniswap V4 por sí solo recaudó unos $37.9 millones de esa cifra. En segundo lugar quedó una plataforma de lanzamiento llamada Pons, con unos $20.7 millones. Sigue siendo mucho dinero, pero se trata de una economía de trading que se ha enfriado durante dos meses.
Los préstamos, no el trading, concentran la mayor parte del dinero de la cadena
El valor total bloqueado cuenta otra historia. El TVL, es decir, el valor en dólares de los activos depositados en las aplicaciones de una cadena, pasó de $174 millones a mediados de julio a $529 millones un mes después. Alcanzó los $930 millones a mediados de septiembre y un récord de $1.153 mil millones el 22 de octubre. Hoy se sitúa en $1.128 mil millones, un 2% por debajo de ese máximo, mientras que el volumen de trading está aproximadamente un 80% por debajo de su propio máximo.
La distribución por aplicación explica por qué las dos curvas no avanzan juntas. Morpho Blue, el protocolo de préstamos operado por @Morpho, representa $617.5 millones, o el 55% del TVL de la cadena. Uniswap V4 tiene $174.7 millones y la plataforma de contratos perpetuos Lighter, $116.4 millones. DefiLlama también incluye la bóveda de Steakhouse, con $544.3 millones, pero esa bóveda deposita en Morpho, así que sumar ambas cifras contaría los mismos dólares dos veces.
Las monedas estables cuentan la misma historia desde otro ángulo. La oferta de monedas estables de la cadena es de $1.082 mil millones, casi sin cambios respecto de los $1.069 mil millones del 20 de septiembre, aunque el volumen semanal de trading se redujo aproximadamente a la mitad durante ese mismo período. USDG, la moneda estable Global Dollar que utilizan los productos de Robinhood, representa $679 millones, y USDe de Ethena, $369 millones. Cuando el dinero no se retira al disminuir el trading, suele haber otro motivo para quedarse; en esta cadena, ese motivo es el rendimiento de los préstamos.
Un solo mercado de monedas estables concentra dos tercios de todos los préstamos
Morpho funciona como un conjunto de mercados aislados. Cada uno empareja un único token de garantía con un único token de préstamo, un umbral de liquidación fijo llamado LLTV (la relación préstamo-valor a partir de la cual una posición puede liquidarse) y un oráculo de precios. En Robinhood Chain, la API de Morpho muestra $546.1 millones suministrados y $489.5 millones prestados en todos los mercados.
El mercado más grande, por mucho, presta USDG con USDe como garantía y tiene un LLTV del 91.5%. Cuenta con $360.5 millones de USDG suministrados y $323.4 millones prestados, así que el 89.7% del USDG disponible para prestar ya está prestado. Los prestatarios han aportado $363.1 millones en USDe como garantía. Los prestamistas ganan un 3.81% anual y los prestatarios pagan un 4.25%. Ese único mercado representa el 66% de todos los préstamos de Morpho en la cadena. Se creó el 9 de junio, tres semanas antes de la apertura de la red principal pública.
Los tres mercados siguientes también prestan USDG con otras monedas vinculadas al dólar como garantía. Los prestatarios deben $122.2 millones frente a syrupUSDG, $30.1 millones frente a mGLO y $11.0 millones frente a spUSDG.
Los mercados de acciones tokenizadas acaparan la mayoría de los titulares. Morpho y Robinhood permitieron usar las Robinhood Stock Tokens como garantía el 22 de octubre: NVDA y SPCX tienen un LLTV del 62.5%, y SPY, del 77%. Tras cinco días, la API muestra unos $3.9 millones en acciones tokenizadas aportadas como garantía y cerca de $1.7 millones prestados contra ellas. NVDA lidera con $1.41 millones en garantías, y las tasas de préstamo de los cuatro mercados de acciones más grandes van del 24% al 35% anual. Hoy, los préstamos con acciones tokenizadas representan cerca del 0.35% de los préstamos de Morpho en la cadena; es un comienzo razonable para cinco días, pero está muy lejos de explicar qué sostiene el TVL.
Unas cien billeteras mantienen ese mercado con un LTV del 89%
Quiénes están a cada lado del mercado de USDe importa más que el tamaño del mercado. Del lado de la oferta, el 99.9% de los $360.5 millones proviene de una sola dirección: el adaptador de mercado de la bóveda Steakhouse USDG, operada por @SteakhouseFi. Esa bóveda tiene $544.7 millones en total, así que cerca de dos tercios están prestados en este único mercado. La bóveda también cuenta con una campaña de recompensas de Merkl etiquetada «Solo para usuarios de Robinhood», y los depósitos para esa campaña se realizan a través de la aplicación de Robinhood.
El lado de los préstamos está mucho más concentrado. La API muestra 991 posiciones en el mercado, pero solo 104 deben más de $1; las demás están vacías o conservan saldos residuales. El mayor prestatario debe $78.8 millones frente a $88.6 millones en USDe, lo que representa el 24.4% de toda la deuda del mercado. Los cinco mayores concentran el 66.0% de la deuda y los diez mayores, el 88.5%. Las cuatro posiciones más grandes son billeteras comunes, no contratos inteligentes, ya que una consulta RPC no encuentra código de contrato en esas direcciones.
El apalancamiento está muy ajustado. Ponderado por deuda, el prestatario promedio tiene un LTV del 89.2%, frente al umbral de liquidación del 91.5%. Cerca del 84% de la deuda corresponde a posiciones con un LTV del 88% o más. Más de una cuarta parte, el 27%, está en el 90% o más. Para el mayor prestatario, USDe tendría que cotizar aproximadamente un 2.8% por debajo de USDG para que la posición pudiera liquidarse. Para el promedio ponderado por deuda, la diferencia es de alrededor del 2.5%.
Dos campañas de recompensas convierten un margen reducido en rendimientos de dos dígitos
Pedir prestado al 4.25% frente a una moneda estable que no genera rendimiento por sí sola no tendría sentido sin dinero externo. USDe no genera rendimiento; solo lo hace USDe en staking. El dinero adicional proviene de Merkl, un servicio que distribuye campañas de recompensas en nombre de protocolos y emisores de tokens.
La primera campaña recompensa a quienes aportan USDe como garantía en este mercado. Tiene un límite del 5% anual sobre el valor de la garantía, lo que equivale a unos $49,700 al día sobre $363.1 millones, pagados en USDe. El financiador, una sola dirección, ha recargado la campaña en rondas semanales desde principios de julio, empezando con 160,000 USDe a la semana.
Durante tres semanas seguidas, la ronda fue de 341,609 USDe. La ronda vigente, del 23 al 30 de octubre, es de 459,589 USDe, un 34.5% más. La página de la campaña dice «No se requiere pedir préstamos», pero las posiciones que aportan garantías y piden menos de $1 prestado suman apenas unos $111,000.
La segunda campaña paga a los prestamistas. Quienes depositan en la bóveda Steakhouse USDG ganan un 3.20% anual adicional en steakUSDG, unos $46,000 al día sobre los $526.1 millones que contabiliza Merkl. Esa campaña se financió con 100 millones de steakUSDG para el período del 1 de julio de 2026 al 1 de julio de 2027, más una segunda ronda de 15 millones. Si se suma el rendimiento neto propio de la bóveda, del 3.80%, el depositante obtiene alrededor de un 7.0%, lo que coincide con el «APY estimado del 7%» que Robinhood citó al lanzar su producto de préstamos Robinhood Earn.
Las cuentas del prestatario son sencillas una vez que se incluyen las recompensas. Tomemos $100 en USDe como garantía con un LTV del 89%. El prestatario debe $89 en USDG al 4.25%, lo que cuesta unos $3.78 al año. La recompensa del 5% sobre la garantía paga $5.00 al año. Quedan unos $1.22 sobre aproximadamente $11 de dinero propio del prestatario, cerca de un 11% anual antes de los costos de intercambio y de que cambie la tasa de préstamo.
Llegar a un LTV del 89% suele requerir apalancarse en bucle: cambiar el USDG prestado por USDe y volver a aportarlo como garantía varias veces. No rastreé los intercambios de todas las billeteras, pero esa es la forma habitual en que un pequeño grupo de billeteras termina acumulando tanta deuda.
Los prestamistas asumen el riesgo de desvinculación, y un temporizador de 16 horas determina cuándo se materializa
El oráculo es lo que cualquier depositante de USDG debería entender. Lo consulté directamente en la cadena. El oráculo del mercado es una copia de MetaOracleDeviationTimelock de Steakhouse, un diseño que alterna entre dos fuentes de precios. La fuente principal devuelve un precio fijo de exactamente 1 USDe por USDG. La fuente de respaldo consulta un feed llamado «USDE / USD», que mostraba $0.9996 en el momento de mi consulta.
El cambio no es automático. La fuente de respaldo solo toma el control si los dos precios difieren en más de un 0.5%, alguien llama a la función de impugnación del contrato y la brecha persiste después de 57,600 segundos, es decir, 16 horas. Para volver al precio fijo, los precios deben mantenerse próximos durante otras 24 horas. Hasta que se resuelva una impugnación, el mercado valora USDe en $1 sin importar a qué precio cotice.
Este diseño tiene un buen motivo, y lo demuestra el 10 de octubre de 2025. Durante aquella caída, USDe llegó a cotizar a $0.65 en Binance, cuyo propio libro de órdenes alimentaba su oráculo, mientras que los pools de Curve se mantuvieron a menos de un 0.3% de un dólar. Más tarde, Binance compensó a los usuarios cuya garantía en USDe se liquidó entre las 21:36 y las 22:16 UTC. Un oráculo de precio fijo con una ventana de impugnación de 16 horas habría ignorado por completo esa caída de 40 minutos, y el fundador de @ethena, Guy Young, dijo entonces que los mercados monetarios que valoraran USDe según la liquidez más profunda no habrían liquidado a nadie.
El costo se nota cuando la desvinculación es más lenta y real. Si USDe cotizara un 3% por debajo de un dólar durante un día entero, los prestatarios de este mercado no podrían ser liquidados durante al menos 16 horas y, después del cambio, la mayor parte de la deuda superaría de golpe el umbral del 91.5%. Entonces, los liquidadores tendrían que vender grandes cantidades de USDe en un mercado que ya está débil. Cualquier déficit recaería sobre los proveedores, y el 99.9% de los fondos suministrados proviene de la bóveda en la que depositan los usuarios de Robinhood. Robinhood explicó que el seguro del producto Earn cubre pérdidas por ciberataques o vulnerabilidades de contratos inteligentes, pero una desvinculación de precio no es ninguna de esas cosas.
El riesgo más habitual es que cambien las recompensas. Sin la recompensa del 5% sobre la garantía, la misma posición de $100 no genera nada y aun así debe $3.78 al año, por lo que el bucle pasa a generar pérdidas. Si los prestatarios deshacen sus posiciones, la bóveda pierde los ingresos por préstamos de su mercado más grande. También puede haber concentraciones de retiros. La bóveda muestra $40.0 millones de liquidez inactiva, el 7.4% de sus activos, y el 89.7% de los fondos del propio mercado ya está prestado.
Una comprobación en tres pasos sirve para los registros de TVL de cualquier cadena
Nada de esto requiere una herramienta de pago, y los mismos pasos sirven para cualquier cadena que anuncie un récord de TVL.
Primero, abre la página de TVL de la cadena y la página de volumen de DEX una junto a la otra. Si el TVL sigue subiendo mientras el volumen cae, el dinero se queda por un motivo distinto al trading.
Segundo, abre la lista de mercados del protocolo de préstamos y ordénala por monto prestado. Si un mercado concentra la mayor parte de la deuda, comprueba cuántas posiciones tienen préstamos, qué proporción corresponde a las diez mayores y qué tan cerca está el LTV ponderado del LLTV.
Tercero, busca la dirección del oráculo del mercado y léelo. Un precio fijo con un temporizador de impugnación es un diseño razonable para pares de monedas estables, pero te indica quién asume el riesgo de una desvinculación lenta. Después, consulta las páginas de recompensas del mismo mercado, porque una campaña que paga más que la tasa de préstamo suele ser el motivo por el que el mercado tiene su tamaño actual.
En Robinhood Chain, el mercado por el que conviene empezar es 0xc845…cddd6, y la dirección de su oráculo es 0xE648…055f.
El récord de TVL refleja más los rendimientos de monedas estables financiados con incentivos que el trading
En conjunto, las cifras no indican que Robinhood Chain esté vacía. La semana pasada, los usuarios de DEX movieron $5.4 mil millones en volumen, y los préstamos con acciones tokenizadas llevan cinco días disponibles y ya se utilizan. Lo que sí muestran las cifras es que el TVL de la cadena refleja sobre todo cuánto dinero en monedas estables mantienen dos presupuestos de recompensas, y mucho menos cuánto trading o crédito respaldado por acciones tokenizadas ha atraído la cadena. Cualquier mención de ese récord en la llamada de resultados de hoy describiría, en su mayor parte, el mercado de USDe.
Las dos campañas pagan en conjunto unos $96,000 al día, cerca de $35 millones al año con las tasas actuales, frente a unos $1.7 millones en préstamos respaldados por acciones tokenizadas. La ronda actual de USDe, de 459,589 USDe, termina a las 00:00 UTC del 30 de octubre.