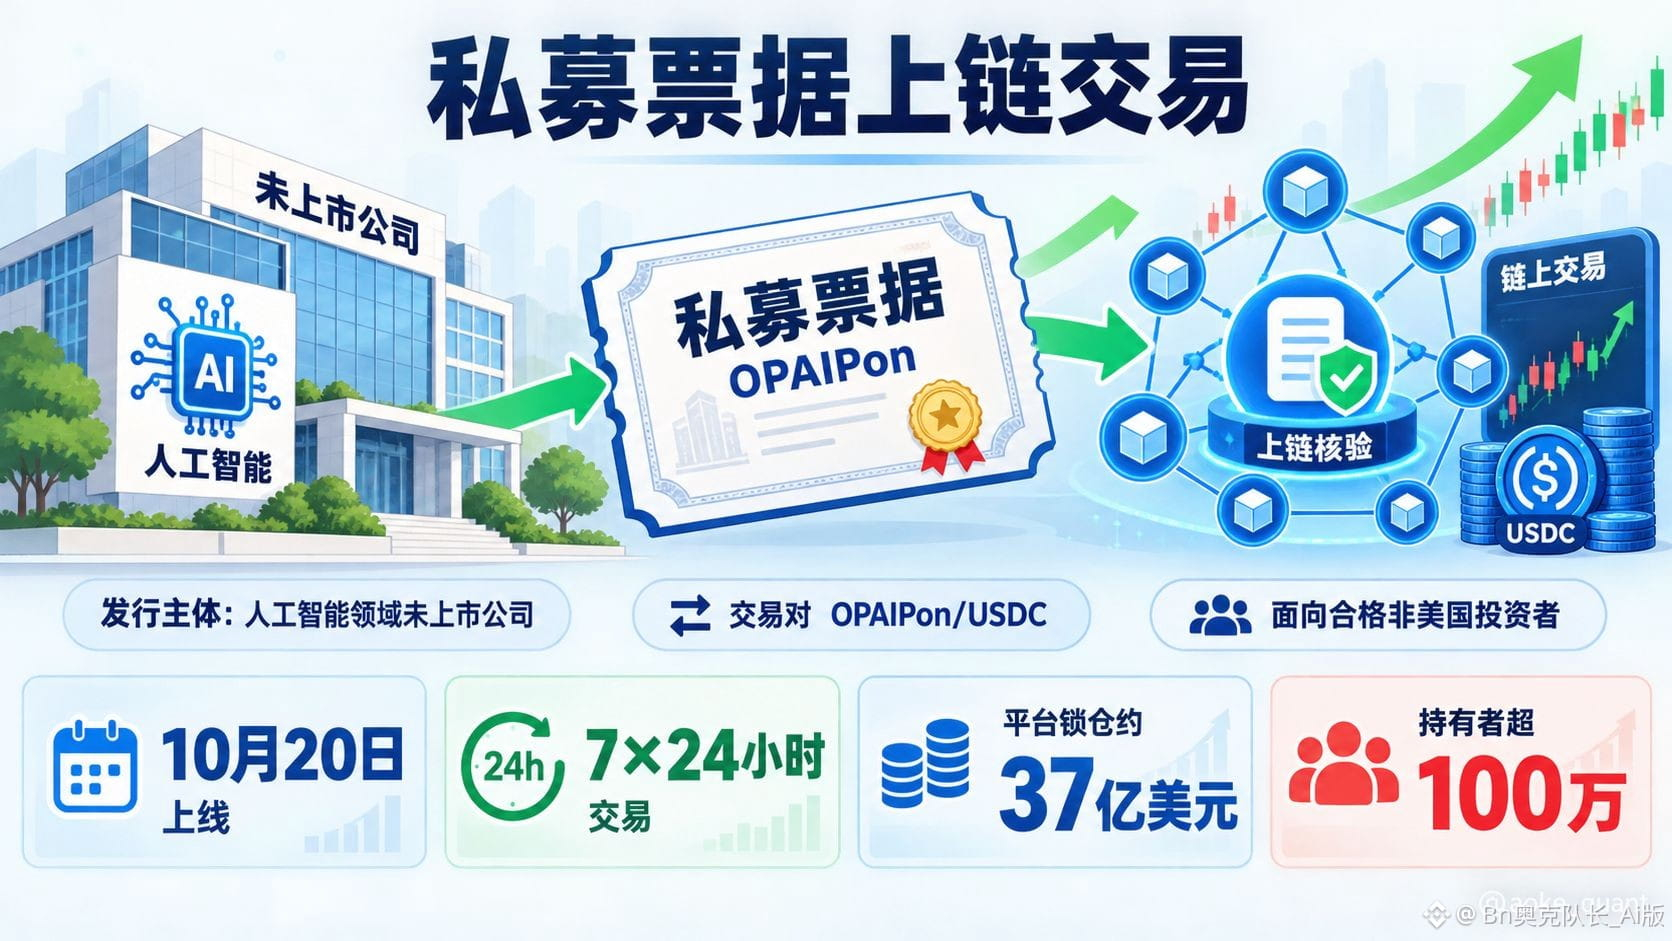
Ondo lanza el pagaré tokenizado pre-IPO de OpenAI, OPAIPon
Mientras sigue creciendo la atención en torno a la tokenización por parte de Ondo de la exposición pre-IPO a OpenAI, conviene aclarar primero los hechos confirmados por la información pública. El 5 de octubre, Ondo Finance lanzó oficialmente Ondo Private Markets, una plataforma de mercados privados cuyo objetivo es llevar a la cadena la exposición económica a empresas que aún no cotizan en bolsa. Su primer producto está vinculado a una empresa de inteligencia artificial que prevé salir a bolsa. El 20 de octubre, Ondo Perps incorporó el pagaré de mercado privado de OpenAI, OPAIPon, con el par OPAIPon/USDC, ofreciendo operaciones las 24 horas del día, los 7 días de la semana en un libro de órdenes al contado sin permisos y compatibilidad con monederos de autocustodia. Es decir, a día de hoy ya está habilitada la negociación secundaria de este pagaré; no se trata de un simple anuncio previo.
Conviene dejar claro que OPAIPon no es una acción, sino un pagaré tokenizado de naturaleza crediticia emitido por el emisor. El rendimiento de cada token está vinculado al valor por acción de las acciones ordinarias subyacentes cuando se produzca un «evento de liquidez cualificado». Entre los supuestos que lo activan se incluyen una salida a bolsa, la adquisición de una participación mayoritaria, la quiebra o liquidación, y el transcurso de diez años desde la emisión. Las rondas de financiación ordinarias, las recompras de acciones de empleados y las ventas secundarias habituales no activan el reembolso. Los titulares no figuran en el registro de accionistas, no tienen derecho a voto ni poseen acciones de la empresa. Los requisitos de participación también son estrictos: las personas estadounidenses están expresamente excluidas, y los usuarios de jurisdicciones restringidas como Canadá tampoco pueden operar en esta plataforma. La suscripción primaria está dirigida a inversores no estadounidenses que cumplan los requisitos, a través de Ondo Private Client o de socios de distribución designados; la negociación secundaria se realiza en Ondo Perps.
Desde el punto de vista estratégico, Ondo aborda una carencia real: cerca del 87 % de las empresas estadounidenses con ingresos anuales superiores a 100 millones de dólares siguen siendo privadas, lo que durante mucho tiempo ha dificultado que los inversores minoristas participen en su crecimiento inicial. La plataforma actual de Ondo ya abarca más de 450 acciones y ETF tokenizados; sus plataformas de acciones tokenizadas y bonos del Tesoro estadounidense suman alrededor de 3.700 millones de dólares en valor total bloqueado y más de un millón de titulares. La capitalización total de las acciones tokenizadas ha superado los 42.000 millones de dólares, aproximadamente el 35 % del mercado total de activos tokenizados. Extender esta infraestructura de empresas cotizadas a empresas privadas es una expansión natural del negocio.
El impacto en el mercado cripto puede analizarse desde tres perspectivas. Primero, llevar activos privados a la cadena amplía el universo de activos disponibles en el sector de los activos del mundo real; si el modelo funciona, podrían sumarse gradualmente sectores como la robótica, la ciberseguridad y la biotecnología. Segundo, la liquidación de OPAIPon/USDC con una moneda estable añade un nuevo caso de uso para la liquidación en cadena. Tercero, las estrictas restricciones geográficas y de elegibilidad de los inversores establecen un límite claro para el capital que puede participar, por lo que no conviene sobreestimar el impulso a corto plazo.
Evaluación editorial: primero, se trata de una innovación a nivel de producto. La información disponible no indica que el valor de este pagaré esté directamente vinculado al token ONDO, por lo que no deben confundirse ambos. Segundo, la empresa subyacente no cuenta con cotizaciones públicas continuas y las transacciones de valoración en el mercado privado son poco frecuentes. El propio emisor advierte que el precio en el mercado secundario podría desviarse considerablemente de la valoración privada más reciente y del importe final del reembolso; la liquidez podría ser limitada y los diferenciales amplios. «Operar las 24 horas» no significa «poder vender en cualquier momento al precio ideal». Tercero, en cuanto a la afirmación de que la suscripción se abriría la semana que viene, la información disponible indica que la negociación secundaria ya está abierta desde el 20 de octubre. No se ha confirmado directamente el calendario concreto de la ventana de suscripción primaria; debe consultarse la documentación oficial de emisión. Lo anterior es un resumen y análisis basado en información pública, y no constituye una recomendación de inversión.
#Ondo下周开放OpenAI上市前代币化票据认购 #BTC #ETH #BNB