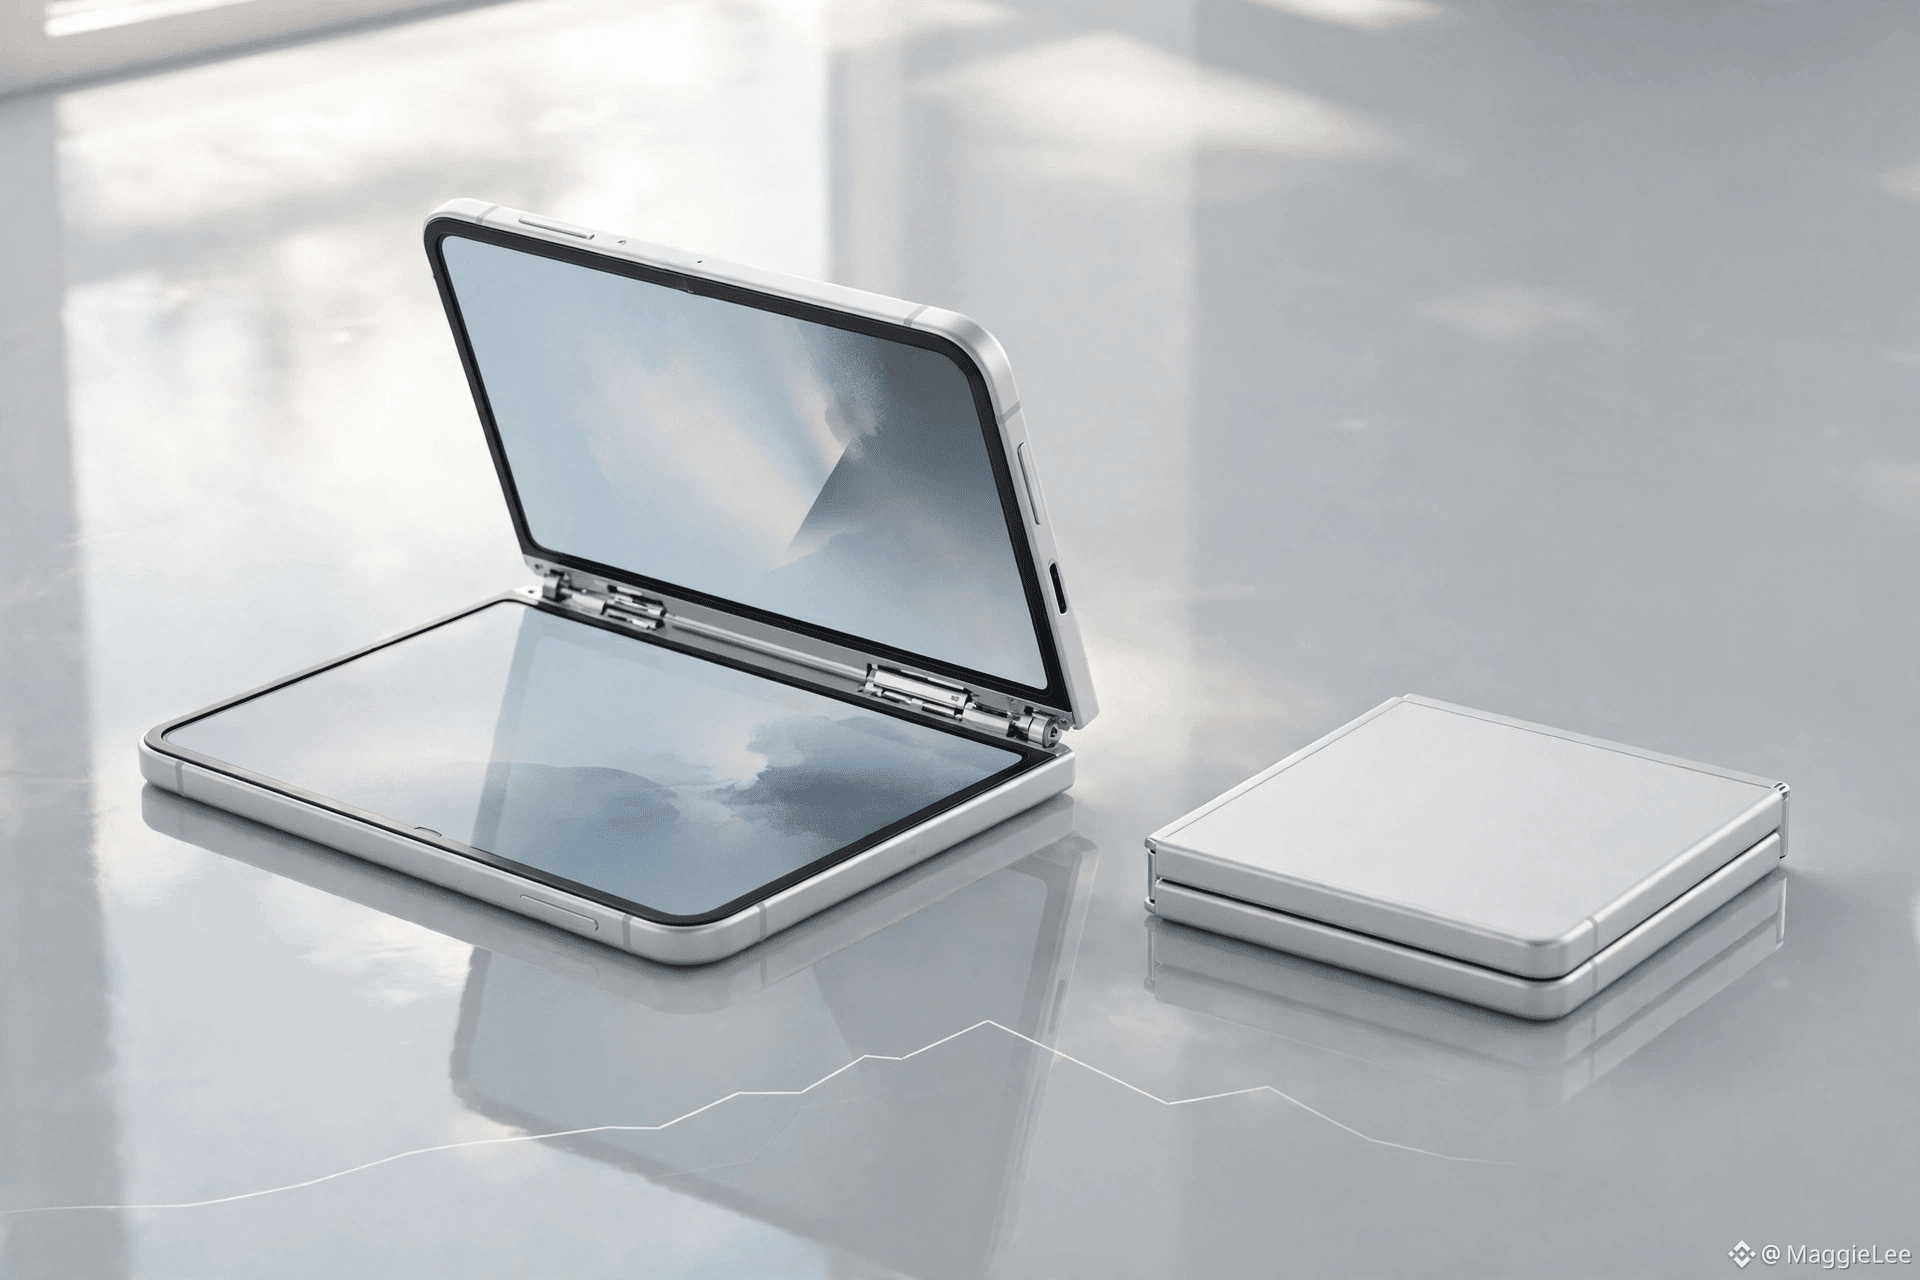
Apple AAPL: retrocede justo después de marcar un máximo histórico; el éxito del teléfono plegable es real, pero todavía no aparece en los resultados del 2 de noviembre
Al cierre de la bolsa estadounidense del 26 de octubre, AAPL cotizaba a 343.91 dólares, con una caída diaria de 3.81 dólares (-1.10%); el cierre anterior fue de 347.73 dólares y el rango de la jornada, de 341.03–347.09 dólares. El viernes pasado acababa de tocar un máximo histórico de 351.73 dólares. Su rango de 52 semanas es de 243.42–351.73 dólares, su capitalización bursátil ronda los 5.07 billones de dólares y su PER es de unas 39 veces. En resumen: el ciclo de productos va al alza, pero la valoración cerca de máximos ya no es barata y el margen de error en los resultados es muy reducido.
El entusiasmo es real. Los primeros lotes del iPhone Duo (unos 1999 dólares), puesto a la venta el 23 de octubre, se agotaron rápidamente. Según informes, Apple ya ha pedido a sus proveedores que aumenten los pedidos alrededor de un 30%, y las entregas se han aplazado hasta finales de enero del año que viene. Pero el entusiasmo tiene dos fisuras: primero, se informó que el rendimiento del ensamblaje final de Foxconn en septiembre apenas superó el 60%, por lo que el aumento de la capacidad de producción es un cuello de botella; segundo, el mismo día del lanzamiento algunos usuarios publicaron en foros fotos de grietas en la pantalla junto a la bisagra. En algunos casos, el problema apareció antes de las 20 aperturas y cierres, así que habrá que vigilar la reputación del control de calidad.
Hay que entender bien qué incluyen los resultados. El informe del cuarto trimestre del año fiscal 2026 se publicará después del cierre del 2 de noviembre (en la madrugada del 3 de noviembre, hora de Pekín), y el nuevo CEO, John Ternus, dirigirá por primera vez la conferencia telefónica. El mercado espera un EPS de 2.00 dólares (+8.1% interanual) y unos ingresos de 1129.5 millones de dólares (+10.2% interanual); la previsión de la empresa se sitúa en un rango aproximado de 1117–1137 millones de dólares. La clave es que el trimestre terminó el 26 de septiembre y solo incluye la primera semana de ventas del iPhone 18 Pro. Las ventas del Duo se contabilizarán en el trimestre siguiente. Por tanto, estos resultados del 2 de noviembre servirán para evaluar el 18 Pro y los servicios, no el Duo. No extrapolen el entusiasmo por el Duo a estos resultados.
Wall Street ya está dividido. Entre los optimistas, Ives fija un precio objetivo de 400 dólares y JPMorgan, de 360 dólares, con el argumento de que la demanda supera ampliamente la oferta. Entre los pesimistas, Loop Capital rebajó su recomendación a «mantener» el 20 de octubre y fijó un precio objetivo de 330 dólares, al estimar que los envíos de iPhone en el trimestre de diciembre serán de 79 millones de unidades, por debajo de los 85 millones que espera el mercado, además de señalar que el encarecimiento de la memoria está erosionando los márgenes brutos. El precio objetivo consensuado ronda los 337 dólares, por debajo del precio actual: esto indica que, cerca de máximos, el mercado ya ha descontado muchas de las buenas noticias.
Mi opinión: el Duo demuestra que Apple aún puede lanzar nuevas categorías de productos y que la demanda es real; ese es el argumento a largo plazo. Pero un PER de 39 veces junto con un precio objetivo consensuado inferior al actual significa que cualquier previsión conservadora para la temporada navideña del 2 de noviembre, o comentarios sobre costes de memoria peores de lo esperado, podrían prolongar la caída. Referencias a corto plazo: recuperar los 347.73 dólares (el cierre anterior) sería una señal de estabilización; si cae por debajo de la zona de 341 dólares, el siguiente nivel a observar sería la media móvil de 50 días, cerca de los 329 dólares.
Riesgos: que los problemas de calidad de la bisagra se agraven, que el aumento del rendimiento de producción no cumpla las expectativas, el encarecimiento de la memoria, unas previsiones para la temporada navideña inferiores a lo esperado y una corrección general de las acciones tecnológicas.
$AAPL #苹果 #iPhone #折叠屏 #ResultadosBursátiles
Investigación personal; no constituye asesoramiento de inversión.