



Aspectos destacados
Bitcoin cotiza a $79,709 (−0.46% en 24 h), mientras el analista @alicharts señala un patrón de resultados negativos en el cuarto trimestre en los tres años de elecciones de medio término de EE. UU.
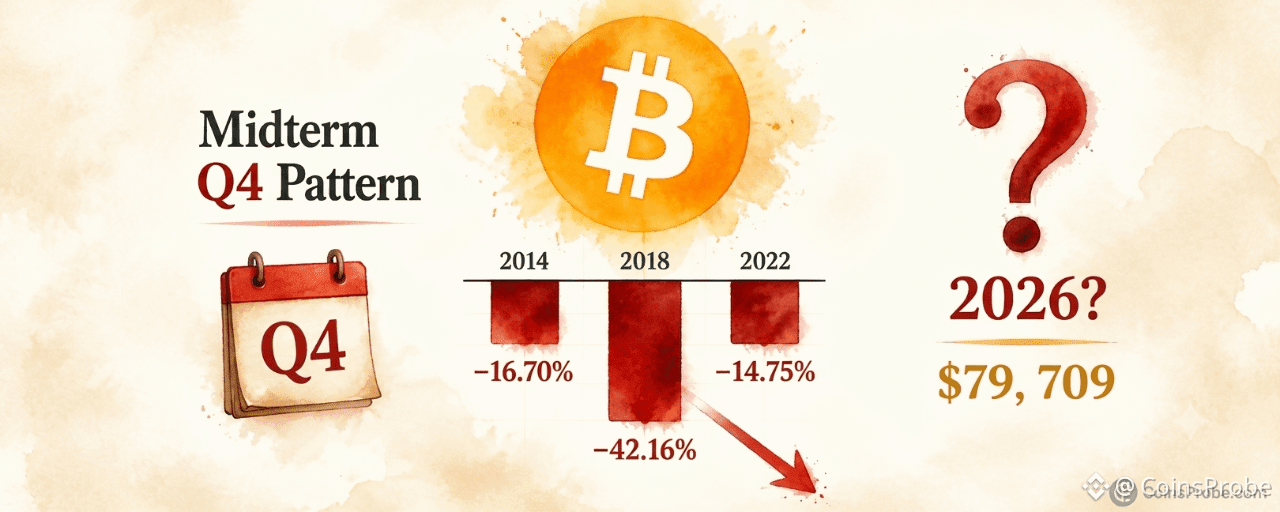
Rendimientos históricos del cuarto trimestre en años de elecciones de medio término: 2014 (−16.70%), 2018 (−42.16%), 2022 (−14.75%): todos negativos, según @alicharts
Los ETF de BTC al contado registraron una entrada neta de +$110.3M el 26 de octubre (todo procedente de IBIT), pero el flujo neto acumulado de los últimos 5 días sigue siendo de −$111.5M, según SoSoValue
El precio de cierre del 31 de diciembre confirmará o romperá por primera vez en tres ciclos el patrón del cuarto trimestre de los años de elecciones de medio término
Bitcoin cotiza en aproximadamente $79,709, con una caída del 0.46% en las últimas 24 horas y por debajo del umbral psicológico de $80,000, mientras un patrón estacional históricamente significativo vuelve a captar la atención. El activo ha caído en el cuarto trimestre en cada uno de los últimos tres años de elecciones de medio mandato en EE. UU., sin excepción, y el cuarto trimestre de 2026 está en curso.
El analista de criptomonedas Ali Martinez (@alicharts), en una publicación del 26 de octubre de 2026, señaló directamente el patrón: «EL CUARTO TRIMESTRE DE 2026 PODRÍA SER DOLOROSO PARA BITCOIN. El desempeño de Bitcoin en el cuarto trimestre durante los últimos años de elecciones de medio mandato en EE. UU. ha sido particularmente interesante». La publicación, que tuvo 12,500 visualizaciones, presenta un historial de tres casos difícil de atribuir a la casualidad.
El historial del cuarto trimestre en años de elecciones de medio mandato: tres de tres con resultados negativos
Los datos históricos que presenta Martinez son precisos. En cada año de elecciones de medio mandato en EE. UU., Bitcoin cerró el cuarto trimestre en terreno negativo:
Año Evento Rendimiento del cuarto trimestre 2014 Elecciones de medio mandato en EE. UU. −16.70% 2018 Elecciones de medio mandato en EE. UU. −42.16% 2022 Elecciones de medio mandato en EE. UU. −14.75%
Fuente: @alicharts (X), 26 de octubre de 2026
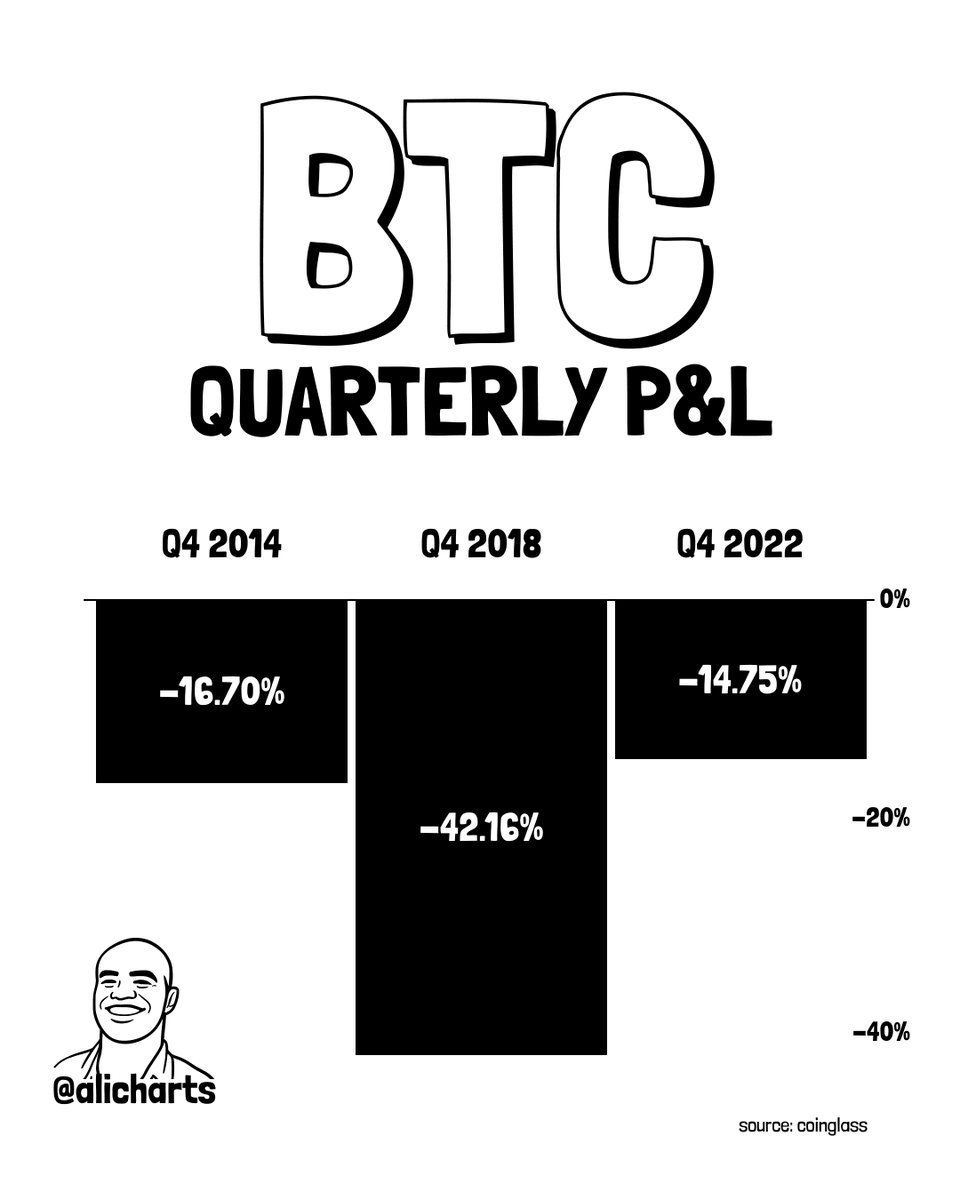
Análisis trimestral de pérdidas y ganancias de BTC | Fuente: @alicharts (X)
La magnitud ha variado —la caída de 2018 fue casi tres veces más profunda que las otras dos—, pero la dirección ha sido constante. El cuarto trimestre de 2014 y el de 2022 registraron caídas comparables, de entre −14% y −17%, mientras que en 2018 se produjo un desplome del −42.16%, que marcó el mínimo de ese ciclo bajista. La muestra es pequeña, con solo tres casos, pero el patrón no se ha roto.
¿Por qué específicamente los años de elecciones de medio mandato?
Martinez no ofrece una explicación causal de por qué los años de elecciones de medio mandato producen cuartos trimestres negativos para Bitcoin, y los hechos no justifican inventar una. Lo que sí muestran los datos es que, en cada caso, una mayor incertidumbre macroeconómica —sobre política fiscal, composición del Congreso y perspectivas regulatorias— coincidió con debilidad de los activos de riesgo entre octubre y diciembre. Para confirmar si esa correlación es causal o estructural, hacen falta más de tres casos. Martinez señala un patrón, no una regla.
El contexto macroeconómico de 2026 refuerza la preocupación. Según datos de SoSoValue, la probabilidad de que la Reserva Federal mantenga las tasas en el rango de 3.75%–4.00% en su próxima reunión, el 28 de octubre, es del 89.5%. Para la reunión del FOMC de diciembre, los mercados ahora asignan una probabilidad del 73.9% a que las tasas pasen al rango de 4.00%–4.25%, lo que implica que una posible subida de tasas vuelve a estar sobre la mesa. No es un entorno favorable para los activos de riesgo de cara a los dos últimos meses del cuarto trimestre. La publicación de los datos del PCE subyacente y del PIB el 28 de octubre aportará más claridad.
Flujos de ETF al contado: actividad institucional en medio del patrón
A pesar de la cautela histórica que señala Martinez, los flujos de los ETF de Bitcoin al contado registraron el 26 de octubre una entrada neta diaria de +$110.3 millones, impulsada íntegramente por IBIT de BlackRock, que absorbió la totalidad de los $110.3 millones de capital nuevo. FBTC y GBTC no registraron flujos netos ese mismo día, según datos de SoSoValue. El saldo neto acumulado de los últimos cinco días sigue siendo negativo, en −$111.5 millones, con tres días de entradas y dos de salidas, lo que sugiere que el posicionamiento institucional es mixto, más que claramente direccional. Los activos netos totales de los ETF ascienden a $102.84 mil millones, y las entradas acumuladas desde su lanzamiento suman $57.29 mil millones. Para más contexto sobre la dinámica reciente de los flujos de ETF, consulta «Los ETF de Bitcoin pierden $169M en un día, pero registran una ganancia semanal de $267M».
En cuanto a las tesorerías corporativas, Strategy (antes MicroStrategy) posee 848,517 BTC al 19 de octubre, tras añadir 267 BTC por $22.1 millones en su compra más reciente. En las últimas tres semanas, la empresa adquirió 851 BTC por $72.8 millones, un ritmo que refleja la convicción sostenida del mayor tenedor corporativo de Bitcoin, incluso cuando el patrón estacional plantea una señal de cautela a corto plazo.
Qué indica el patrón y qué no
La señal del cuarto trimestre en años de elecciones de medio mandato es un indicio direccional del patrón, no un objetivo de precio. Martinez no señala un nivel de caída, un precio que invalidaría el patrón ni un plazo de recuperación. Aplicar la caída histórica promedio —que supondría entre −14% y −42% desde el nivel de apertura del cuarto trimestre— para generar una proyección futura no está respaldado por la fuente, y el rango es demasiado amplio para ser útil por sí solo.
Lo que el patrón establece con precisión es lo siguiente: en los tres casos registrados, Bitcoin nunca ha cerrado un cuarto trimestre con rendimiento positivo en un año de elecciones de medio mandato en EE. UU. Ese es el hecho que se plantea. Bitcoin cotiza actualmente a $79,709, ya por debajo de niveles más altos, lo que significa que parte de la debilidad del cuarto trimestre podría estar ya descontada. Si el patrón se completa o si 2026 lo rompe se sabrá con el precio de cierre del 31 de diciembre.
Tras la reciente ruptura de un nivel técnico clave por parte de BTC, los operadores observan la EMA de 200 días, cerca de $76,000, como el siguiente nivel de referencia estructural. Para conocer ese escenario técnico específico, consulta «Bitcoin rompe un soporte clave: la EMA200, cerca de $76K, ahora en el punto de mira».
Escenario alcista
Bitcoin recupera y se mantiene por encima de $82,000 durante noviembre, rompiendo por primera vez el patrón negativo del cuarto trimestre en años de elecciones de medio mandato. Un cierre mensual por encima de los niveles actuales, acompañado de entradas sostenidas en los ETF —en particular, flujos de IBIT superiores a $200M diarios—, sería la prueba más clara de que 2026 se aparta del patrón de 2014, 2018 y 2022.
Escenario bajista
El patrón de los años de elecciones de medio mandato se mantiene. Un descenso continuado hacia la zona de la EMA200 de $76,000, junto con salidas netas de los ETF durante las próximas cuatro a seis semanas, coincidiría con el rango de −14% a −16% observado en 2014 y 2022. El escenario análogo a 2018 —un −42.16% en el cuarto trimestre— implicaría una caída considerablemente más profunda desde el nivel de apertura del trimestre.
El historial de tres casos de Martinez es la advertencia estacional más concreta que hay actualmente sobre la mesa para Bitcoin. El cuarto trimestre de 2026 está en curso. El cierre del 31 de diciembre determinará si el patrón se cumple por cuarta vez consecutiva o si se rompe por primera vez; por ahora, nada en los datos de flujos de ETF, la actividad de las tesorerías corporativas ni el entorno macroeconómico de tasas demuestra de forma concluyente que el patrón ya se haya roto. El cierre mensual de diciembre será la respuesta definitiva.
**Aviso legal: **Las opiniones y los análisis que se presentan en este artículo tienen únicamente fines informativos y reflejan la perspectiva del autor; no constituyen asesoramiento financiero. Los patrones e indicadores técnicos aquí comentados están sujetos a la volatilidad del mercado y podrían producir o no los resultados previstos. Se recomienda a los inversores actuar con cautela, realizar investigaciones independientes y tomar decisiones acordes con su tolerancia individual al riesgo.