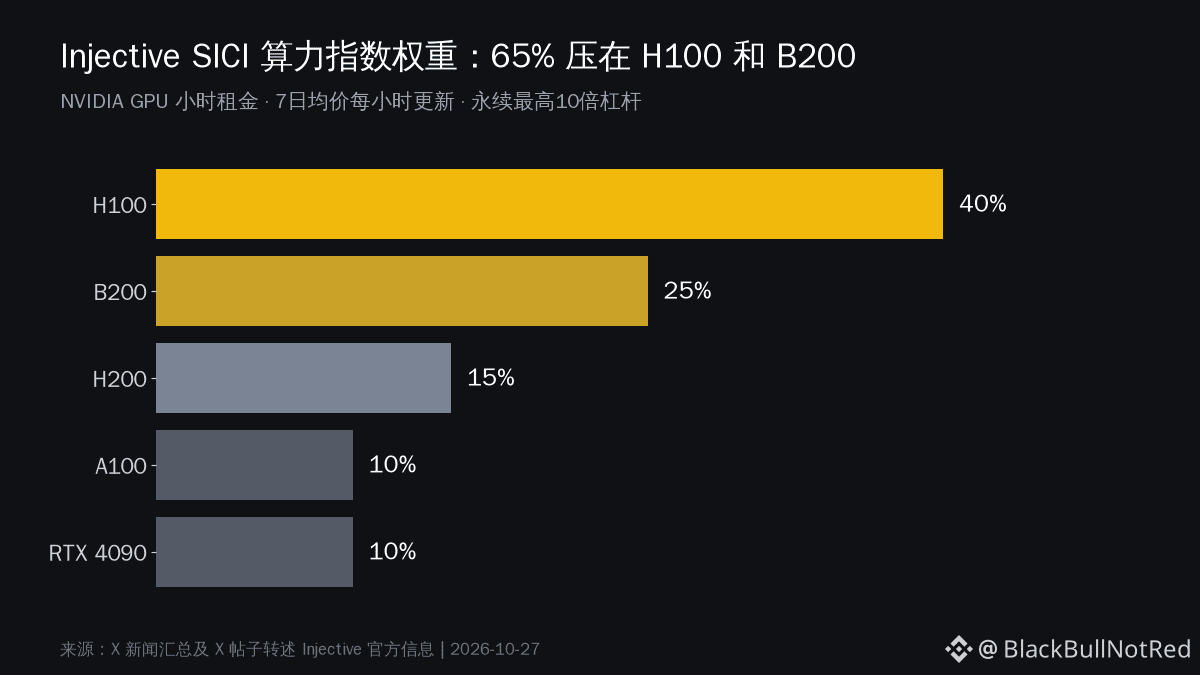
Injective lanzó SICI, un perpetuo sobre el índice de alquiler de GPU, con un apalancamiento de hasta 10x. En la cronología, un montón de cuentas .inj repiten las mismas ponderaciones: H100 40%, B200 25%, H200 15%, A100 10%, 4090 10%. Publican en inglés y tailandés alternativamente, y muchas publicaciones apenas tienen dos cifras de visualizaciones.
No critico la dirección del producto: el precio de la capacidad de cómputo sí es un problema real. Pero no se apresuren a llamarlo una nueva clase de activos.
Según la información pública, este índice se calcula a partir de datos del mercado de capacidad de cómputo, usando un promedio de siete días que se actualiza cada hora. Con un promedio de siete días y un apalancamiento de 10x, estás apostando por un número que va con retraso: el impacto real en los precios ya se habrá absorbido en los contratos de alquiler.
Y luego está quién cubriría el riesgo. Las empresas de IA que realmente alquilan H100 o firman contratos a largo plazo o compran las tarjetas directamente. ¿De verdad van a venir a la cadena, depositar USDC como margen y abrir posiciones cortas para fijar sus costes? No me lo creo. Sin una demanda natural de cobertura, solo quedan especuladores enfrentándose entre sí, mientras los creadores de mercado cobran las tasas de financiación.
También está la fuente de datos. En las publicaciones promocionales solo mencionan «mercados de capacidad de cómputo»; no he visto cuáles son exactamente, cómo determinan los precios ni quién tiene autoridad para modificarlos. Lo que más preocupa en los perpetuos basados en índices es precisamente ese punto vulnerable: la fuente de precios.
Fink dice que los futuros de capacidad de cómputo son una nueva clase de activos. La afirmación en sí no está mal, pero probablemente no se refería a este mercado. Por ahora, SICI parece más bien un accesorio para contar la historia de la IA de INJ.
#INJ #CómputoIA