
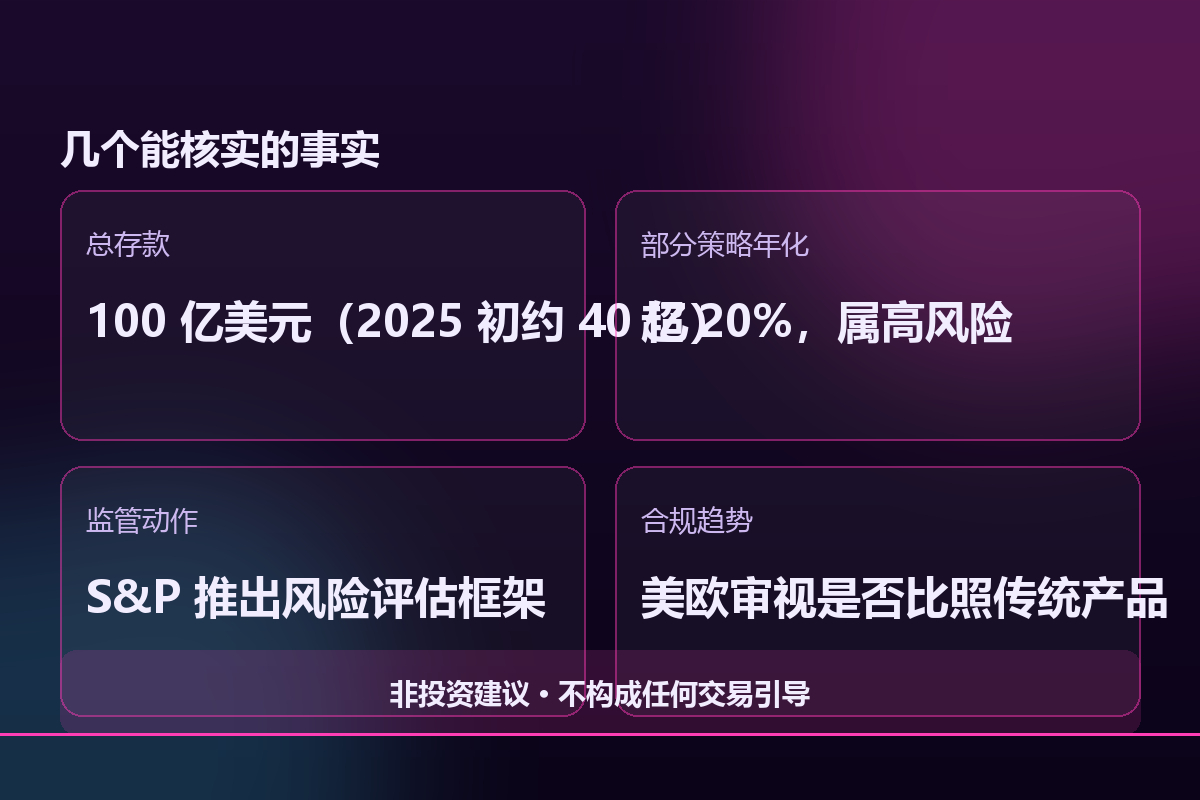
二零二六年下半年,公开数据说,去中心化借贷金库的总存款突破了三百亿美元(2025 年初大约一百亿。部分策略标着三到二十个点的年化,高的甚至超过二十个点。消息传开,立刻有人问:这能不能冲?先别急,今天把收益的来源和坑,一并摊开说。
一、收益从哪来:利息加激励,没有存款保险$SOL
金库收益分两块。一块是借款人付的利息,这是基本盘,相对稳。另一块是协议发的激励代币,价格跟着市场走,波动大,今天二十个点,明天可能就掉到五个点。
最该记住的是:链上金库没有银行的存款保险。银行倒了有兜底,链上合约被攻破,钱直接没了,没人替你赔。把高收益和无风险划等号,是新手最容易踩的第一个坑。
好家伙,马上就有人把全部零花钱压进一个年化标二十点的池子,问他底层是什么,他答不上来。这种事呢不是个例,圈里一抓一大把。
二、三大风险,一个比一个隐蔽
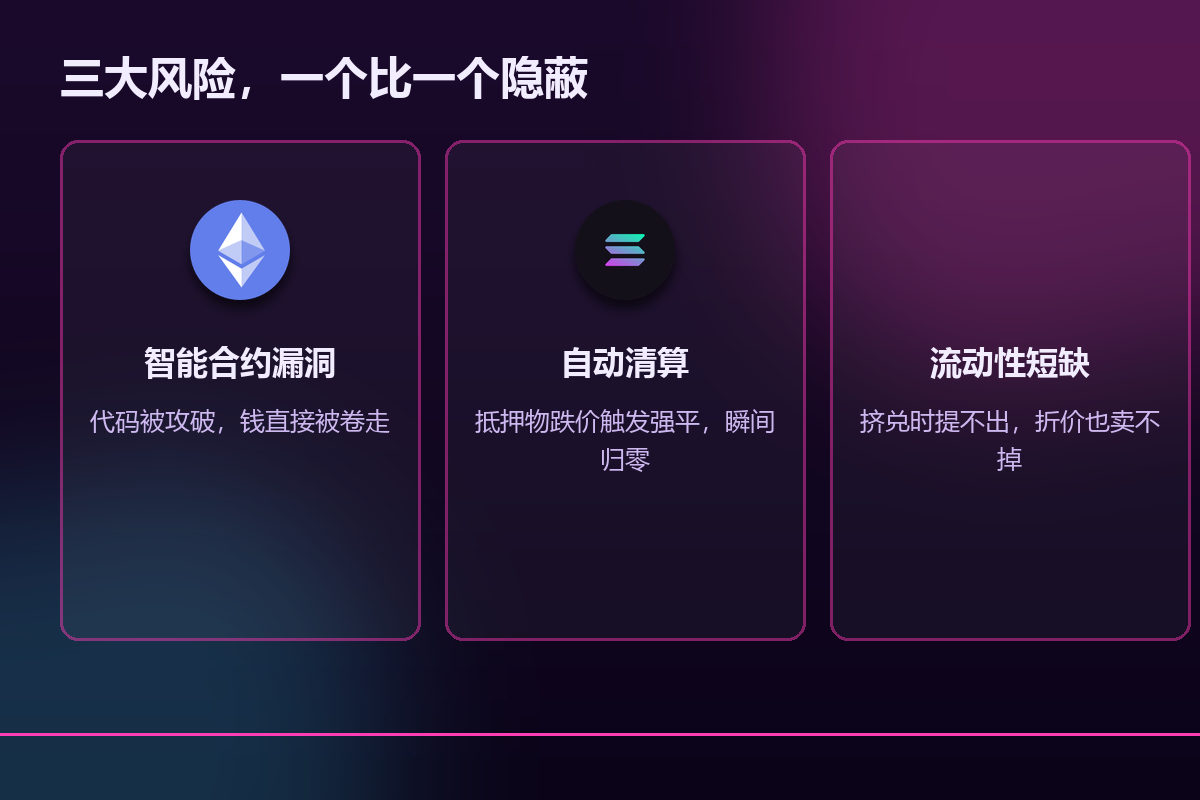
第一是智能合约漏洞。代码写错或被攻破,金库会被直接搬空,这种事历史上不是没发生过。第二是自动清算。你拿去抵押的币一旦跌价,触发清算线,仓位瞬间归零,连反应的时间都没有。第三是流动性短缺。大家同时想取钱,池子里的币不够,折价也卖不掉,越慌越取不出。
这三类风险,传统银行靠牌照、存款保险和清算体系兜着,链上基本靠你自己的眼睛。看得见的收益,往往对应看不见的代价。
有人图省事,把要用的生活费也存进去赚利息,一旦碰上清算,连周转的钱都没了。
三、为什么监管开始盯上它
规模到了三百亿的量级,监管不可能一直装看不见。公开报道提到,一家国际评级机构已经推出这类金库的风险评估框架,美欧也在讨论要不要比照传统投资产品来管。意思是:以前野路子跑得快,现在要被请进规则里。
对普通人来说,信号很朴素:一个东西越被追捧,越要搞清它怎么赚钱、怎么亏钱。规则进来之前,先把自己那道风控线画好。$ETH
DeFi 借贷这把火,烧的是真实的需求,也烧出了真实的坑。
以上个人观点,非投资建议,不构成任何交易引导。#BitMine增持10452枚ETH #韩国考虑对加密交易所征教育税 #OCC敦促社区银行进军稳定币支付