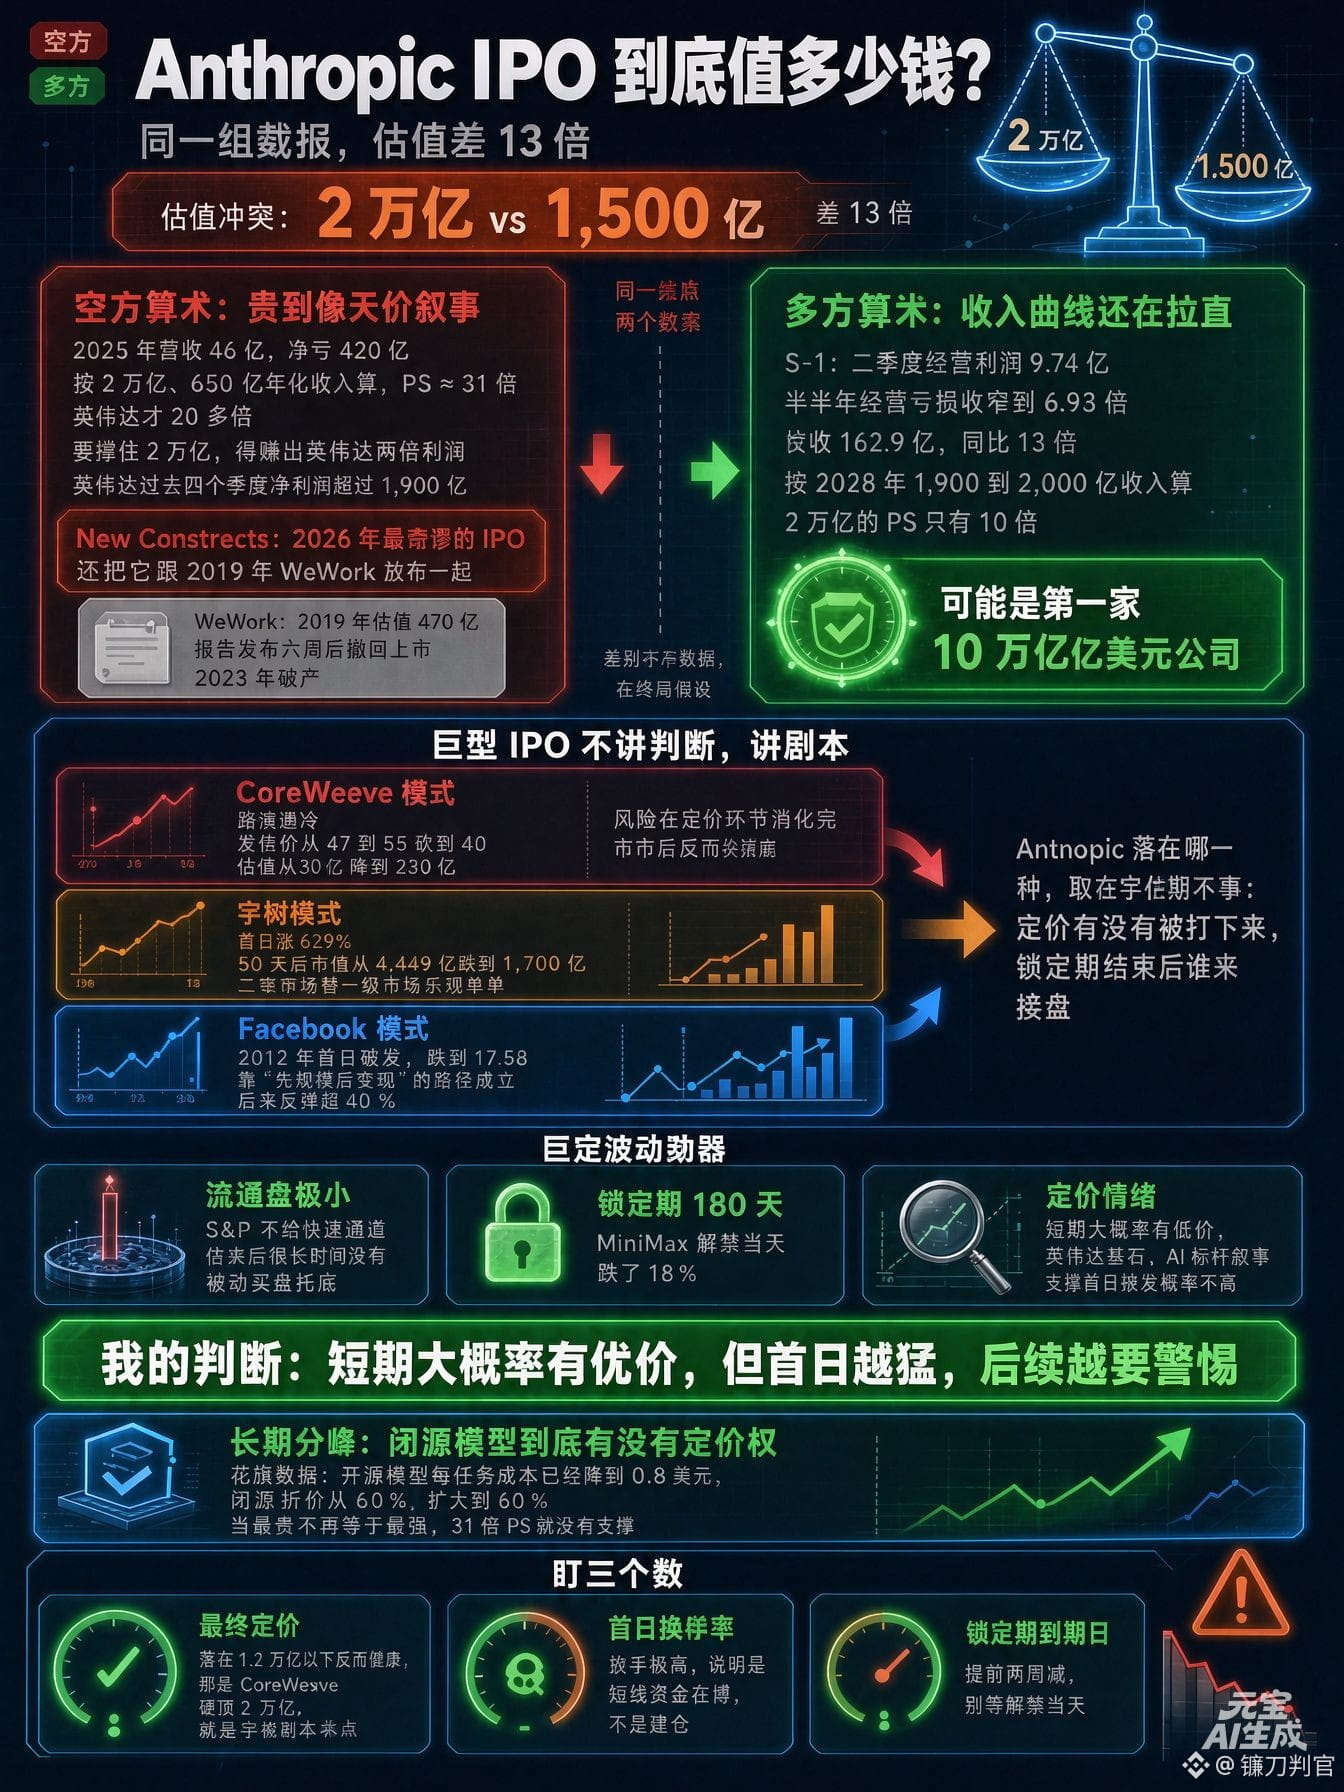
¿Cuánto vale realmente la salida a bolsa de Anthropic?
Unos dicen 2 billones. Otros, 150.000 millones.
Una diferencia de 13 veces.
La cifra de 150.000 millones proviene de New Constructs, una firma de investigación independiente. Sus palabras fueron duras: la salida a bolsa más absurda de 2026.
También la comparó con WeWork en 2019.
WeWork estaba valorada entonces en 47.000 millones. Se retiró de la bolsa seis semanas después de publicar el informe y quebró en 2023.
Anoche dije que venía a succionar dinero. Hoy, veamos cuánto pesa realmente.
Las cuentas de los bajistas son contundentes.
En 2025, los ingresos fueron de 4.600 millones y las pérdidas netas, de 42.000 millones. Con una valoración de 2 billones y unos ingresos anualizados de 65.000 millones, la ratio precio/ventas sería de 31 veces.
Nvidia apenas supera las 20 veces.
Para sostener una valoración de 2 billones, tendría que generar el doble de beneficios que Nvidia.
Nvidia obtuvo más de 190.000 millones de beneficio neto en los últimos cuatro trimestres.
Por eso, la conclusión de New Constructs es aún más dura: esta salida a bolsa no es para los inversores del mercado público, sino para que los accionistas de capital privado y los empleados con información privilegiada puedan salir.
Los alcistas también tienen sus cuentas.
El formulario S-1 indica que el beneficio operativo del segundo trimestre fue de 974 millones y que las pérdidas operativas del primer semestre se redujeron a 693 millones. Los ingresos fueron de 16.290 millones, 13 veces más que el año anterior.
Según la previsión de la propia empresa, de entre 190.000 y 200.000 millones de ingresos en 2028, una valoración de 2 billones equivaldría a una ratio precio/ventas de solo 10 veces.
Ya hay quien afirma que Anthropic podría ser la primera empresa valorada en 10 billones de dólares.
Los mismos datos, dos conclusiones.
La diferencia no está en las cifras, sino en las hipótesis sobre el desenlace.
Unos miran la curva de ingresos dentro de tres años; otros, la factura de costes de este año.
A mí me interesa más lo que pase después de la salida a bolsa.
Las salidas a bolsa gigantescas no van de subidas y bajadas, sino de guiones.
El modelo de CoreWeave: la gira de presentación despertó poco interés; el precio de salida, que iba de 47 a 55, se recortó a 40, y la valoración bajó de 32.000 millones a 23.000 millones.
El riesgo se absorbió durante la fijación del precio y, por eso, las acciones no se desplomaron tras salir a bolsa.
El modelo de Unitree: subió un 629 % el primer día. Cincuenta días después, su capitalización cayó de 444.900 millones a 170.000 millones. El mercado secundario pagó por el optimismo del mercado primario.
El modelo de Facebook: cayó por debajo del precio de salida el primer día de cotización en 2012 y bajó hasta 17,58. Su estrategia de «primero crecer, luego monetizar» acabó funcionando; después, las acciones rebotaron más de un 40 %.
En cuál de estos modelos encajará Anthropic depende de dos cosas: si consiguen bajar el precio de salida y quién estará dispuesto a comprar cuando venza el período de bloqueo.
Hay tres mecanismos que amplificarán la volatilidad.
El capital flotante será muy reducido. S&P no le dará acceso rápido a sus índices, así que durante mucho tiempo no habrá compras pasivas que sostengan la acción tras su salida a bolsa. El período de bloqueo es de 180 días; las acciones de MiniMax cayeron un 18 % el día en que venció su período de bloqueo.
$ANTHROPIC