¿Qué es el flujo de caja libre? ¿Por qué es más difícil de «maquillar» que el beneficio neto?
¿Aumenta el beneficio neto de una empresa mientras cada vez tiene menos efectivo?
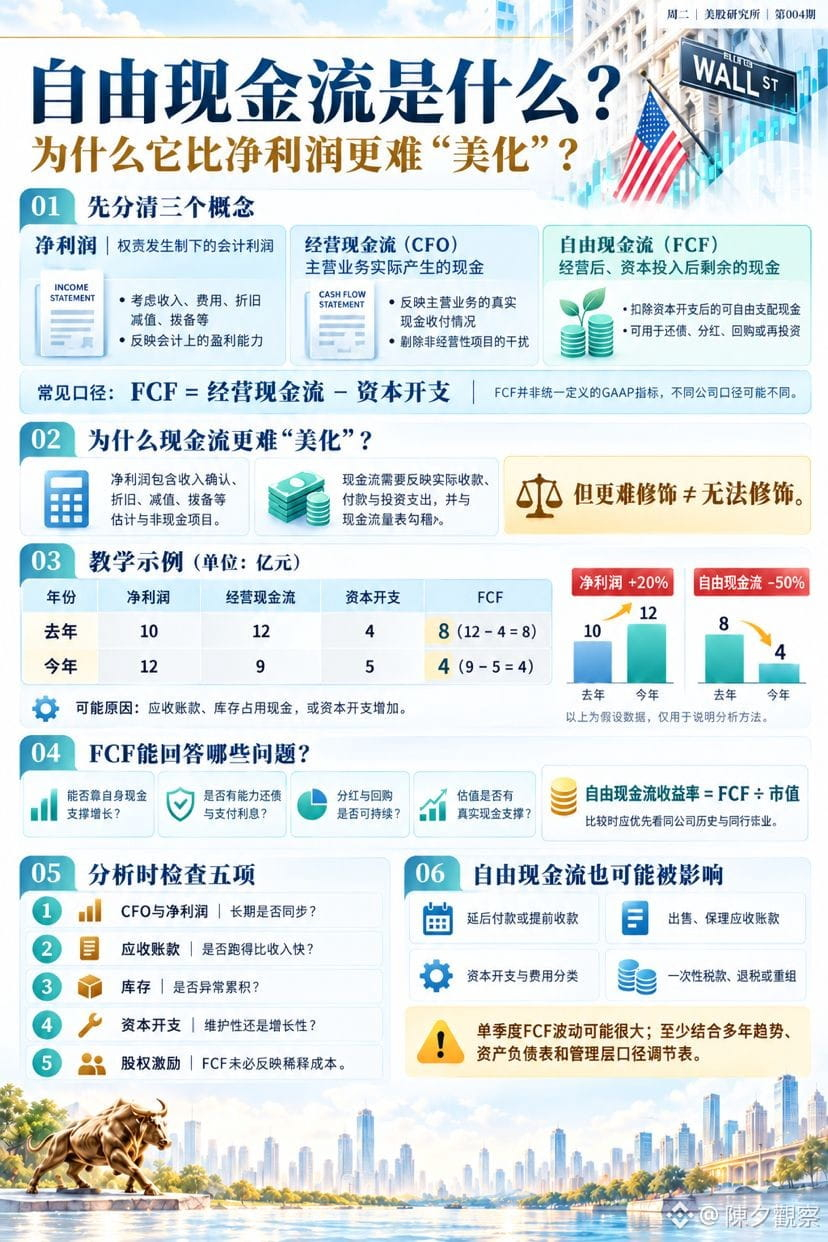
El beneficio neto se reconoce según el principio del devengo: los ingresos pueden contabilizarse antes de recibir el efectivo y también se ve afectado por partidas no monetarias, como la depreciación, el deterioro y las provisiones, así como por estimaciones contables.
Fórmula habitual del flujo de caja libre (FCF):
FCF = flujo de caja de las actividades operativas − gastos de capital
Refleja el efectivo del que la empresa aún puede disponer libremente después de mantener sus operaciones y realizar las inversiones necesarias. Puede destinarse a expandirse, pagar deuda, repartir dividendos o recomprar acciones.
Es más difícil de manipular, pero no imposible. A corto plazo, las empresas pueden influir en los datos retrasando pagos, adelantando cobros, factorizando cuentas por cobrar o clasificando los gastos de capital de distintas maneras.
Además, el FCF suele ser una métrica no GAAP y cada empresa puede definirlo de manera diferente. Es necesario revisar el criterio de cálculo y la tabla de conciliación; no se deben comparar directamente las cifras entre empresas.
Al analizarlo, conviene comprobar especialmente:
- Si el flujo de caja operativo sigue el ritmo del beneficio neto a largo plazo
- Si las cuentas por cobrar crecen más rápido que los ingresos
- Si el inventario se está acumulando de forma inusual
- Si los gastos de capital son de mantenimiento o de crecimiento
- Si la remuneración en acciones diluye la participación de los accionistas
Una buena empresa no solo debe ser rentable sobre el papel, sino también convertir sus beneficios en efectivo de forma sostenida.
Avance del próximo episodio
Miércoles|Aula de Crypto|Episodio 004
«¿Qué es la tasa de financiación? ¿Qué significan las tasas de financiación positivas y negativas?»