#anthropicttmrevenuegrewabout1200%
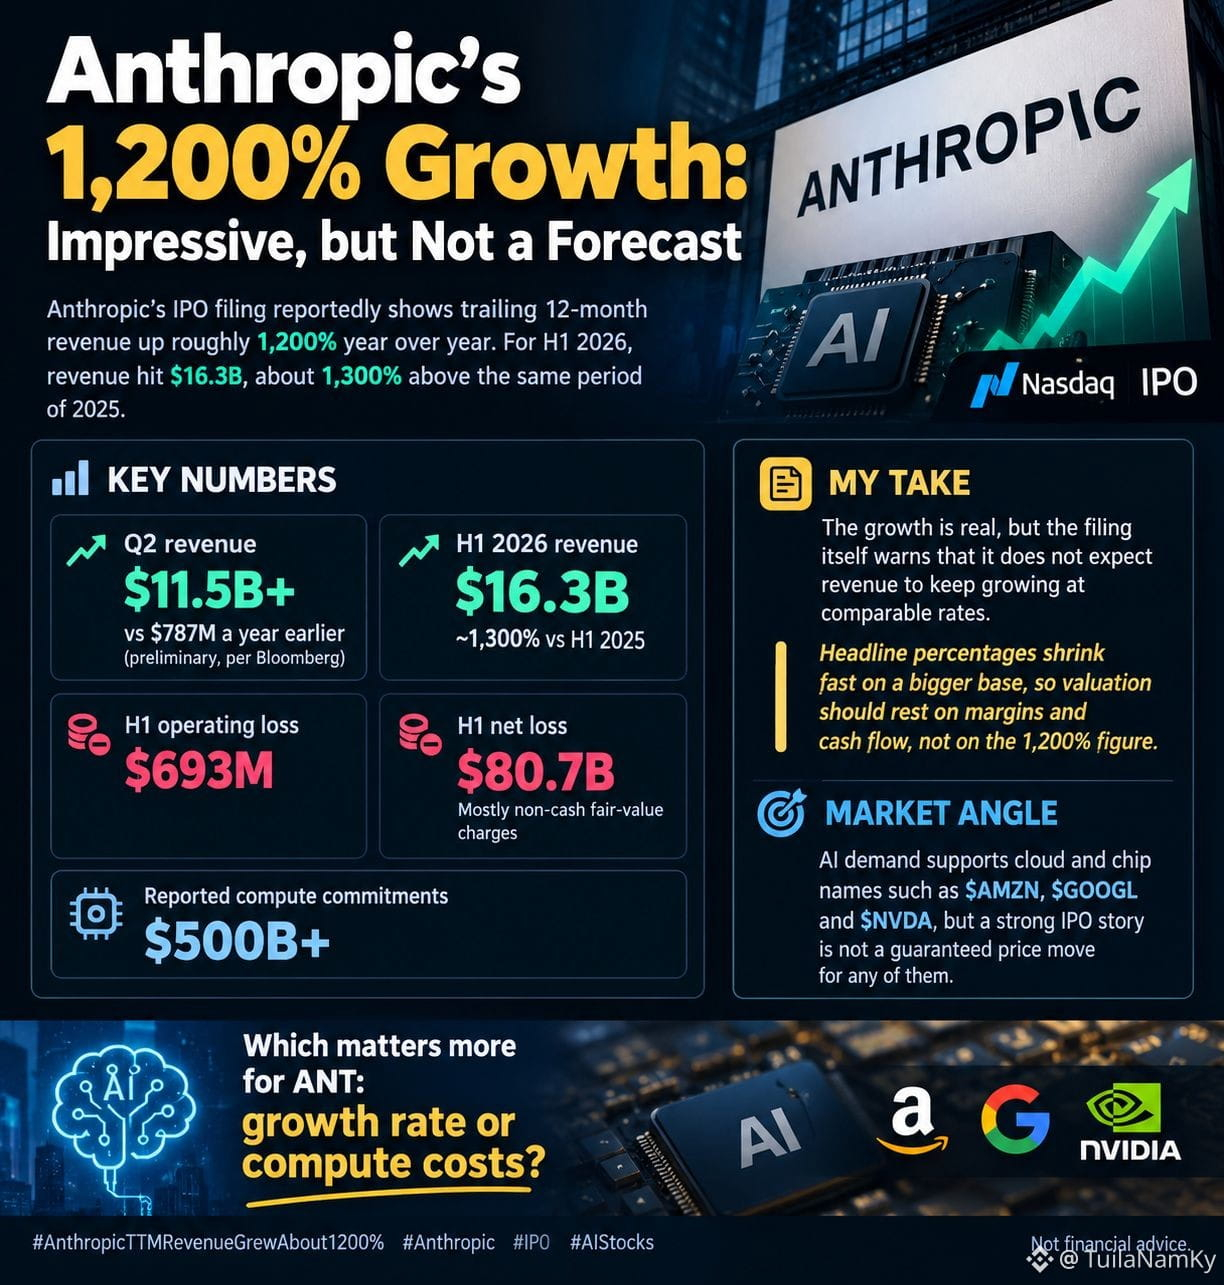
El crecimiento del 1,200% de Anthropic: impresionante, pero no es una previsión
Según se informa, la documentación presentada por Anthropic para su salida a bolsa muestra que los ingresos de los últimos 12 meses aumentaron aproximadamente un 1,200% interanual. En el primer semestre de 2026, los ingresos alcanzaron los $16.3B, cerca de un 1,300% más que en el mismo período de 2025.
Cifras clave:
• Ingresos del T2: más de $11.5B frente a $787M un año antes (cifras preliminares, según Bloomberg)
• Pérdida operativa del primer semestre: $693M
• Pérdida neta del primer semestre: $80.7B, en su mayoría por ajustes no monetarios de valor razonable
• Compromisos de capacidad de cómputo declarados: más de $500B
Mi opinión: El crecimiento es real, pero la propia documentación advierte que no espera que los ingresos sigan creciendo a tasas comparables. Los porcentajes llamativos se reducen rápidamente cuando la base es mayor, así que la valoración debería basarse en los márgenes y el flujo de caja, no en la cifra del 1,200%.
Perspectiva de mercado: La demanda de IA favorece a empresas de la nube y de chips como AMZN, GOOGL y $NVDA, pero una sólida historia de salida a bolsa no garantiza que sus acciones vayan a subir.
¿Qué importa más para ANT: la tasa de crecimiento o los costos de cómputo?
Esto no es asesoramiento financiero.
#Anthropic #IPO #AIStocks
$AMZNB $GOOGL $NVDAB