500.000 HYPE, 39,25 millones de dólares: ese es el umbral para abrir un mercado de perpetuos en Hyperliquid. Pero el verdadero umbral no es el dinero, sino la licencia. El 26 de octubre, ese umbral se hizo visible por primera vez.
Ese día, Hyperliquid publicó en X que planeaba convertir a Payward, la empresa matriz de Kraken, en el primer operador sujeto a la supervisión de la CFTC. El mecanismo al que se refería se llama HIP-3.
Bitnomial, el mercado de contratos y cámara de compensación registrado ante la CFTC que pertenece a Payward, se encargaría de operar el mercado. NinjaTrader Clearing gestionaría las cuentas de los clientes.
Aún está en la red de pruebas y debe esperar la aprobación regulatoria.
El cambio no está en la lista de mercados, sino en la lista blanca.
Esta cadena era originalmente permissionless: cualquiera que depositara 500.000 HYPE podía abrir su propio DEX de perpetuos y fijar su parte de las comisiones, entre el 0 y el 300 %.
Ahora se añadirá una lista blanca on-chain para los operadores, que podrá limitar quién tiene acceso.
Un protocolo permissionless; su primer participante regulado tendrá que entrar a través de una lista blanca.
Ese es el verdadero peso de este asunto.
Según Hyperliquid, no es más que una infraestructura neutral; cada operador es responsable de su propio mercado.
La lógica no es complicada.
El acceso sin permisos no es un fin en sí mismo, sino una forma de distribución. En las primeras etapas de un protocolo, hace falta que alguien abra mercados; cuanto más bajo sea el umbral, mejor.
Cuando el mercado alcanza suficiente tamaño, quienes llegan ya no son pequeños inversores, sino instituciones que deben rendir cuentas ante los reguladores.
Las instituciones no quieren libertad de acceso: necesitan demostrar que solo atienden a clientes que cumplen la normativa.
La lista blanca es esa prueba.
El costo también figura en el mismo documento.
Los 500.000 tokens que deposita el operador están sujetos a una confiscación de hasta el 100 %. Hay tres niveles de penalización: por conducta maliciosa, por tiempo de inactividad y por degradación del rendimiento. Los tokens confiscados se queman; no se usan para compensar a los usuarios.
El depósito queda bloqueado durante 183 días. Si el operador quiere salir antes, aún puede sufrir una confiscación durante el período de desvinculación de 7 días.
Así que este puesto no implica poder, sino responsabilidad.
Para quienes tienen $HYPE , abrir una vía más que cumpla con la normativa significa sumar otra contraparte que no puede operar en bolsas offshore.
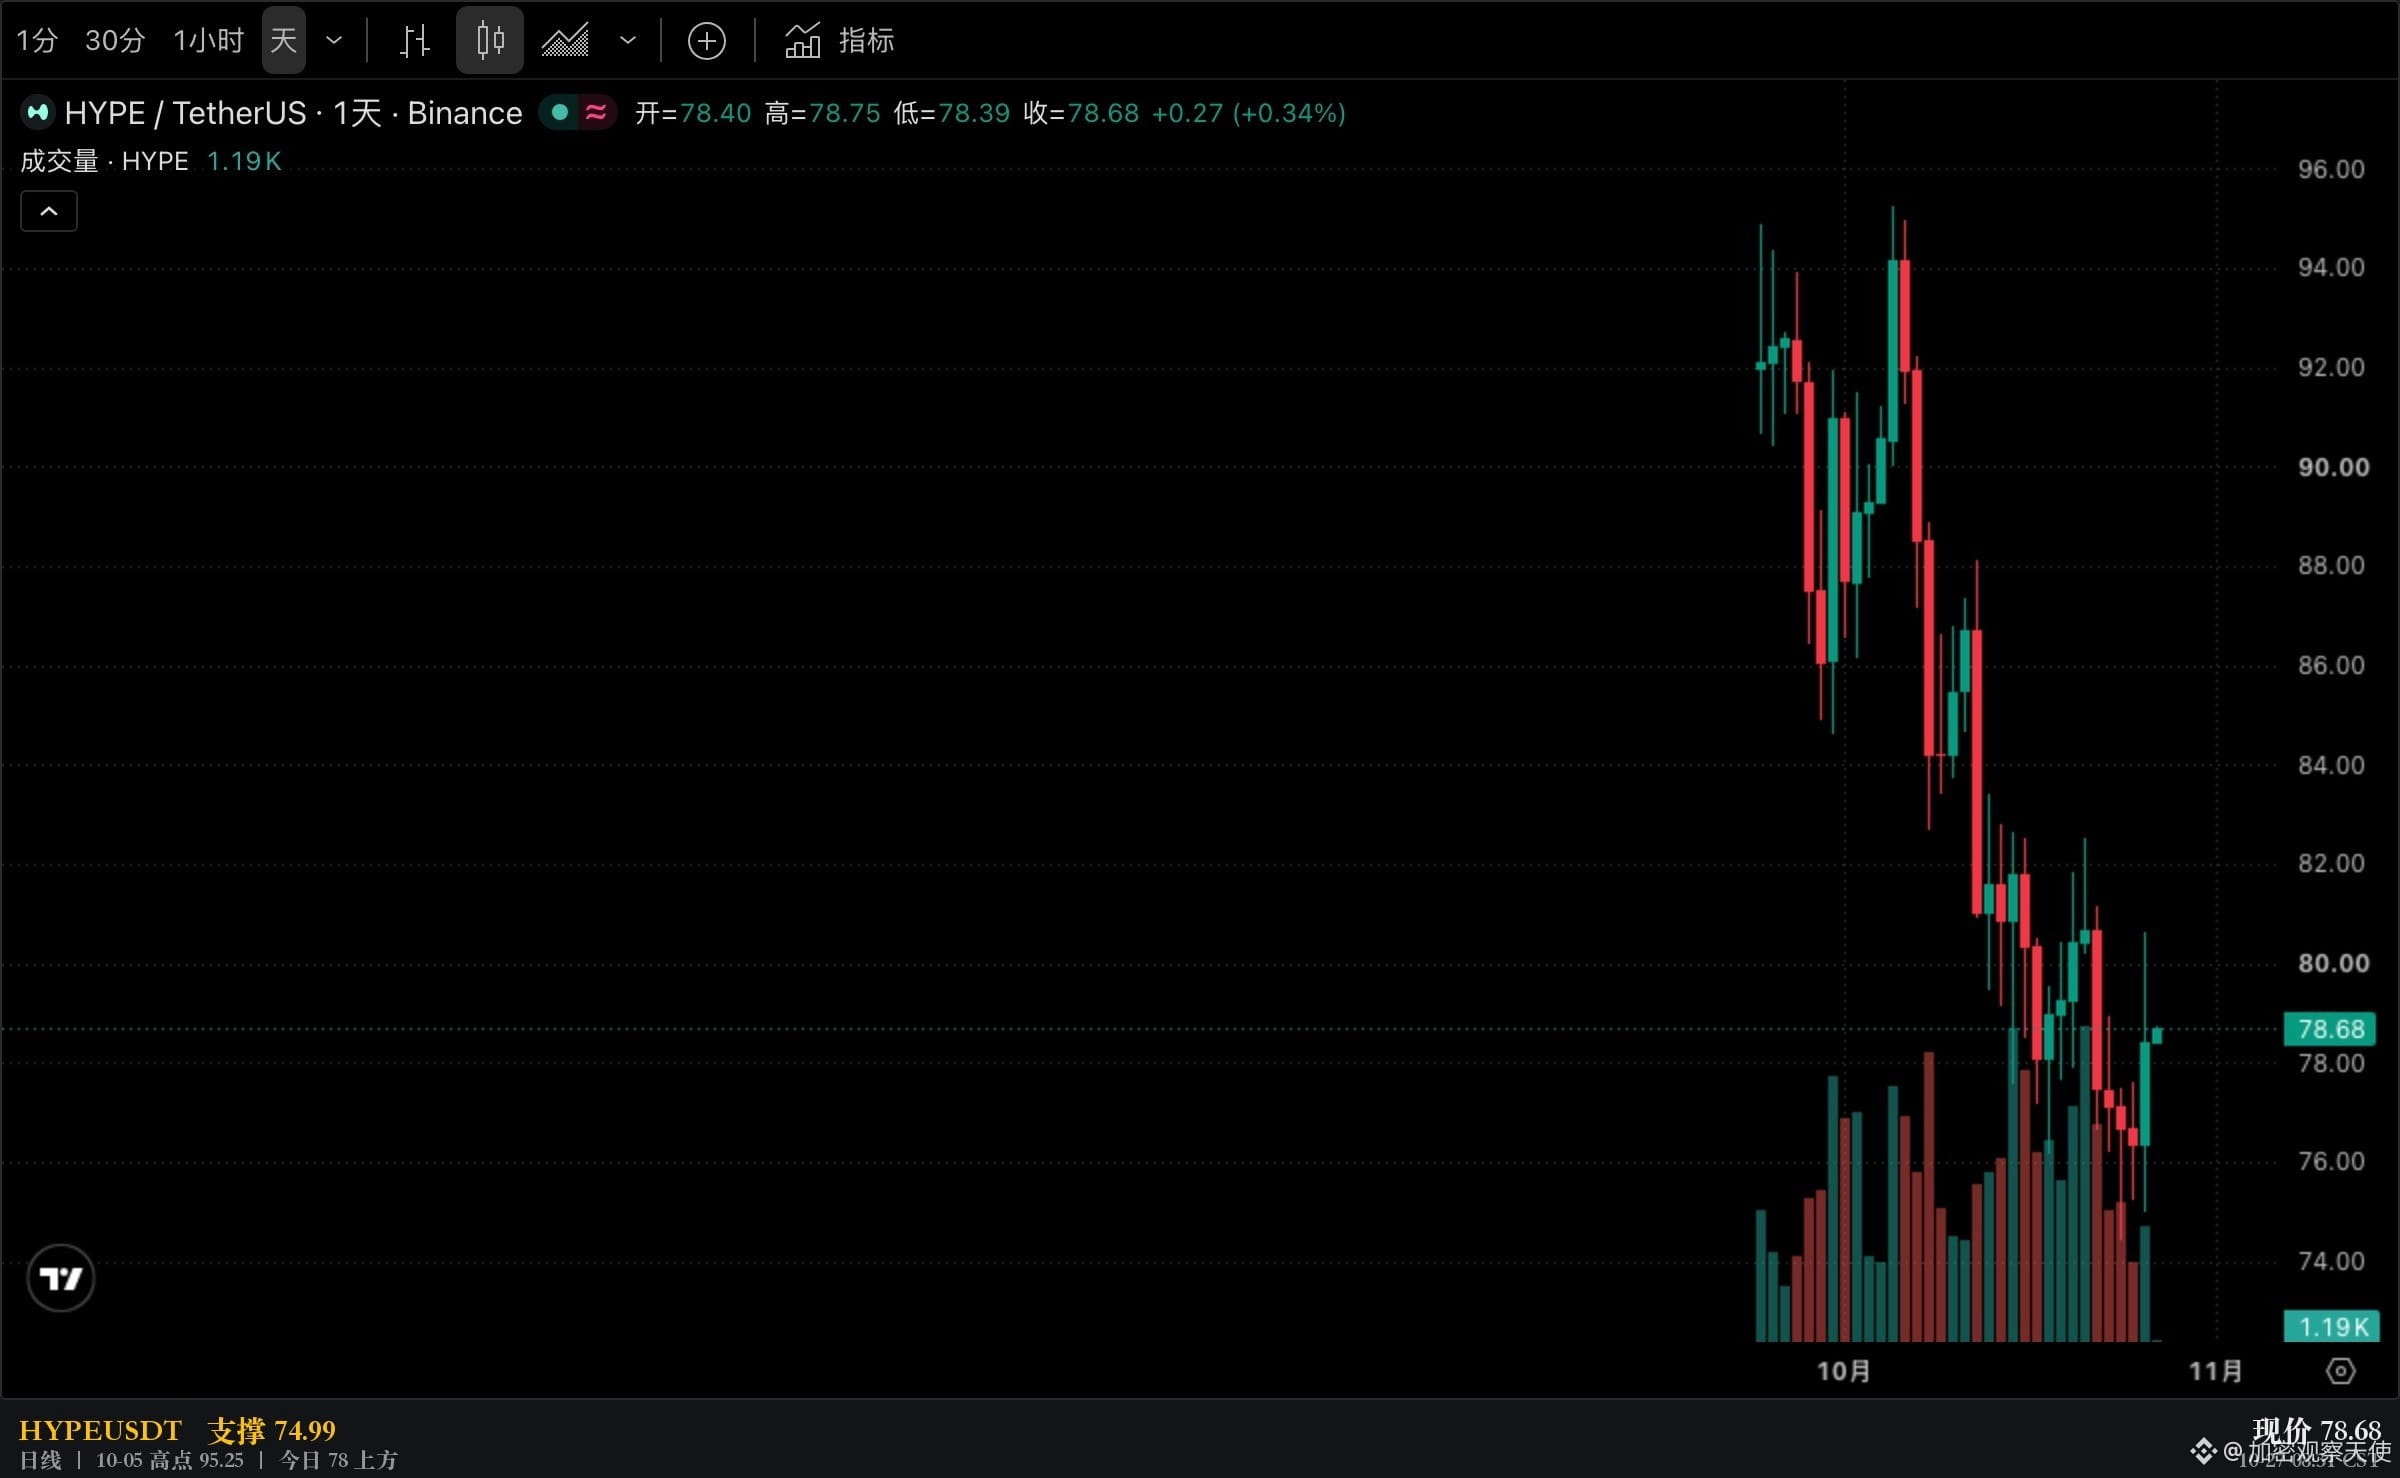
El precio no acompañó. El 5 de octubre llegó a 95,25; desde entonces ha caído un 17,2 %, y el día en que se conoció la noticia solo subió un 2,68 %.
Lo que no tengo claro es si la lista blanca puede coexistir con la liquidación íntegramente on-chain. Se filtra a los clientes, pero las posiciones siguen siendo públicas en toda la cadena. ¿Qué resuelve esta estructura: el acceso o la exención de responsabilidad? Ambas interpretaciones tienen sentido, pero no hay forma de demostrarlo.
Lo que vale la pena recordar no es la noticia, sino la dirección que señala.
En cualquier lugar donde el umbral de entrada sea bajo, al final alguien acaba apostado en la puerta.
Porque con dinero solo se compra el mercado; lo que se compra con una licencia son los clientes.
$HYPE está ahora en 78,87, con una subida del 2,88 % en 24 horas.
El rango del 26 de octubre fue de 74,99 a 80,65.
¿Crees que los perpetuos on-chain acabarán funcionando con dos sistemas paralelos, o que la lista blanca dividirá el fondo en dos niveles?