
Lo que me atrae de ASTS es la posibilidad de conectar teléfonos móviles convencionales directamente a satélites. En lugares como zonas remotas y el mar, donde las redes terrestres son débiles, hay una necesidad muy real de conectividad.
Cuenta con socios operadores como AT&T, Verizon y Vodafone, lo que le da acceso al mercado de los usuarios de telefonía móvil actuales. Lo que más merece la pena seguir de cerca a partir de ahora es el lanzamiento continuo de satélites, la ampliación del tiempo de cobertura y el aumento de los ingresos reales por servicios de pago.
El objetivo actual de la empresa es ofrecer cobertura intermitente inicial en cinco mercados antes de finales de 2026. El alcance de los servicios posteriores dependerá de nuevos despliegues de satélites, de la integración de redes y de los avances en materia de licencias.
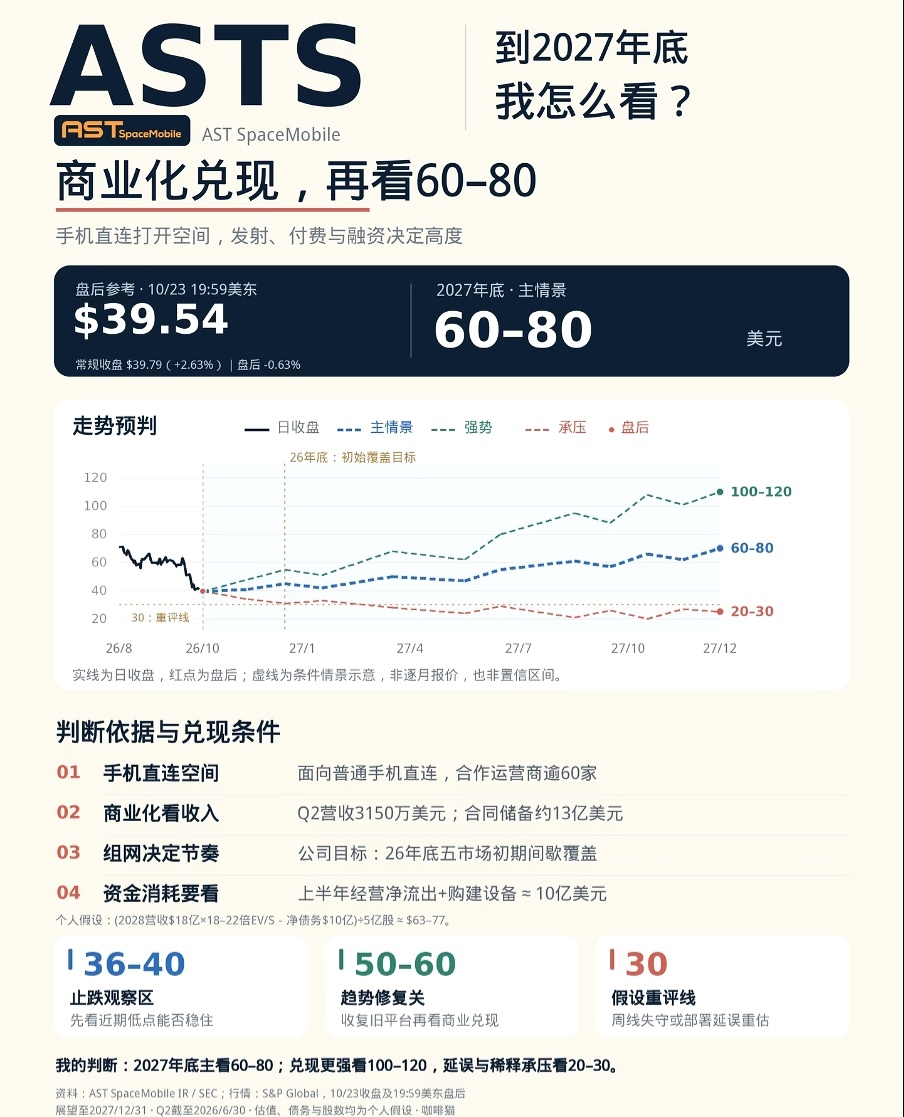
La corrección de ASTS este año ha sido brutal: desde su máximo, la acción ha caído directamente a un tercio de su valor. Por eso también hay que tener en cuenta los riesgos: la mayor presión competitiva viene de la entrada de Starlink. El interés de Musk podría ejercer una presión aplastante sobre la cuota de mercado de ASTS. También existen ciertos riesgos por los retrasos en los lanzamientos y la dilución de las acciones provocada por la financiación continua. Si el progreso queda muy por debajo de lo esperado, también hay que considerar un escenario de presión entre 20 y 30 dólares.
Para finales de 2027, el primer objetivo es de 50–60 dólares; si los lanzamientos salen bien y los servicios de pago crecen más rápido, se podría apuntar a 60–80 dólares.
Sin duda, vale la pena apostar por la conexión directa a los teléfonos, pero lo más importante será ver cuántas de sus alianzas y avances tecnológicos logra ASTS convertir en ingresos recurrentes. Los rangos del gráfico son estimaciones personales y se ajustarán según el progreso real.

