Oriente Medio y el precio del petróleo: de «vamos a atacar» a «por ahora no», pero la prima de riesgo sigue ahí
El crudo estadounidense retrocedió cerca de un 2%, hasta 101 dólares, y el Brent ronda los 110 dólares (todavía en la zona de máximos de seis meses). Los mediadores cataríes llegaron a Teherán el 10/25; Trump afirmó que ese día no habría ataques, pero que «se reserva la opción».
Vía de transmisión: petróleo caro → inflación persistente → imposibilidad de bajar los tipos → tipos de interés reales altos → presión sobre la valoración de los activos de riesgo. Este es el trasfondo macroeconómico de la caída del 36% de BTC desde 126,080.
5|Las tesorerías corporativas empiezan a «defenderse, no atacar»
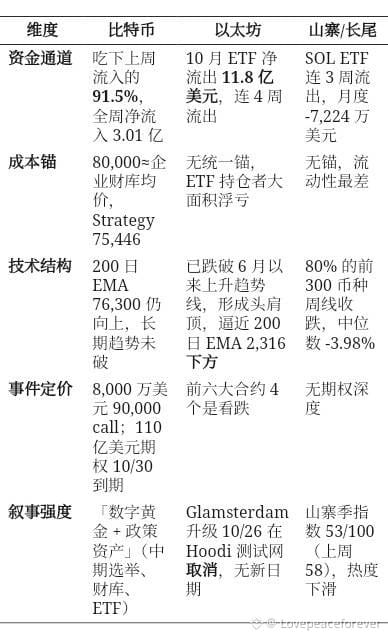
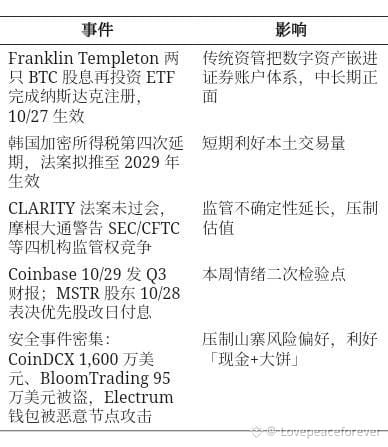
Strategy: cero compras entre el 10/19 y el 10/25 (se interrumpió una racha de compras de cinco semanas); mantiene 848,517 $BTC , con un coste medio de 75,446 dólares; destinó 204,9 millones de dólares a recomprar $STRC acciones preferentes. Presentará los resultados del Q3 tras el cierre del mercado el 10/29.
Strive: compró 6,182 BTC a contracorriente (precio medio de 82,732); tenencia total de 43,000 BTC.
Bitmine$BMNRB : aumentó sus tenencias en 10,452 ETH, hasta un total de 6,051,933 ETH (el 4.95% de la oferta circulante).
Deducción clave: 75,446 es el coste medio del mayor tenedor corporativo del mundo; desde ahora, 75,000 no es solo un nivel técnico, sino también el «punto de equilibrio de la tesorería». Caer por debajo podría activar una espiral negativa en el plano contable (descuento sobre el valor de mercado/activos netos, menor capacidad de financiación; MSTR ya está siendo examinado por la nueva normativa de MSCI del 11/11).
6|Derivados: comprar protección por un lado y apostar fuerte por el otro
Sesgo defensivo: el skew 25-delta de corto plazo de Deribit es negativo; el skew mensual de BTC cayó del 14.5% al 12.5%. El contrato más activo es una opción de venta de 77,000 con vencimiento el 10/28, seguido de una opción de compra de 84,000. Entre los seis contratos de ETH con mayor volumen, cuatro son opciones de venta; el principal es una opción de venta de 2,000 con vencimiento el 10/29.
Apuesta alcista: una sola cartera en Derive compró el 10/20 800 opciones de compra con vencimiento el 11/6 y precio de ejercicio de 90,000 (valor nominal de unos 68 millones de dólares); al mismo tiempo, financió la operación vendiendo 400 opciones de compra de 100,000 para 2027/3 y 400 opciones de compra de 90,000 para el 10/30, con un ingreso neto de 940,000 dólares. Es la mayor posición abierta de BTC en Derive.
Probabilidades implícitas: la probabilidad de superar los 100,000 antes de Navidad subió del 9.7% al 12%; la de caer por debajo de 70,000 bajó del 15.6% al 11%.
Interpretación: las instituciones compran «seguros» y el dinero inteligente compra «billetes de lotería». No es contradictorio: es la típica estrategia de posicionamiento en ambas direcciones antes de un evento.