

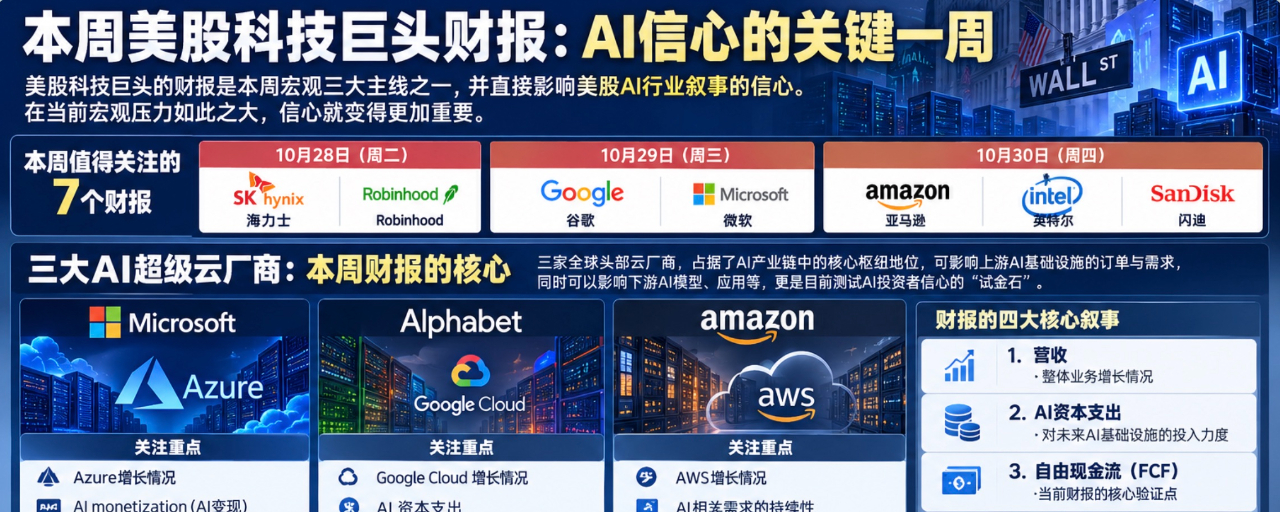

Los resultados de los gigantes tecnológicos estadounidenses son uno de los tres temas macroeconómicos principales de esta semana y afectan directamente a la confianza en la narrativa del sector de la IA en Estados Unidos. Esto es especialmente importante ahora que las presiones macroeconómicas son tan intensas: la confianza cobra aún más importancia.
Esta semana hay 7 informes de resultados que vale la pena seguir: #股票财报季
SK Hynix y Robinhood, el 28 de octubre
Google y Microsoft, el 29 de octubre
Amazon, Intel y SanDisk, el 30 de octubre
Entre ellos, los más importantes son los gigantes mundiales de la nube para IA, Google, Microsoft y Amazon. La semana pasada, la lógica de validación de las empresas de IA entró oficialmente en una fase de validación del flujo de caja: antes la competencia consistía en quién gastaba más; ahora, en quién ganaba más. Aunque la temporada de resultados del tercer trimestre aún no es lo bastante exigente para evaluar la rentabilidad de las empresas de IA, está claro que el sector se está diversificando a un ritmo cada vez más acelerado.
¿Por qué digo que estas tres empresas son las más importantes? La clave es que son los tres principales proveedores de servicios en la nube del mundo y ocupan una posición central en la cadena de valor de la IA. Pueden influir en los pedidos y la demanda de infraestructura de IA en las fases iniciales, así como en los modelos y las aplicaciones de IA en las fases posteriores. Además, son actualmente una «prueba de fuego» para medir la confianza de los inversores en la IA.
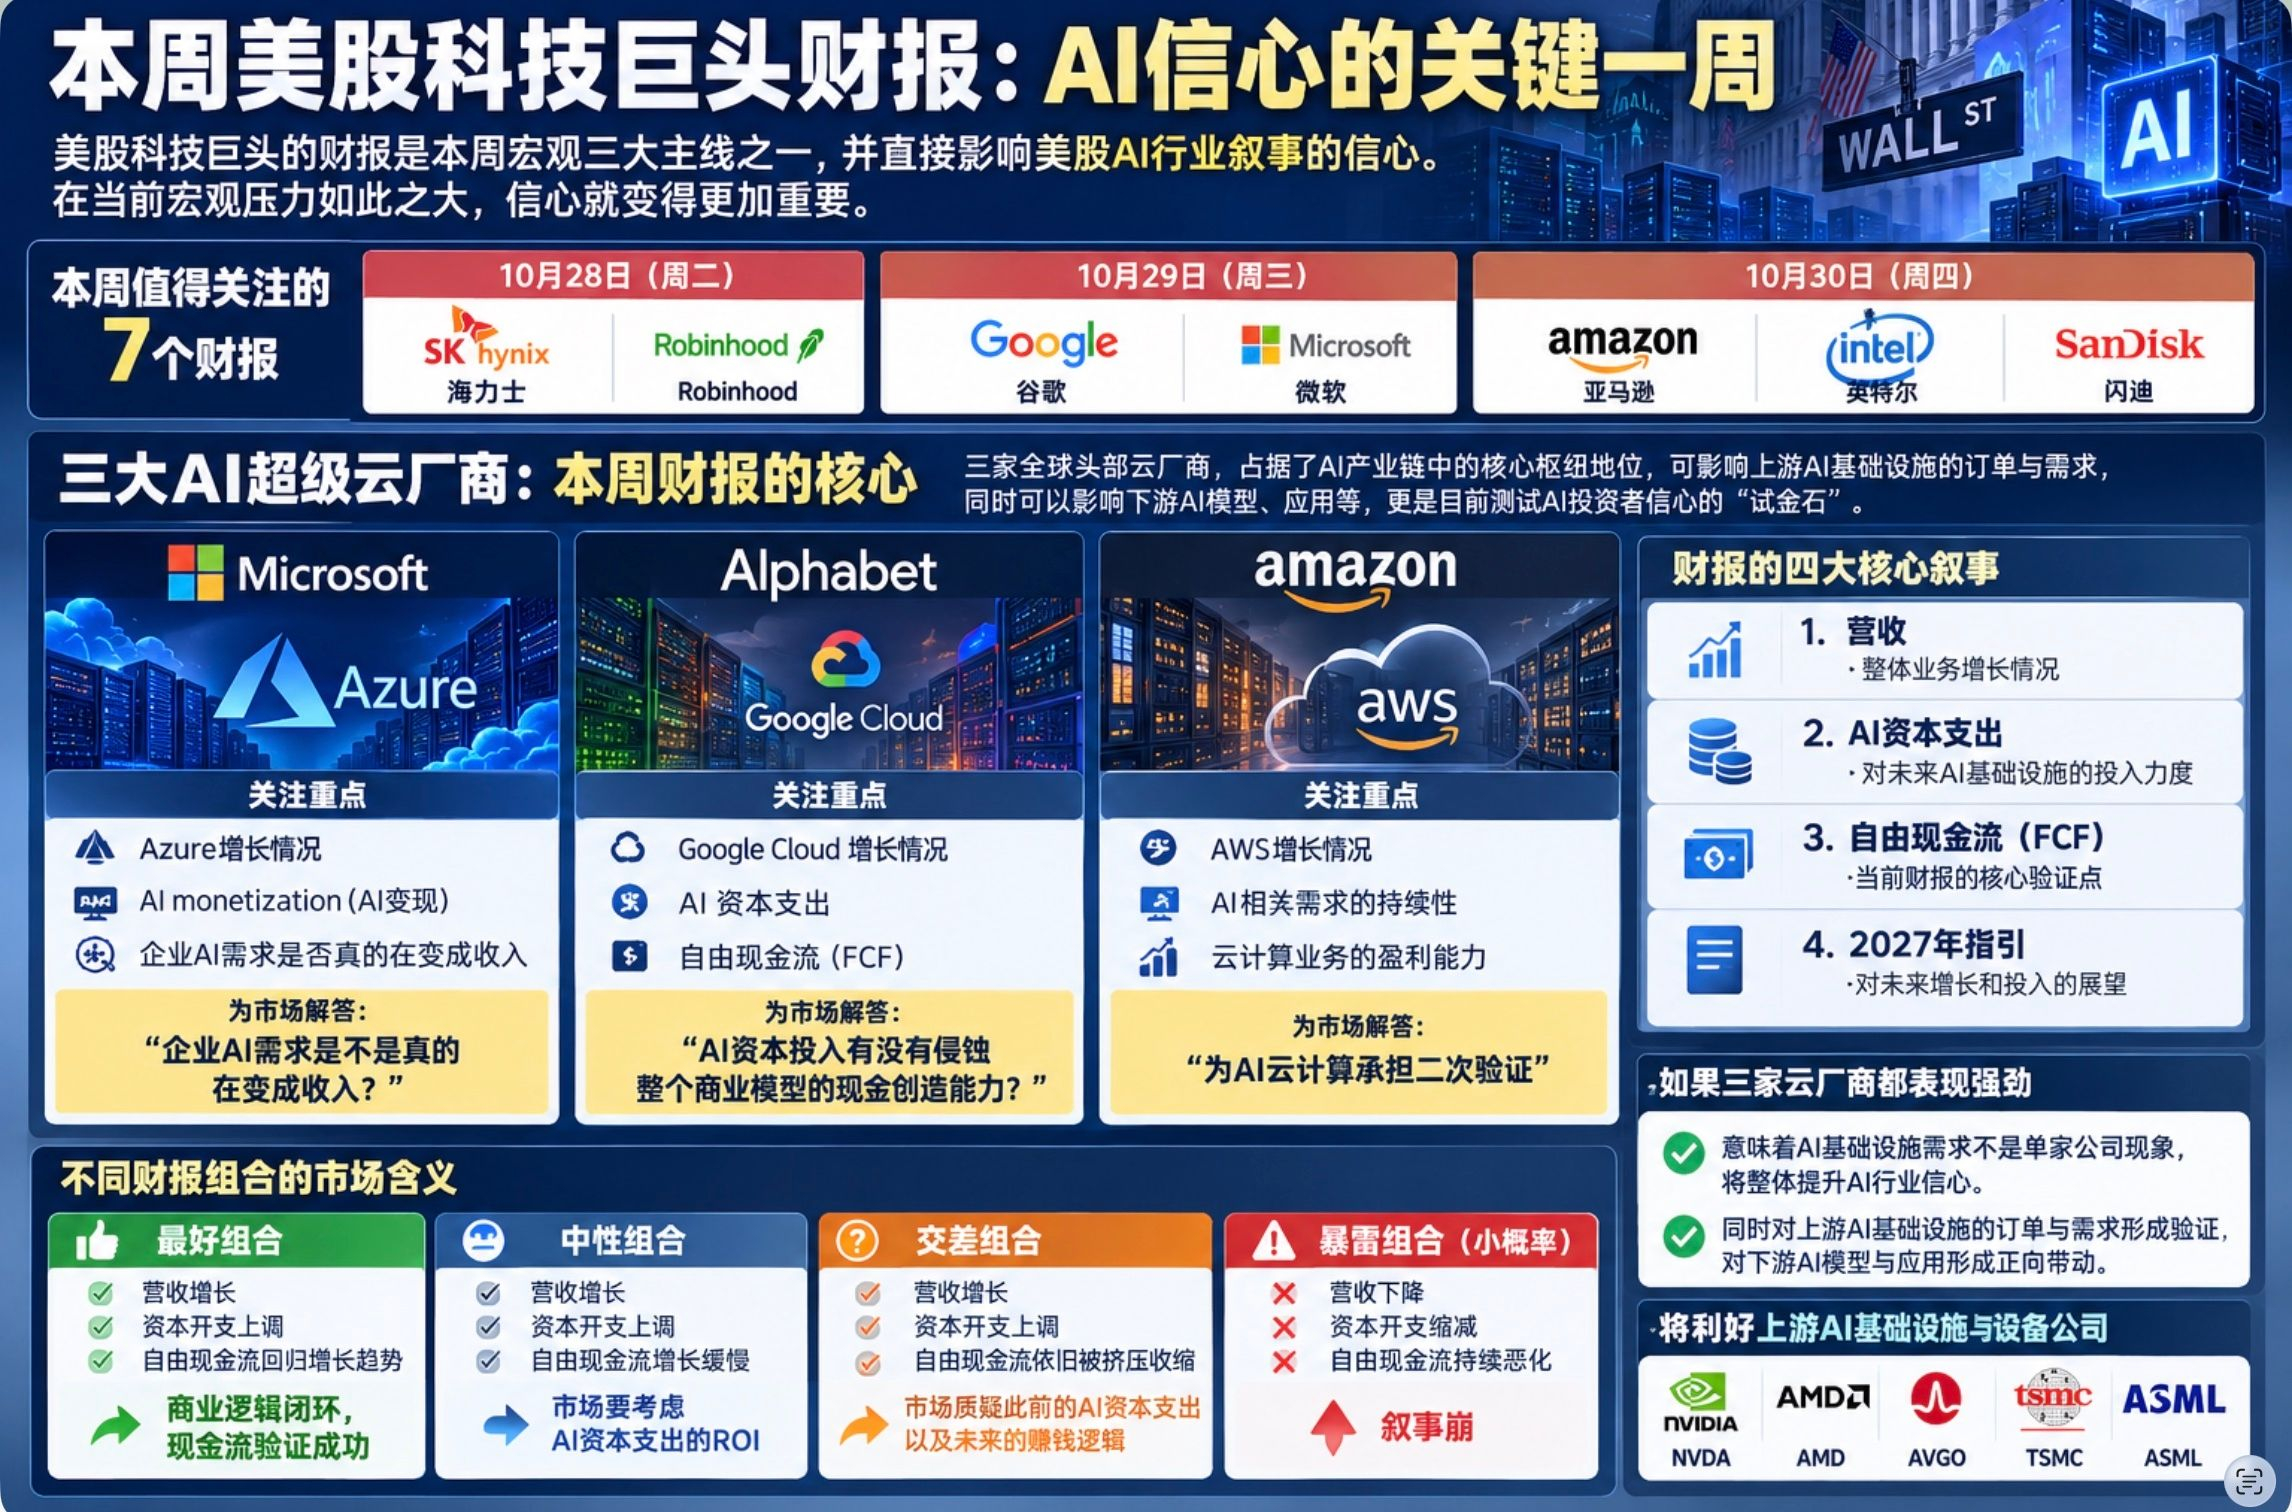
En los resultados financieros de estas tres empresas, en conjunto destacan cuatro aspectos: ingresos + gasto de capital en IA + flujo de caja libre + previsiones para 2027. El flujo de caja es el principal punto de validación en los resultados actuales.
La mejor combinación = crecimiento de los ingresos + aumento del gasto de capital + retorno del flujo de caja libre a una tendencia de crecimiento. Se cierra el círculo de la lógica empresarial y el flujo de caja valida que la tesis es correcta.
Combinación neutral = crecimiento de los ingresos + aumento del gasto de capital + crecimiento lento del flujo de caja libre. El mercado tendrá que evaluar el ROI del gasto de capital en IA.
Combinación aceptable = crecimiento de los ingresos + aumento del gasto de capital + flujo de caja libre que sigue viéndose presionado y reduciéndose. El mercado cuestionará tanto el gasto de capital en IA realizado hasta ahora como la lógica de rentabilidad futura.
Combinación desastrosa = caída de los ingresos + reducción del gasto de capital + deterioro continuado del flujo de caja libre (una posibilidad poco probable). La narrativa se derrumba.
Este es el enfoque general del análisis. Al examinar los resultados concretos de cada empresa, las prioridades son distintas:
Microsoft: hay que fijarse en Azure + la monetización de la IA. La pregunta que debe responder al mercado es si la demanda empresarial de IA realmente se está convirtiendo en ingresos.
Alphabet: hay que fijarse en Google Cloud + el gasto de capital en IA + el flujo de caja libre. La pregunta que debe responder al mercado es si la inversión de capital en IA está mermando la capacidad de todo el modelo de negocio para generar efectivo.
Amazon: hay que fijarse en AWS, que servirá como segunda validación de la computación en la nube para IA.
Si Azure de Microsoft, Google Cloud de Google y AWS de Amazon muestran resultados muy sólidos, significará que la demanda de infraestructura de IA no es un fenómeno aislado de una sola empresa. Esto reforzará la confianza en todo el sector de la IA y, al mismo tiempo, servirá como segunda validación de la capacidad de producción de empresas de equipos como NVDA / AMD / AVGO / TSMC / ASML.