
Por qué los agentes de IA aún no pueden pagar cosas y qué solucionó realmente Kite
Llevo unos días dándole vueltas a esta pregunta.
Se habla constantemente de la economía de los agentes, pero el problema de pagos que hay debajo sigue extrañamente poco discutido.
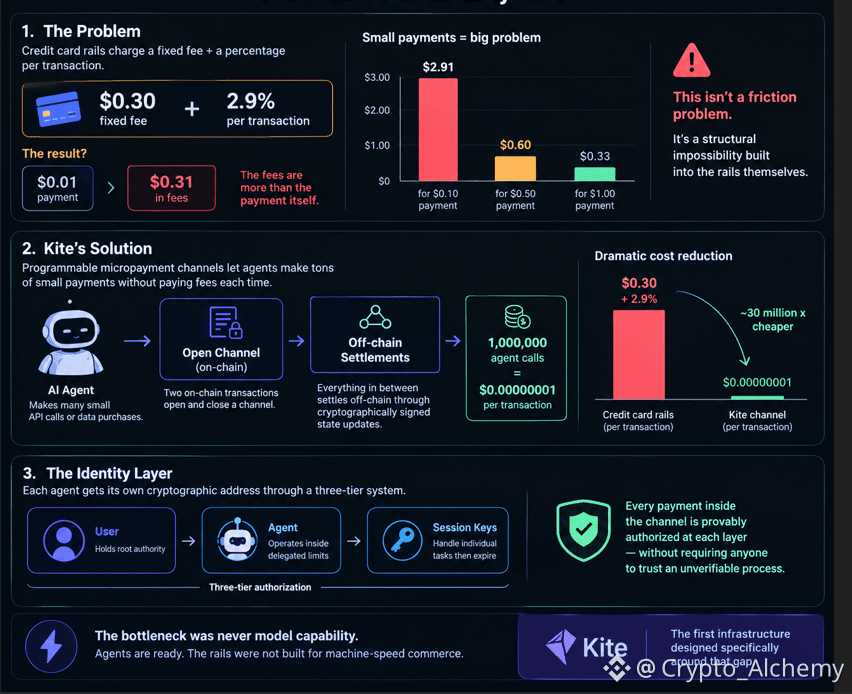
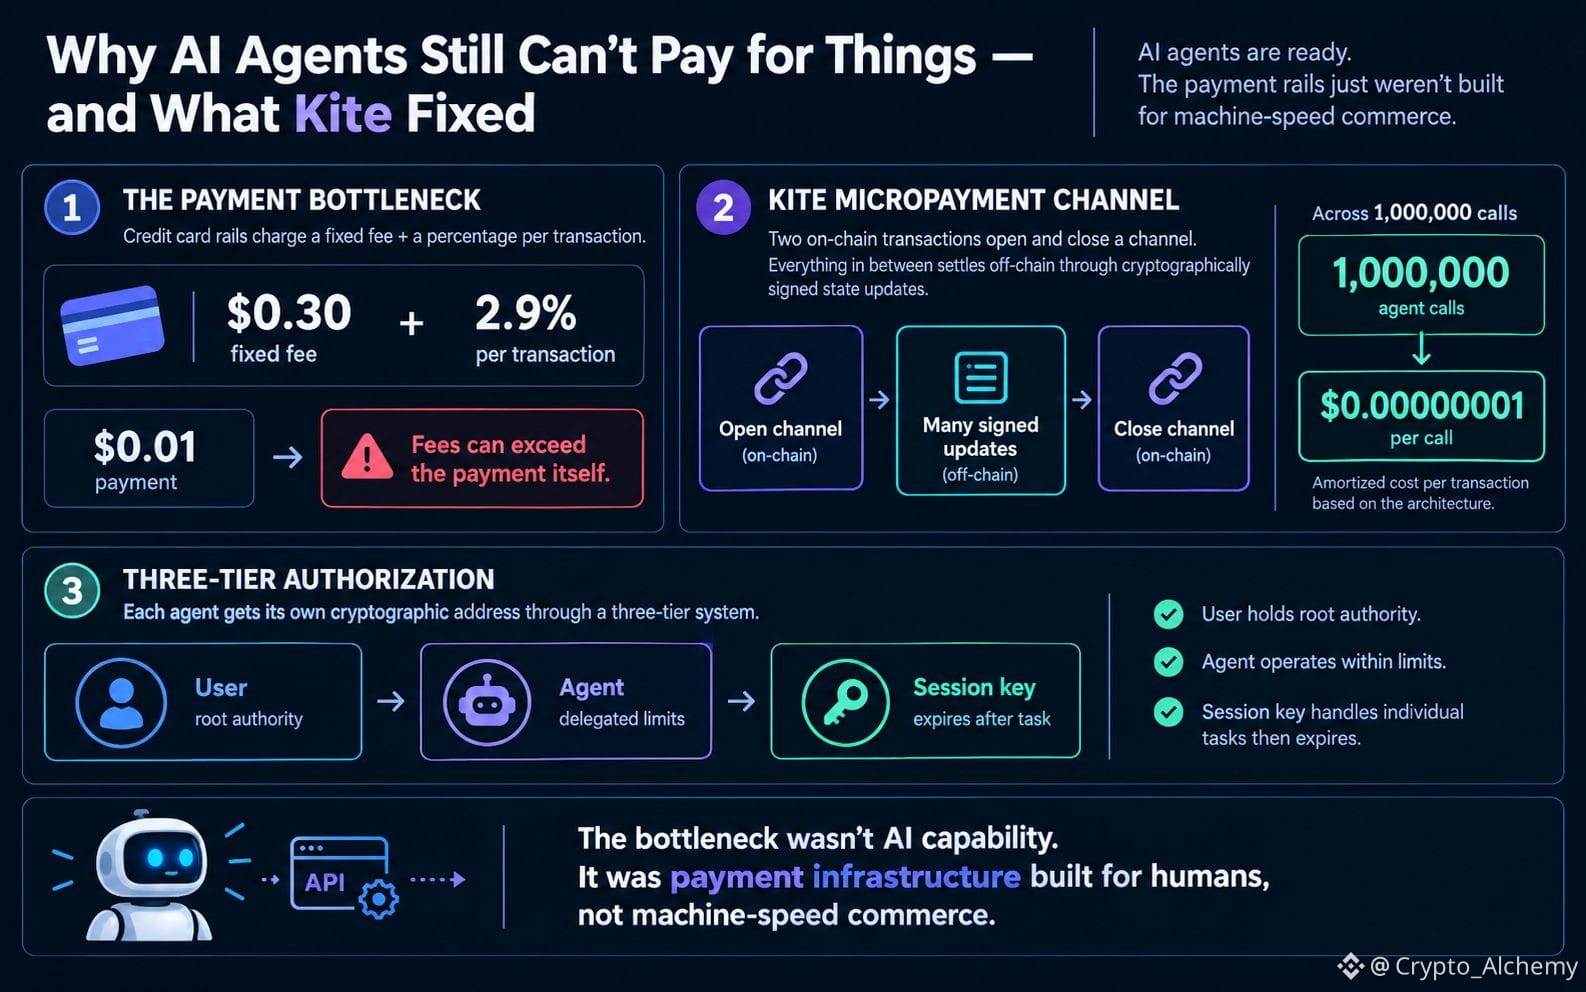
Este es el problema concreto. Las redes de pago con tarjeta de crédito cobran una tarifa fija de $0.30 más un 2.9 por ciento por transacción. Así que un agente de IA que hace miles de pequeñas llamadas a API o compras de datos se topa rápidamente con un muro.
Un pago de $0.01 cuesta más en comisiones que el propio pago. Eso no es un problema de fricción. Es una imposibilidad estructural integrada en las propias redes de pago.
Los canales de micropagos programables de Kite son la solución directa. Dos transacciones en cadena abren y cierran un canal. Todo lo que ocurre entre ellas se liquida fuera de la cadena mediante actualizaciones de estado firmadas criptográficamente. Si se distribuyen un millón de llamadas de agentes en un solo canal, el costo amortizado por transacción baja a $0.00000001. Esa cifra no es una afirmación publicitaria.
Se desprende directamente de la arquitectura.
La capa de identidad se conecta con esto de una manera importante. Cada agente obtiene su propia dirección criptográfica derivada de la billetera del usuario mediante un sistema de tres niveles. El usuario conserva la autoridad raíz. El agente opera dentro de los límites delegados.
Las claves de sesión gestionan tareas individuales y luego caducan. Así, cada pago dentro de ese canal también queda autorizado de forma demostrable en cada nivel, sin que nadie tenga que confiar en un proceso imposible de verificar.
El cuello de botella nunca fue la capacidad de los modelos. Los agentes están listos.
Las redes de pago no se diseñaron para el comercio a velocidad de máquina, y Kite es la primera infraestructura diseñada específicamente para resolver esa brecha.
$KITE #KiteBBW