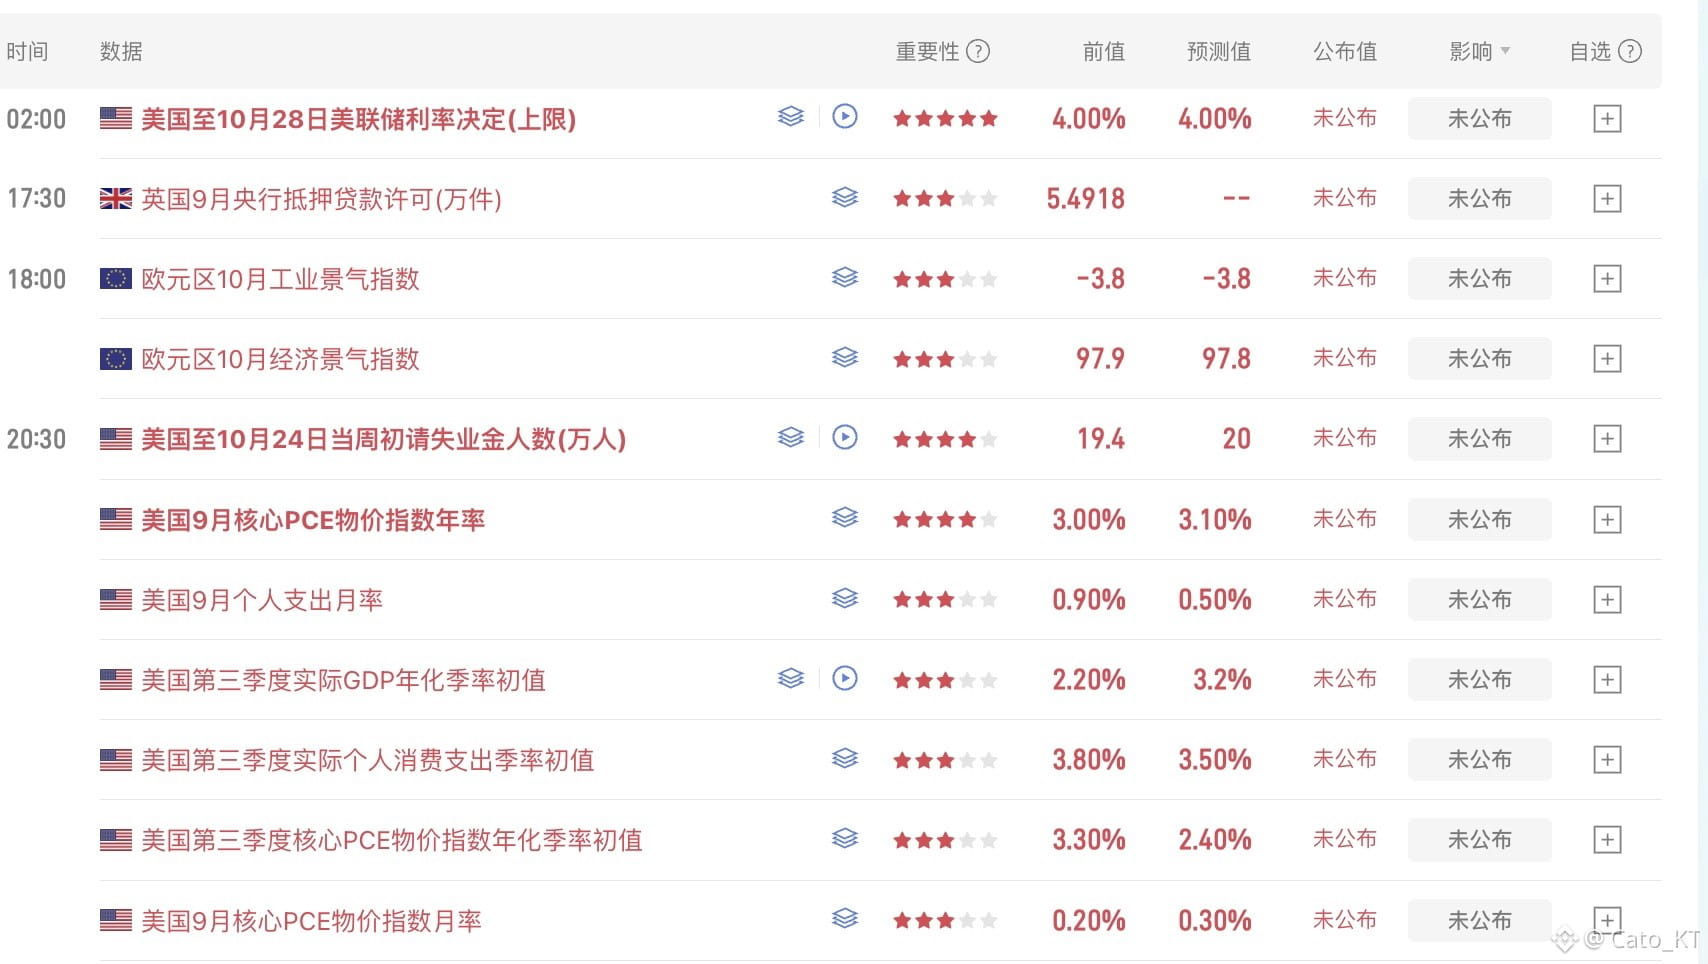
Los datos macroeconómicos de esta semana y la reunión de política monetaria de la Fed de octubre son uno de los tres temas principales. La lógica es muy sencilla: existe un consenso generalizado de que no habrá una subida de tipos en octubre. La clave está en conocer la opinión de Warsh sobre la inflación y cómo explicará que no se suban los tipos en octubre.
En mi opinión, Warsh dirá que pausar las subidas de tipos en octubre permitirá observar mejor la situación y trasladará la presión para subirlos a diciembre. Habrá que ver cómo se expresa sobre la inflación actual y la inflación de los precios de la energía; sus palabras no tardarán en ponerse a prueba.
Esto se debe a que hablará en la madrugada del jueves y esa misma noche se publicarán el PIB de EE. UU. del tercer trimestre y el PCE subyacente de septiembre. Si Warsh sigue basando la política de la Fed en los datos, es muy probable que las cifras del jueves eleven por encima del 80% la probabilidad de una subida de tipos en diciembre.
Por otro lado, el PCE de septiembre ha perdido importancia, porque el IPC de ese mes ya ha aumentado considerablemente la preocupación del mercado por la inflación. En cambio, una subida del PCE en línea con las previsiones sería menos preocupante. Lo fundamental es ver si la transmisión de la inflación a los consumidores está siendo más grave de lo previsto.
En cuanto a los datos macroeconómicos de esta semana, si la probabilidad de una subida de tipos en diciembre alcanza el 80%, el mercado empezará a descontarla con fuerza; si llega al 90%, prácticamente quedará asegurada. Por supuesto, tampoco se puede descartar por completo un cambio de rumbo: si los datos que se publiquen antes de la reunión de diciembre demuestran que las presiones inflacionarias están disminuyendo, y el Brent cae por debajo de los 95 dólares, la probabilidad de una subida podría reducirse antes de la reunión. Sin embargo, por ahora no parece nada fácil. #股票财报季