A veinte años, 5,37%; a treinta años, 5,33%. El plazo más largo sale más barato; esto no es una anomalía.
En la misma tabla #美债 , el plazo a dos años está en 4,69% y el de diez años, en 5,00%: una diferencia de 31 puntos básicos, con la parte inicial bien ordenada.
La misma curva: normal al principio, invertida al final.
Los libros de texto solo dicen una cosa: inversión de la curva equivale a recesión.
Pero hay que fijarse en qué tramo está invertido.
El tramo inicial refleja la trayectoria de la política monetaria. Los tipos a corto siguen el tipo oficial; los de largo plazo siguen las expectativas de crecimiento e inflación. Cuando chocan, la curva se invierte.
El tramo final no refleja la política monetaria, sino la prima por plazo. El plazo a veinte años queda a medio camino: ni nuevo ni viejo, y la demanda de duración de los fondos de pensiones y las aseguradoras se concentra en el extremo de los treinta años.
Así que la inversión en el tramo final indica que nadie está pujando por esos bonos, no que la economía vaya a desplomarse.
El tramo más largo merece analizarse por separado. A cinco años, 4,82%; a diez años, 5,00%; a veinte años, 5,37%; a treinta años, 5,33%. Del plazo de cinco al de veinte años, los rendimientos suben 55 puntos básicos; después de los veinte años, vuelven a bajar.
No se está desplomando toda la curva; hay un tramo concreto del extremo largo que está especialmente frío.
Los datos de este año respaldan esta interpretación. Hasta el 23 de octubre, ocurrió durante 77 de los 204 días de negociación, es decir, el 37,7% del tiempo.
La racha actual ya lleva 31 días de negociación consecutivos.
Algo que se mantiene así durante un mes y medio no es una señal de alerta, sino la norma.
Lo que realmente hay que vigilar es el rendimiento a diez años. El 5 de octubre todavía estaba en 5,31%; el 23 de octubre, en 5,00%: cayó 31 puntos básicos en trece días de negociación.
El denominador de las acciones de crecimiento está ligado a esta línea. Que el rendimiento a diez años baje del 5,31% al 5,00% equivale a reducir en 31 puntos básicos la tasa de descuento de todos los flujos de caja futuros.
Que los tipos a largo plazo bajen favorece a los activos con valoraciones altas. Esto importa mucho más que esos 4 puntos básicos del extremo final.
También es válida otra explicación. El volumen negociado a veinte años es menor que el de treinta, y la propia falta de liquidez exige un descuento.
Lo que no tengo claro es cuánto de esos 4 puntos básicos se debe a la oferta y cuánto simplemente a que no hay compradores. Ambas explicaciones encajan con los datos, pero no se pueden separar.
Una curva nunca es una sola señal. Está dividida en varios tramos y cada uno refleja algo distinto. Si solo te fijas en los 4 puntos básicos del extremo final, te perderás los 31 del rendimiento a diez años.
$BTC se mantiene lateral cerca de los 80.000; la línea de los tipos a largo plazo todavía no le ha llegado.
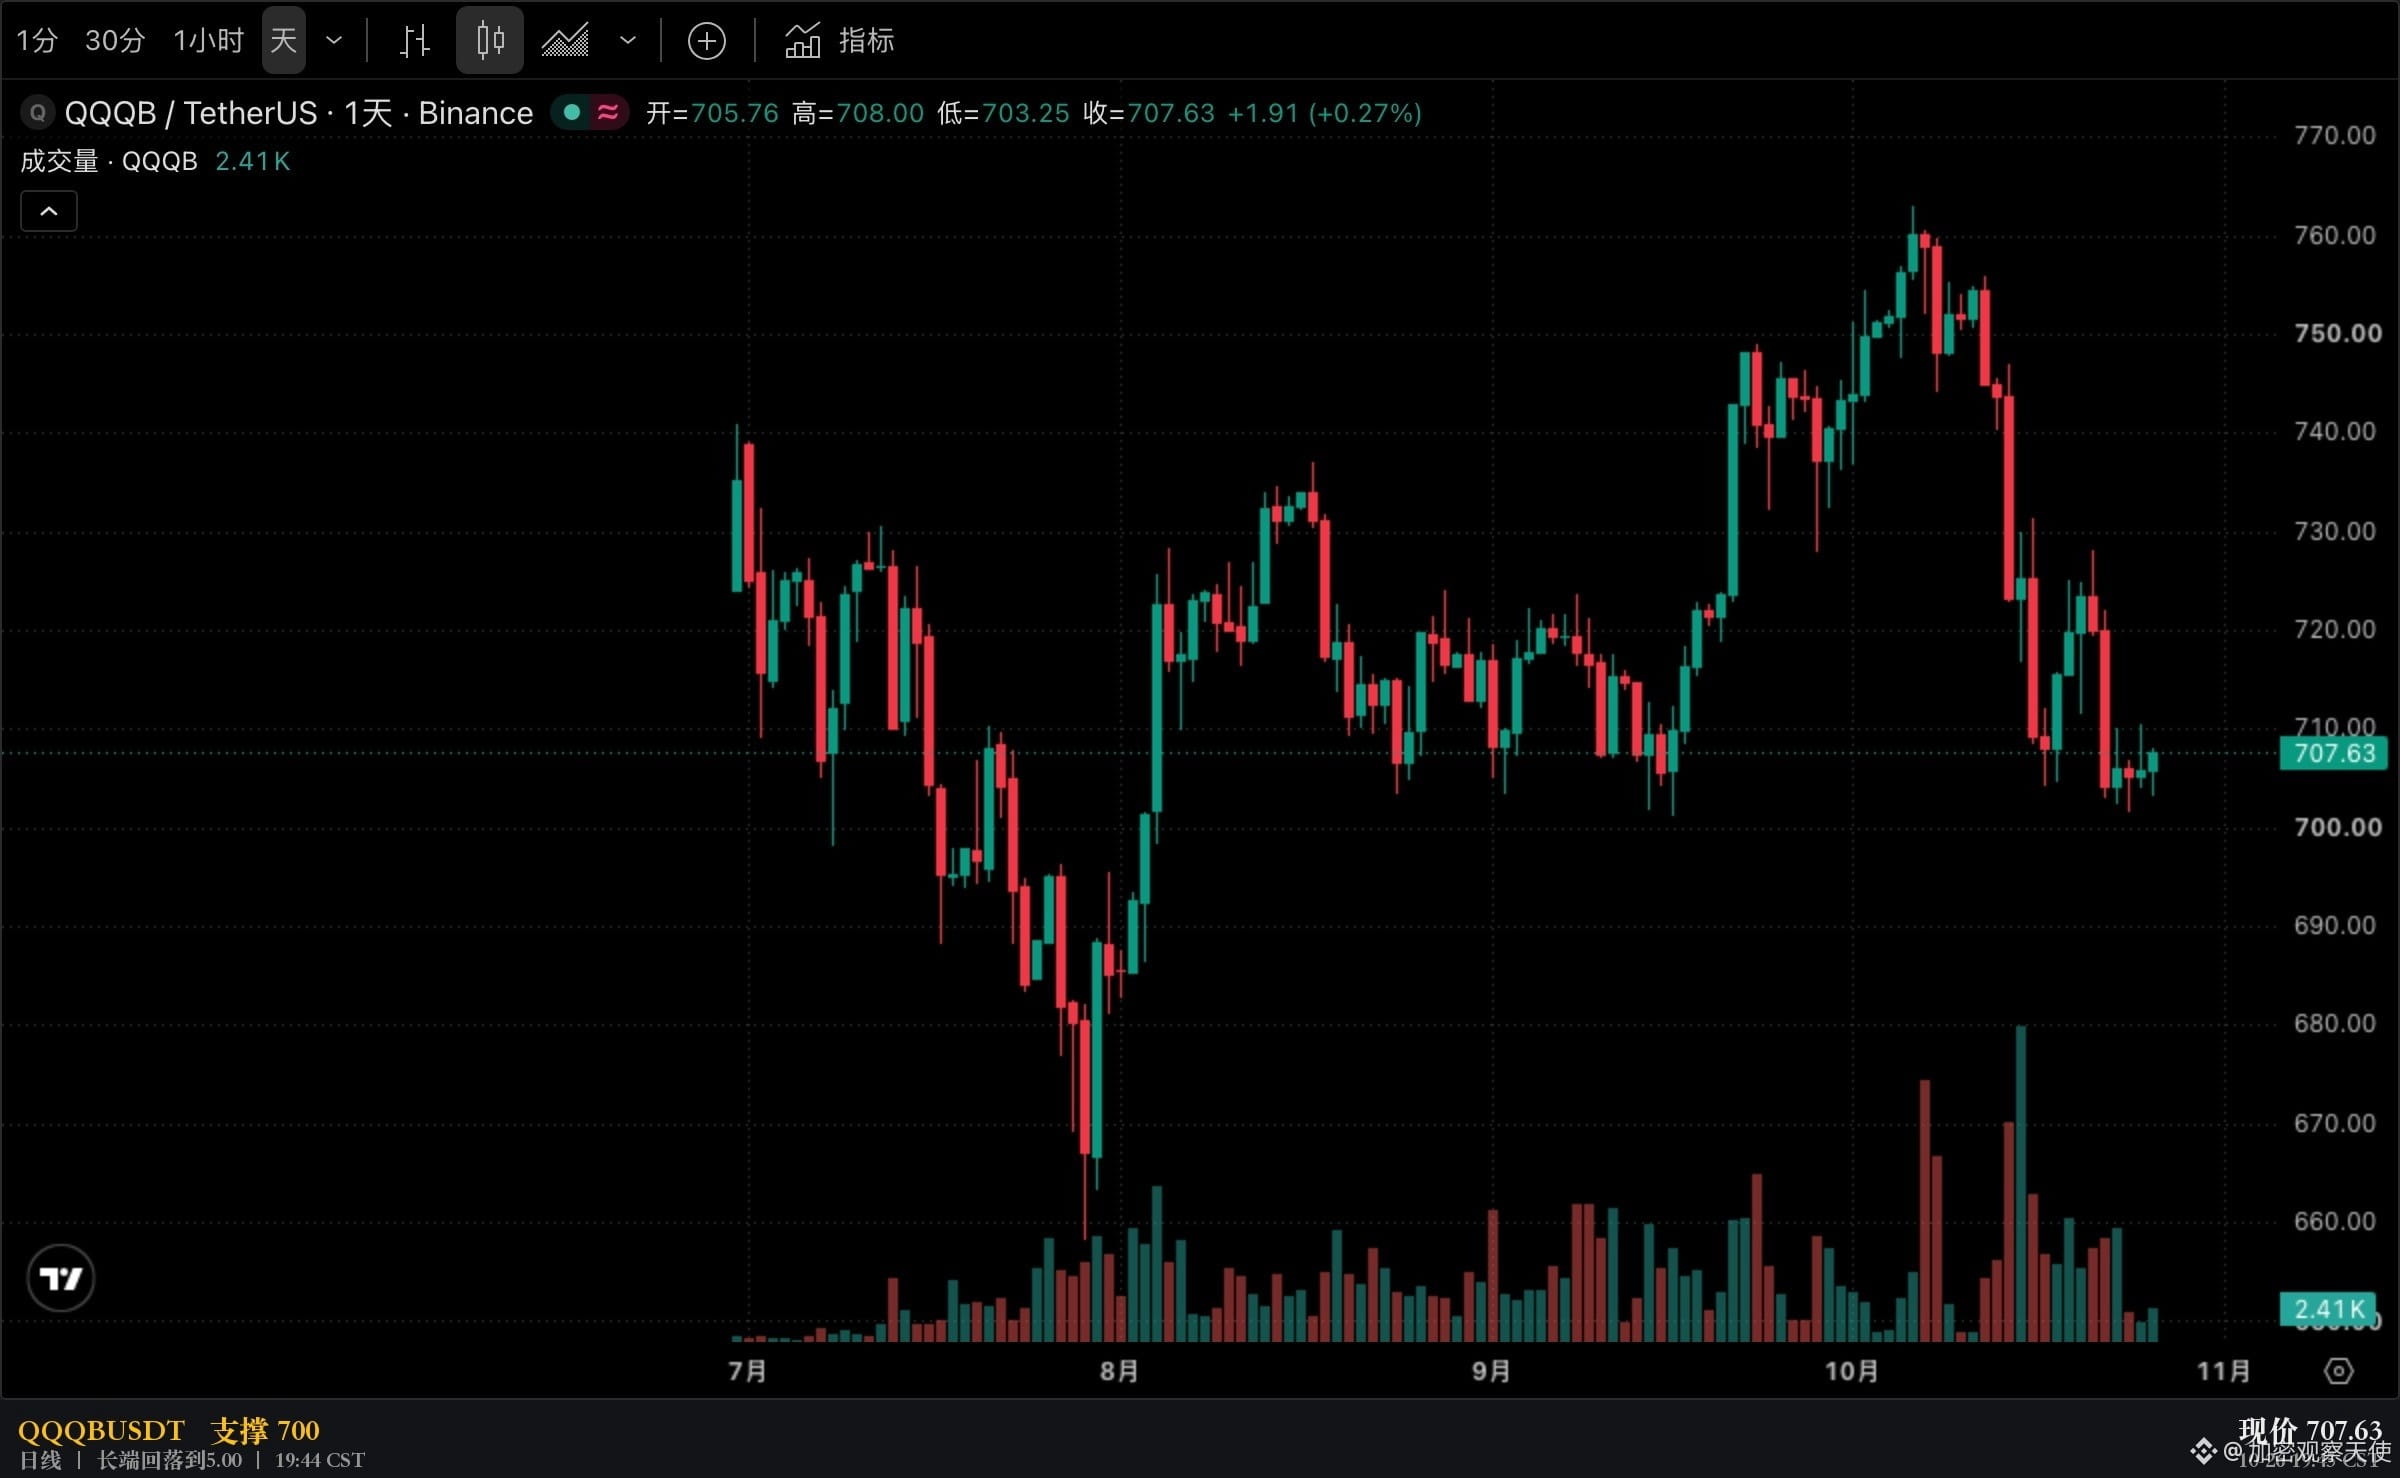
Datos de la curva diaria del Tesoro de Estados Unidos del 23 de octubre. La imagen adjunta es un gráfico diario de QQQB, capturado a las 19:44; solo sirve para observar el denominador de los activos con valoraciones altas y no representa la misma línea de tipos mencionada arriba. Lo anterior es un análisis del mecanismo y no constituye asesoramiento de inversión.