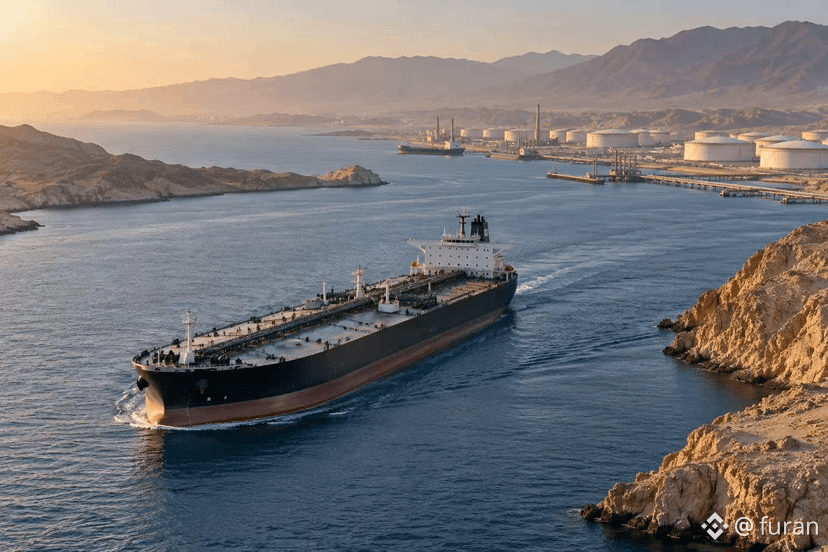

Si los petroleros pueden salir, ¿se atreverán los compradores a hacer pedidos con tranquilidad? Esa es la clave de por qué el precio del petróleo tarda tanto en bajar.
El 23 de octubre, el Brent cerró a 116,72 dólares por barril y el WTI, a 103,27 dólares por barril. Pero esas cifras corresponden al cierre del viernes pasado. El 26 de octubre, a medida que cobraban fuerza las noticias sobre gestiones diplomáticas, el Brent llegó a caer hasta cerca de los 114,50 dólares. El mercado sí está incorporando expectativas de distensión, pero todavía no se atreve a descontar por completo los riesgos.
Creo que la «reanudación del transporte» puede llevar fácilmente a una conclusión equivocada: si los barcos pueden transitar, el suministro ya es normal. En realidad, que hoy se pueda transportar este cargamento de petróleo no significa que la próxima semana las entregas vayan a ser estables. La posibilidad de que las instalaciones energéticas vuelvan a ser atacadas y de que las rutas vuelvan a quedar bloqueadas influye en las decisiones de compra y de abastecimiento de los compradores.
Esto también explica por qué, pese a la mejora del tránsito marítimo, el precio del petróleo sigue alto. Al fijar el precio del crudo, el mercado no solo tiene en cuenta cuánto suministro hay ahora, sino también cuánto tiempo podrá mantenerse. Mientras persista el riesgo de interrupciones, el aumento del volumen transportado difícilmente se traducirá de inmediato en petróleo más barato.
En el mercado de las criptomonedas, me interesa más cómo se transmitirán estos efectos: si los precios elevados del petróleo persisten, podrían aumentar las presiones inflacionarias y reducir el margen para una política monetaria más expansiva, lo que también perjudicaría a los activos de riesgo. A partir de ahora, habrá que seguir de cerca si el transporte se reanuda de forma sostenida, si las instalaciones operan con estabilidad y si el diálogo diplomático se traduce en acuerdos concretos.
El 23 de octubre, el Brent cerró a 116,72 dólares por barril y el WTI, a 103,27 dólares por barril. Pero esas cifras corresponden al cierre del viernes pasado. El 26 de octubre, a medida que cobraban fuerza las noticias sobre gestiones diplomáticas, el Brent llegó a caer hasta cerca de los 114,50 dólares. El mercado sí está incorporando expectativas de distensión, pero todavía no se atreve a descontar por completo los riesgos.
Creo que la «reanudación del transporte» puede llevar fácilmente a una conclusión equivocada: si los barcos pueden transitar, el suministro ya es normal. En realidad, que hoy se pueda transportar este cargamento de petróleo no significa que la próxima semana las entregas vayan a ser estables. La posibilidad de que las instalaciones energéticas vuelvan a ser atacadas y de que las rutas vuelvan a quedar bloqueadas influye en las decisiones de compra y de abastecimiento de los compradores.
Esto también explica por qué, pese a la mejora del tránsito marítimo, el precio del petróleo sigue alto. Al fijar el precio del crudo, el mercado no solo tiene en cuenta cuánto suministro hay ahora, sino también cuánto tiempo podrá mantenerse. Mientras persista el riesgo de interrupciones, el aumento del volumen transportado difícilmente se traducirá de inmediato en petróleo más barato.
En el mercado de las criptomonedas, me interesa más cómo se transmitirán estos efectos: si los precios elevados del petróleo persisten, podrían aumentar las presiones inflacionarias y reducir el margen para una política monetaria más expansiva, lo que también perjudicaría a los activos de riesgo. A partir de ahora, habrá que seguir de cerca si el transporte se reanuda de forma sostenida, si las instalaciones operan con estabilidad y si el diálogo diplomático se traduce en acuerdos concretos.