

La tokenización institucional está creciendo. Pero la emisión, la adopción y la liquidez son tres cosas muy distintas.
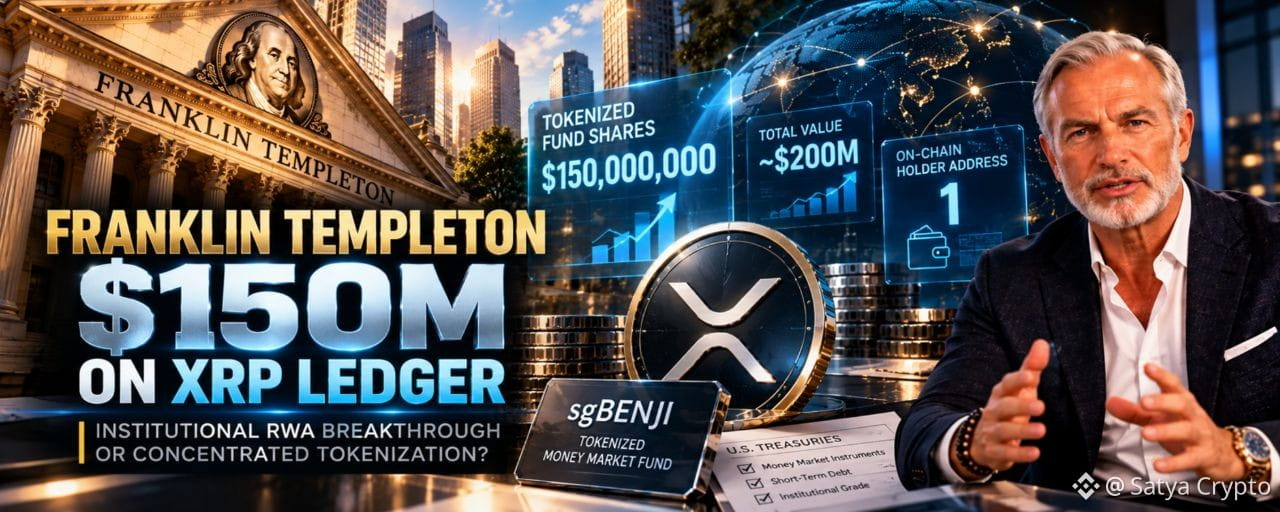
Franklin Templeton ha añadido aproximadamente 150 millones de dólares en participaciones tokenizadas de fondos del mercado monetario al XRP Ledger (XRPL).
No se trata de otra alianza blockchain propuesta. La emisión ya se ha registrado en la cadena.
Tras las transacciones, se mantenían casi 193 millones de participaciones de sgBENJI en XRPL, con un valor estimado de aproximadamente 200 millones de dólares al precio de 1,039 dólares por participación registrado en las transferencias.
Para la industria de los activos del mundo real (RWA), esto representa un avance significativo.
Pero hay un detalle que merece más atención: todo el saldo de XRPL está en una sola billetera.
¿Qué nos dice esto realmente sobre la adopción institucional?
1. LAS TRANSACCIONES DETRÁS DEL TITULAR
Según un informe de CoinDesk del 24 de octubre, la última expansión incluyó dos comprobantes de suscripción en efectivo de aproximadamente 75 millones de dólares cada uno.
A continuación, se emitieron dos lotes correspondientes de algo más de 72,18 millones de participaciones sgBENJI.
El resultado:
Nuevas suscripciones: aproximadamente 150 millones de dólares.
Participaciones recién registradas: aproximadamente 144,37 millones.
Saldo total en XRPL: aproximadamente 192,7 millones de participaciones.
Valor al precio registrado de 1,039 dólares por participación: aproximadamente 200 millones de dólares.
Direcciones de titulares en cadena: una.
El saldo aumentó de aproximadamente 48 millones de participaciones a casi 193 millones.
Esto representa un aumento considerable de las participaciones del fondo registradas en XRPL.
Sin embargo, no debe confundirse con el valor total de todos los fondos tokenizados de Franklin Templeton en todas las blockchains.
2. ¿QUÉ ES EXACTAMENTE sgBENJI?
sgBENJI representa participaciones del Fondo del Mercado Monetario a Corto Plazo en Dólares Estadounidenses OnChain de Franklin Templeton, domiciliado en Singapur.
El fondo subyacente invierte en deuda en dólares estadounidenses a corto plazo e instrumentos del mercado monetario, incluidos títulos públicos, papel comercial y depósitos bancarios.
A diferencia de una stablecoin convencional vinculada al dólar, una participación de un fondo representa un interés de inversión cuyo valor puede cambiar.
La estructura del fondo, el registro de participaciones, los criterios de elegibilidad y los documentos legales aplicables determinan qué posee el inversionista.
La blockchain forma parte de la infraestructura utilizada para representar y transferir ese interés.
Esta distinción es importante.
Una participación tokenizada de un fondo no equivale automáticamente a efectivo, a una criptomoneda común ni a una stablecoin que pueda rescatarse libremente.
3. ¿POR QUÉ IMPORTA QUE HAYA UNA SOLA BILLETERA?
Todas las participaciones recién emitidas se enviaron a la misma dirección receptora que ya mantenía el saldo del fondo en XRPL.
CoinDesk también informó que la billetera receptora y la cuenta emisora comparten ocho direcciones de firma autorizadas, y que se requieren dos firmas para aprobar una transacción.
Esto apunta a un esquema operativo estrictamente controlado.
Pero una billetera pública no significa necesariamente que haya un solo inversionista.
Un custodio, corredor o intermediario institucional puede mantener activos para varios clientes subyacentes a través de una cuenta ómnibus.
El libro mayor público puede mostrar el saldo y las transferencias sin revelar a todos los beneficiarios registrados en un registro fuera de la cadena.
Por lo tanto, los datos demuestran una concentración de las tenencias en cadena.
No demuestran cuántos inversionistas subyacentes participaron.
4. LA EMISIÓN DE TOKENS NO ES LO MISMO QUE LA LIQUIDEZ DEL MERCADO
La industria de los activos del mundo real (RWA) suele celebrar el valor total de los activos tokenizados.
Esa métrica es útil, pero incompleta.
Consideremos cinco hitos diferentes:
Emisión — se crean tokens que representan activos financieros.
Distribución — esos activos llegan a los inversionistas finales que cumplen los requisitos.
Transferibilidad — los instrumentos pueden transferirse entre titulares autorizados.
Liquidez — compradores y vendedores pueden realizar operaciones significativas a precios competitivos.
Rescate — los inversionistas pueden ejercer sus derechos contractuales mediante procesos establecidos.
Cada etapa genera un valor económico diferente.
Un saldo de 200 millones de dólares en cadena no demuestra la existencia de un mercado secundario líquido de 200 millones de dólares.
Las preguntas clave incluyen el acceso a la negociación, las contrapartes disponibles, la profundidad del libro de órdenes, las reglas de liquidación y los costos de transacción.
5. ¿QUÉ SIGNIFICA ESTO PARA XRP?
XRPL es la red en la que se registran estas participaciones de fondos.
Este es un ejemplo significativo de cómo las instituciones financieras utilizan la infraestructura blockchain.
Pero la emisión de 150 millones de dólares no implica que los inversionistas hayan comprado XRP por valor de 150 millones de dólares.
El token nativo XRP cumple una función diferente dentro de la red, que incluye el pago de comisiones por transacción y ciertos requisitos de reserva.
Las suscripciones a participaciones de fondos y la demanda de XRP al contado no son intercambiables.
Quienes evalúen las perspectivas de mercado de XRP deberían distinguir entre la adopción de la red y los mecanismos concretos que generan demanda del token.
6. LA ESTRATEGIA INSTITUCIONAL MÁS AMPLIA
La colaboración de Franklin Templeton con DBS y Ripple aporta contexto adicional.
En septiembre de 2025, las empresas anunciaron planes para explorar soluciones de negociación y préstamo que combinaran participaciones tokenizadas de fondos del mercado monetario con la stablecoin RLUSD de Ripple.
La infraestructura propuesta permite a los participantes institucionales que cumplen los requisitos interactuar de formas más flexibles con productos de inversión tokenizados.
La oportunidad a largo plazo no consiste simplemente en poner activos en una blockchain.
Consiste en crear sistemas en los que los activos regulados puedan mantenerse, transferirse, financiarse y liquidarse de forma eficiente.
Pero la adopción depende de la exigibilidad jurídica, los acuerdos de custodia, la disponibilidad de contrapartes, el acceso al mercado y la fiabilidad operativa.
7. LAS CINCO PREGUNTAS QUE DEBERÍAN HACERSE LOS INVERSIONISTAS EN RWA
Antes de considerar que cualquier anuncio de un activo tokenizado representa un gran avance, pregúntate:
¿Qué derechos legales confiere el token?
¿Quién controla en última instancia la custodia y la liquidación?
¿Cuántos beneficiarios independientes pueden identificarse?
¿Está realmente disponible una negociación significativa en el mercado secundario?
¿Pueden los titulares rescatar sus posiciones conforme a condiciones claras?
El aumento del saldo de activos tokenizados puede ser una señal importante del desarrollo de la infraestructura, sin demostrar una participación amplia de los inversionistas.
Ambas observaciones pueden ser ciertas.
EN RESUMEN
La última emisión de Franklin Templeton en XRPL representa un avance considerable para la tokenización institucional de activos.
Los registros de las transacciones demuestran que cada vez se representan más productos de inversión regulados en infraestructuras públicas de blockchain.
Sin embargo, la concentración en una sola billetera pone de relieve una distinción crucial:
La emisión en cadena se puede medir. La distribución entre inversionistas y la liquidez negociable requieren pruebas independientes.
La próxima fase de adopción de RWA se evaluará no solo por el valor tokenizado, sino también por lo que los inversionistas realmente puedan hacer con esos activos.
LA GRAN PREGUNTA:
¿Está pasando la industria de RWA de la experimentación a unos mercados de capitales funcionales, o la emisión de tokens sigue avanzando más rápido que la liquidez del mercado secundario?
Comparte tu opinión.
Fuentes:
CoinDesk — Franklin Templeton añade 150 millones de dólares en participaciones de fondos a XRP Ledger, 24 de octubre de 2026.
Franklin Templeton — Fondo del Mercado Monetario a Corto Plazo en Dólares Estadounidenses OnChain de Franklin, documentación del producto de Singapur.
Franklin Templeton / DBS / Ripple — Anuncio de soluciones de negociación y préstamo, 18 de septiembre de 2025.
BitChoice | Satya — Investigación independiente sobre criptomonedas y RWA.
Publicado el 26 de octubre de 2026.
Solo con fines educativos e informativos. No constituye asesoramiento financiero.