Meta Q3: el beneficio neto se dispara un 264%, pero el flujo de caja libre es negativo: lo que el mundo cripto debería entender de estas cuentas
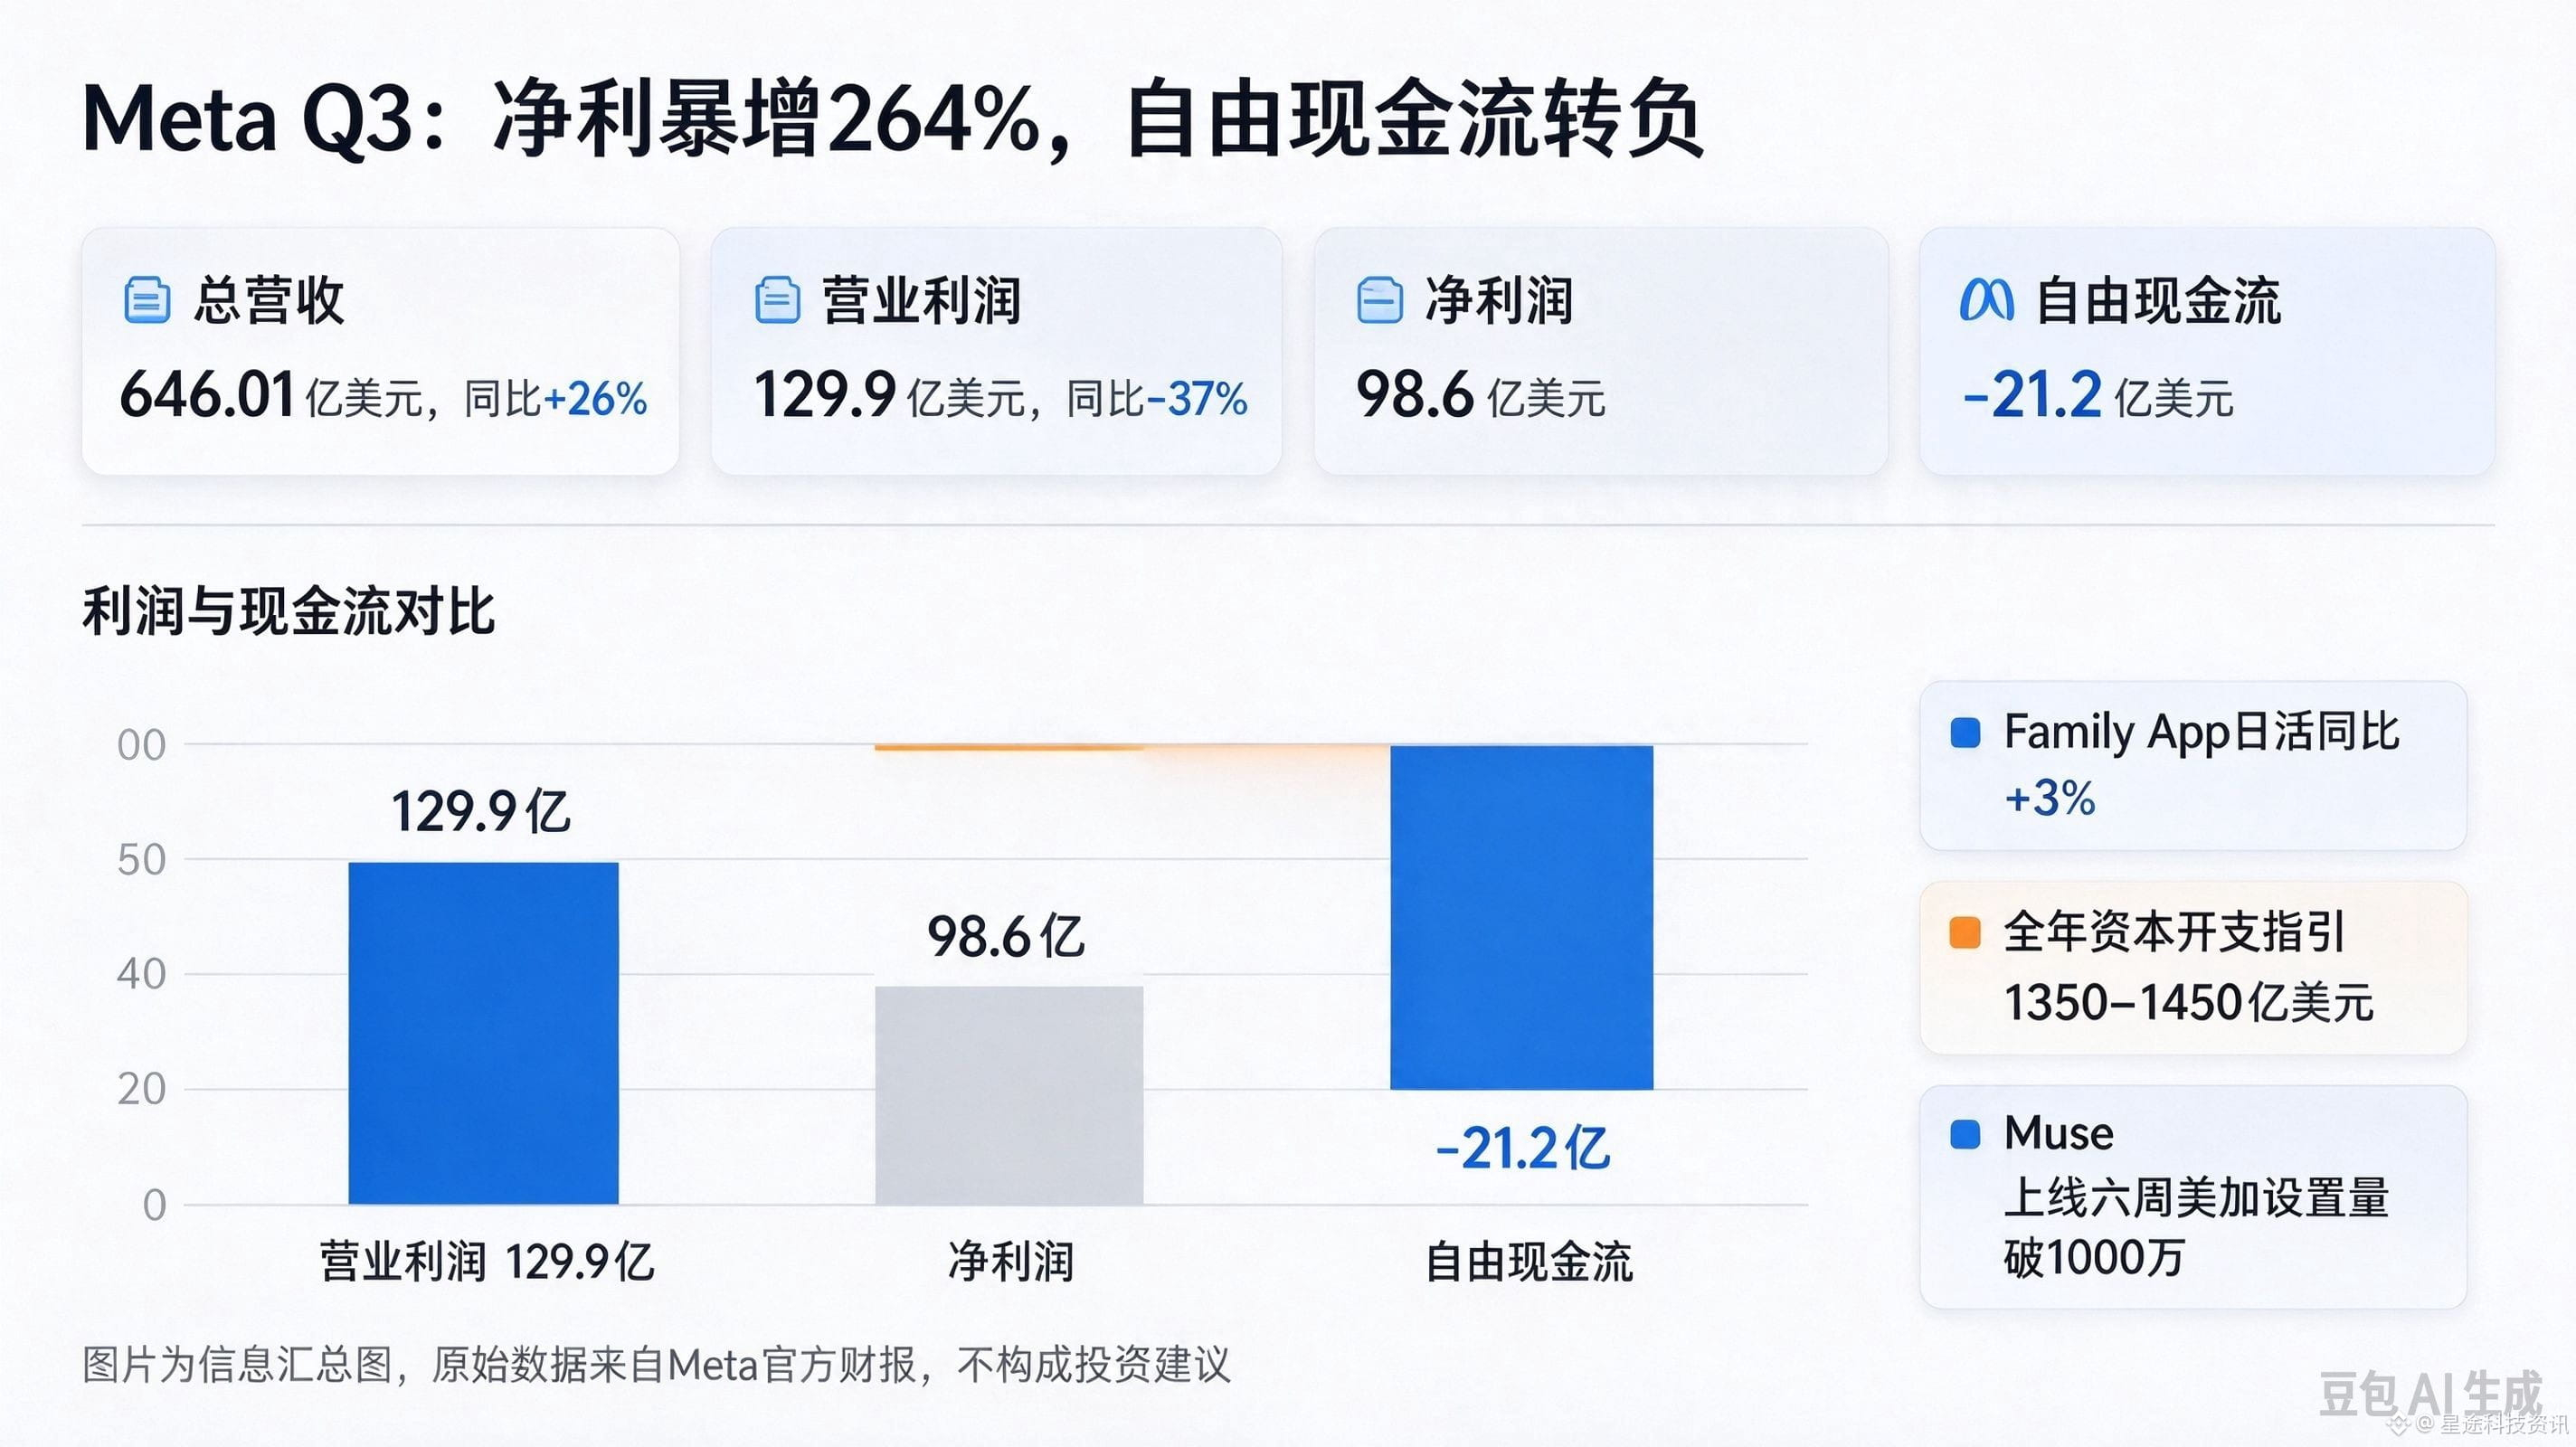
Los ingresos de Meta en el tercer trimestre de 2026 fueron de 64.600 millones de dólares, un 26% más interanual y por encima de las expectativas. El beneficio neto fue de 9.860 millones, un aumento interanual del 264%. A primera vista, estas dos cifras hacen parecer que la apuesta arriesgada de Zuckerberg por la IA ha salido bien.
Pero basta con mirar una línea más abajo: el beneficio operativo fue de 12.990 millones, un desplome interanual del 37%; el flujo de caja libre, de -2.120 millones de dólares. El vertiginoso aumento del beneficio neto es una ilusión contable provocada por la baja base de comparación del año pasado. Lo que realmente se ha comido los beneficios son los 9.890 millones de dólares en gastos por el acuerdo de las demandas relacionadas con la salud mental de los adolescentes. La publicidad sigue siendo rentable, pero el crecimiento se debe más a las subidas de precios (+14%) que al aumento de usuarios (solo un +3% en usuarios activos diarios): el techo ya está a la vista.
Lo que debería alertar de verdad a los operadores es la factura de compromisos de gastos futuros: unos 825.000 millones de dólares, de los cuales 355.700 millones corresponden a arrendamientos de centros de datos e infraestructura energética que aún no figuran en el balance, con vencimientos que se extienden hasta 2036. Al mismo tiempo, la previsión de inversión de capital para todo el año se elevó a entre 135.000 y 145.000 millones de dólares. Muse superó los 10 millones de instalaciones en EE. UU. y Canadá en seis semanas, con un 25% de usuarios activos diarios; pero Meta reconoció en la llamada de resultados que las limitaciones de capacidad de cómputo ya son un problema. La brecha entre el crecimiento de usuarios y el gasto en infraestructura es lo que realmente habrá que vigilar en los próximos trimestres.
Meta sostiene su narrativa de IA con su máquina de generar efectivo publicitario mientras su flujo de caja libre pasa a ser negativo; el mercado cripto sostiene el apetito por el riesgo con entradas en ETF, pero pierde niveles de soporte en cuanto estas se interrumpen. La misma restricción macroeconómica se está estrechando en ambos frentes. Las acciones de Meta llegaron a subir un 6% tras el cierre, pero luego moderaron el avance: el mercado no la castigó, aunque tampoco terminó de respaldarla.
Aviso legal: El contenido anterior es únicamente una recopilación de información pública y un análisis de las narrativas del mercado. No constituye asesoramiento de inversión ni fundamento para operar. Los criptoactivos están sujetos a una gran volatilidad de precios. Tome sus propias decisiones en función de su capacidad para asumir riesgos y asuma la responsabilidad de sus ganancias y pérdidas.
$BTC $METAB #股票财报季