



Alphabet y Microsoft presentan sus resultados trimestrales después del cierre del mercado estadounidense el miércoles 28 de octubre. Ambas están expandiendo rápidamente sus negocios en la nube y gastando mucho para mantenerse al día. Los inversionistas quieren saber si ese gasto ya empieza a reflejarse en las ganancias y el flujo de caja libre, o si seguirá aumentando más rápido que los rendimientos.
Alphabet (tercer trimestre del año fiscal 2026)
Wall Street espera que los ingresos del tercer trimestre ronden los 127.900 millones de dólares y que las ganancias sean de 3,03 dólares por acción, según la cobertura previa a la publicación de resultados de Business Insider; esto supondría un crecimiento de los ingresos de aproximadamente el 25 % y un aumento del 5,6 % en las ganancias por acción. Justin Post, de Bank of America, prevé unos ingresos netos de costos de adquisición de tráfico de 111.400 millones de dólares y ganancias por acción según los principios contables generalmente aceptados (GAAP) de 3,07 dólares, por encima de las estimaciones comparables del consenso, de 111.000 millones de dólares y 2,98 dólares. Las dos cifras de ingresos se calculan sobre bases distintas. La cifra de Post excluye los costos de adquisición de tráfico; los 127.900 millones de dólares corresponden a los ingresos totales.
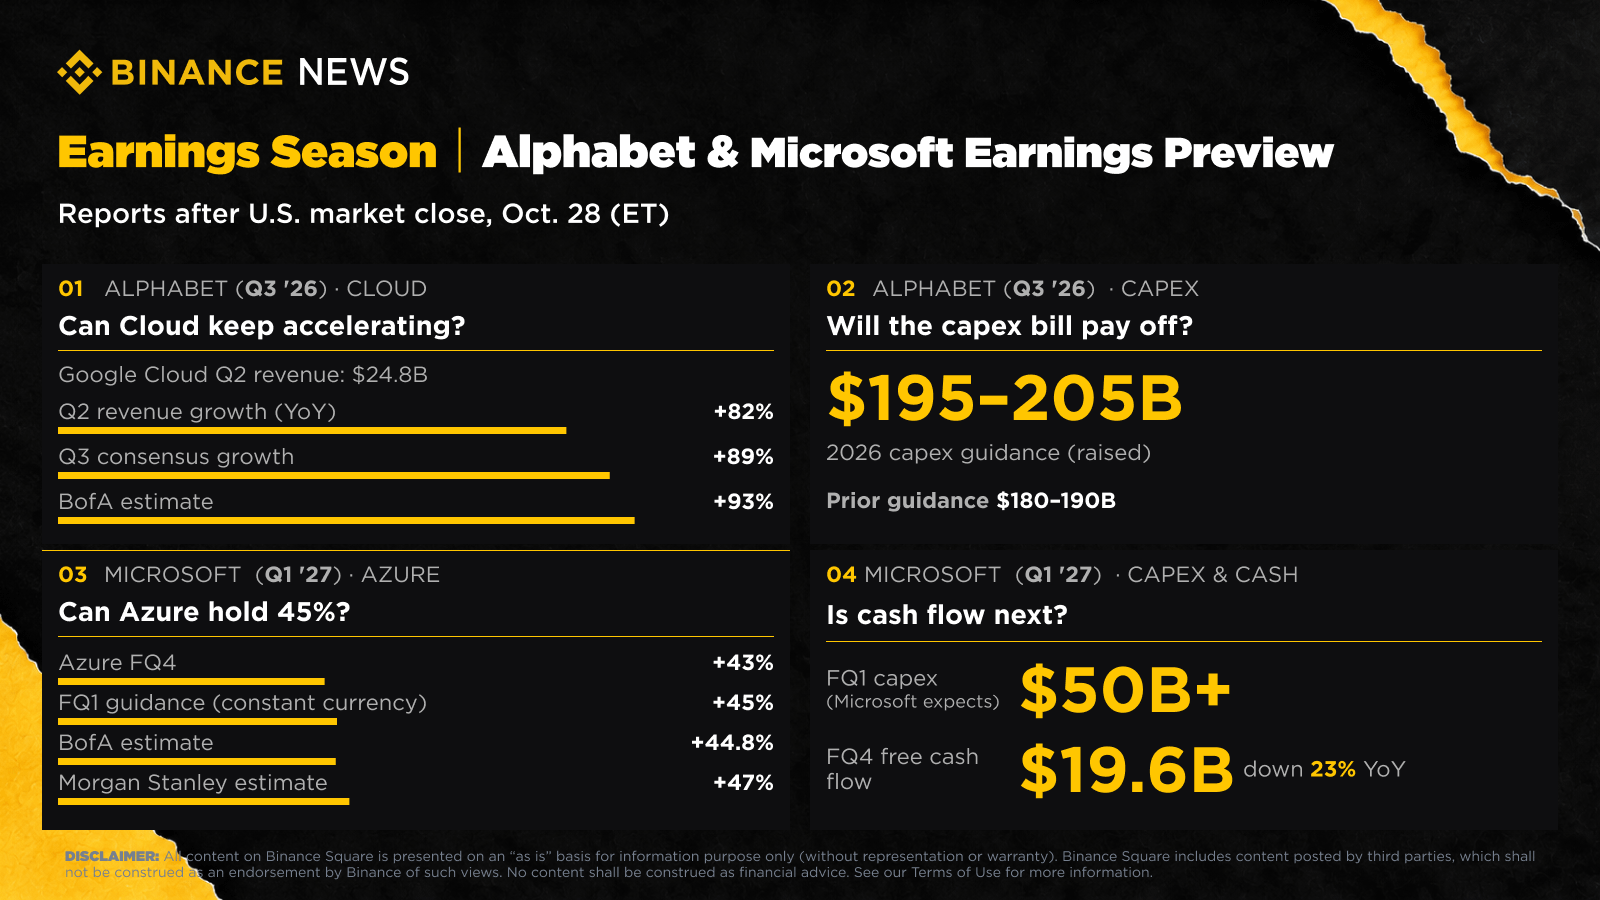
Bank of America ve el mayor potencial alcista en Google Cloud. Espera que la unidad crezca alrededor de un 93% en el tercer trimestre, frente a un consenso del 89%, citando adiciones de capacidad y ventas incrementales de Unidades de Procesamiento Tensorial (TPU). Los ingresos de Cloud subieron un 82% hasta 24.800 millones de dólares en el segundo trimestre. Andrew Boone, de Citizens, también espera resultados de Cloud mejores de lo previsto, impulsados por los precios y la utilización.
En Search, Bank of America espera un crecimiento de alrededor del 15%, en línea con el mercado, aunque sus comprobaciones apuntan a cierta desaceleración. Boone es más cauteloso. Describe el negocio de Search como "incrementalmente cauteloso" debido a la creciente competencia de los agentes de IA, y espera que la comparación sea difícil. También ve YouTube como una incógnita, con el impulso publicitario del Mundial desvaneciéndose y el gasto en anuncios de las elecciones de mitad de mandato aumentando.
El gasto de capital de Alphabet en 2026 se situará en torno a los 200.000 millones de dólares, estima Bank of America, frente a una cifra de mercado de 202.000 millones, con unos 300.000 millones en 2027 y un riesgo sesgado al alza. Pronostica gastos operativos de 33.500 millones de dólares, por debajo de los 34.300 millones del mercado, y depreciación y amortización de 8.000 millones frente a 8.900 millones. Una mayor depreciación es el coste de la expansión, y podría pesar sobre el BPA incluso si los ingresos superan las expectativas.
Boone espera que la acción reaccione más a los comentarios de la dirección que a las cifras, por la preocupación sobre Search. En la conferencia, Bank of America estará atento a los volúmenes de búsqueda, a un posible lanzamiento de un agente para consumidores y a los datos sobre ventas de TPU, que considera un caso clave de potencial alcista para 2027.
Microsoft (T1 del ejercicio fiscal 2027)
El consenso de FactSet prevé un BPA ajustado de 4,71 dólares sobre ingresos de 90.630 millones de dólares en el primer trimestre fiscal de 2027. Eso supondría un crecimiento de alrededor del 14% en beneficios y del 16,7% en ventas, y sería el menor crecimiento de beneficios en casi dos años.
Azure, la cifra con más probabilidades de mover la acción, fue guiada a un crecimiento de alrededor del 45% en moneda constante, frente al 43% del trimestre anterior, y Microsoft dijo que el crecimiento debería seguir acelerándose durante la primera mitad del ejercicio fiscal. Tal Liani, de Bank of America, espera un 44,8%, o unos 32.300 millones de dólares en ingresos de Azure, en línea con las estimaciones del mercado. Adam Wood, de Morgan Stanley, es más optimista, con alrededor del 47%.
Microsoft dijo que el gasto de capital del trimestre superará los 50.000 millones de dólares, más del doble de los aproximadamente 19.000 millones de un año antes. Liani modela 50.800 millones de dólares, incluidas las arrendamientos financieros, un 24% más que en el trimestre anterior, y prevé un gasto para todo el ejercicio fiscal 2027 de 220.700 millones de dólares, un 51,9% más. En julio, Microsoft redujo su guía de capex para 2026 a alrededor de 175.000 millones de dólares, desde los aproximadamente 190.000 millones que había orientado en abril.
La directora financiera Amy Hood vinculó la caída a la forma en que se contabilizan los futuros arrendamientos de centros de datos. A partir del ejercicio fiscal 2027, Microsoft está ampliando la vida útil estimada de sus centros de datos y edificios de oficinas de 15 a 25 años, lo que traslada más arrendamientos futuros a arrendamientos operativos, y los arrendamientos operativos se excluyen del capex. "Fuera de este impacto de vida útil, nuestras expectativas de inversión en CapEx para el año calendario 2026 permanecen sin cambios", dijo Hood. Por tanto, la caída de 15.000 millones de dólares es una reclasificación y no un recorte del gasto planificado.
El flujo de caja libre cayó un 23% hasta 19.600 millones de dólares en el cuarto trimestre, cuando el capex alcanzó 41.000 millones. La dirección espera que el flujo de caja libre siga siendo positivo en el ejercicio fiscal 2027. La cartera comercial pendiente se situó en 678.000 millones de dólares, un 84% más, y Microsoft 365 Copilot superó los 30 millones de asientos de pago, con adiciones netas de asientos más que duplicándose secuencialmente.
Liani ve un crecimiento constante de mediados de la decena durante los próximos tres años, con cierta presión sobre los márgenes por el giro hacia Azure y Microsoft 365, parcialmente compensada por el control de costes. Wood, en una nota del 19 de octubre, escribió que la mejora del sentimiento y una valoración más alta han elevado el listón. Quiere que la orientación del próximo trimestre muestre que el crecimiento de Azure se mantiene a medida que entra en funcionamiento nueva capacidad de centros de datos.
Un mercado débil para las acciones de IA
Las acciones de Meta cayeron más de un 9% en la semana del 19 de octubre después de que la empresa registrara un flujo de caja libre negativo por primera vez desde su salida a bolsa, y su diferencial de credit default swap a cinco años alcanzó un máximo histórico, informó CNBC. El Nasdaq Composite iba camino de cerrar octubre con una caída de más del 3%. Los semiconductores bajaban más de un 15% en el mes.
Los hiperescalares que informen la próxima semana podrían revelar un aumento del gasto de capital, quizá de hasta 100.000 millones de dólares, según Mark Mahaney, que dirige el equipo de investigación de internet de Evercore. Las acciones de Alphabet habían caído más de un 5% esa semana, y Amazon y Microsoft bajaban alrededor de un 1% cada una. "El miedo del mercado ya está en la acción", dijo Mahaney. Si las compañías dijeran que no necesitan captar capital, o anunciaran solo una modesta operación de capital o deuda, las acciones podrían subir, añadió.
Microsoft y Alphabet presentan resultados el mismo día que la decisión de política monetaria de la Reserva Federal. Amazon le sigue el jueves, junto con los datos de inflación PCE de septiembre; se esperaba que el PCE subyacente hubiera subido un 3,1% en los últimos doce meses, frente al 3,0%, señaló CNBC.
Calificaciones y objetivos
Bank of America reiteró su calificación de Compra sobre Alphabet. Boone mantuvo su Compra, pero recortó su precio objetivo a 450 dólares desde 515 dólares, citando riesgo de ejecución y presión en Search. Business Insider contabiliza 23 recomendaciones de Compra y cuatro de Mantener, un consenso de Fuerte Compra, con un objetivo medio de 427,16 dólares. La mayor parte del caso alcista descansa en Cloud, TPU y los propios modelos de IA de la compañía.
Microsoft recibe un apoyo similar. Liani reiteró una Compra con un objetivo de 600 dólares, y Wood mantuvo un objetivo de 600 dólares. Samik Chatterjee, de J.P. Morgan, mantuvo una calificación de sobreponderar y un objetivo de 625 dólares, y dijo que los inversores se centrarán en Azure, Microsoft 365 Commercial Cloud y Copilot. Para ambas compañías, la gran pregunta es si las cifras del próximo trimestre justifican el capex.
Goldman Sachs incluye a ambas en su lista de valores tecnológicos con calificación de compra que ve con más potencial alcista de cara a resultados. Su analista de software, Gabriela Borges, calificó a Microsoft como el nombre mejor posicionado en la cobertura de software de Goldman para beneficiarse de los ciclos compuestos de productos de IA. Señaló la "economía por unidad y el retorno sobre el capital invertido" de Azure, así como la "flexibilidad" del capex de Microsoft. Las acciones de Microsoft subían más de un 8% en el año hasta el 24 de octubre, quedándose por detrás del S&P 500, informó CNBC.
Sobre Alphabet, Eric Sheridan reconoció las preocupaciones de los inversores por el crecimiento de los ingresos de Search, la falta de un lanzamiento formal de un agente para consumidores y el riesgo de que el comportamiento de los consumidores se desplace hacia interfaces agénticas. Consideró que gran parte de esa preocupación estaba exagerada. Goldman ve los modelos de frontera de Alphabet, Google Cloud y las aplicaciones para consumidores como posibles catalizadores. Las acciones de Alphabet subían solo alrededor de un 2% en el año en ese momento.
Qué vigilar el miércoles
Para Alphabet, los inversores estarán atentos al crecimiento y al margen de Cloud, los comentarios sobre ventas de TPU, el crecimiento de Search frente a una comparación más exigente, la depreciación y los gastos operativos, y cualquier cambio en la guía de capex para 2026.
La dirección preparó varias de esas comparaciones en la conferencia del segundo trimestre. Alphabet elevó su rango de capex para todo 2026 a 195.000 millones–205.000 millones de dólares, desde 180.000 millones–190.000 millones, citando una entrega más rápida de capacidad para satisfacer la demanda, y dijo que el capex volvería a subir significativamente en 2027. A los tipos de cambio actuales, la directora financiera espera un ligero viento en contra por divisas para los ingresos del tercer trimestre, después de un impulso de un punto en el segundo trimestre. Search también empieza a comparar con una aceleración que comenzó en el tercer trimestre de 2025. Y como la capacidad sigue limitada por la oferta, Alphabet planea apoyarse más en capacidad de terceros en el tercer trimestre mientras construye la propia, lo que, según la dirección, creará una modesta presión a corto plazo sobre los márgenes en Cloud.
La cifra de Azure de Microsoft se leerá frente a la guía de crecimiento del 45% en moneda constante de la compañía. La previsión de Bank of America, del 44,8%, está en línea con las estimaciones del mercado. Wood espera alrededor del 47% y quiere que la orientación del próximo trimestre muestre un crecimiento estable a medida que entra en funcionamiento nueva capacidad de centros de datos.
En cuanto al capex, Microsoft dijo que el gasto del primer trimestre superaría los 50.000 millones de dólares, más del doble que un año antes, y Bank of America modela 50.800 millones de dólares, incluidas las arrendamientos financieros. Los inversores leerán esa cifra junto con la perspectiva para 2026 de alrededor de 175.000 millones de dólares, por debajo de los aproximadamente 190.000 millones orientados en abril. Hood dijo que las expectativas no cambiaban fuera del ajuste por vida útil, por lo que la cifra reportada y el plan subyacente deben leerse por separado.
En el cuarto trimestre, el flujo de caja libre cayó un 23% hasta 19.600 millones de dólares; la dirección espera que siga siendo positivo en el ejercicio fiscal 2027. La obligación comercial de desempeño restante subió un 84% hasta 678.000 millones de dólares, una cartera pendiente que solo ayuda si se convierte en ingresos a un ritmo que justifique la capacidad detrás de ella. Microsoft 365 Copilot superó los 30 millones de asientos de pago. Borges, de Goldman, señala la "economía por unidad y el retorno sobre el capital invertido" en Azure.