


La Comisión de Valores y Futuros de Hong Kong (SFC, por sus siglas en inglés) aprobó el 26 de octubre de 2026 la primera negociación en el mercado secundario de fondos públicos tokenizados. Ahora se pueden negociar dos fondos del mercado monetario de ChinaAMC en una bolsa autorizada, lo que ofrece a los inversores más flexibilidad para gestionar sus inversiones. La atención se centra ahora en si la ampliación del horario de negociación realmente aportará liquidez.
Del reglamento de abril a un mercado operativo
En su circular del 20 de abril de 2026, la SFC amplió el alcance de sus directrices de tokenización de noviembre de 2023, que hasta entonces abarcaban únicamente las suscripciones y los reembolsos en el mercado primario. Según abogados de King & Wood Mallesons, el marco aplicado tiene su origen en las normas que rigen los ETF.
La directora ejecutiva de la SFC, Julia Leung, explicó el objetivo:
«Esta iniciativa permite que un producto de valores tradicional, una vez tokenizado, se negocie por la tarde y durante los fines de semana»
— Julia Leung, en un comunicado del 20 de abril.
Dos fondos de ChinaAMC ya están disponibles en PantherTrade
Según informó PantherTrade, CUMFU-USD y CAMFF-HKD comenzaron a negociarse el 15 de octubre de 2026 a las 17:00, hora de Hong Kong. Ambos tokens se consideran aptos tanto para inversores particulares como institucionales.
Cada token representa una participación entera o fraccionaria en el fondo del mercado monetario digital de ChinaAMC en USD o HKD. La titularidad se registra oficialmente fuera de la cadena de bloques, y PantherTrade no permite a los usuarios depositar ni retirar los tokens.
Según el sitio web de HKEX, el fondo de ChinaAMC en USD tendría un valor de 564,33 millones de dólares estadounidenses, mientras que el fondo en HKD tendría un valor de 98,40 millones de dólares estadounidenses, lo que suma un total de 662,73 millones de dólares estadounidenses entre ambos fondos. Sin embargo, esta cifra se refiere a los fondos en su conjunto, no a sus clases de participaciones tokenizadas ni a la negociación en PantherTrade.
Qué cambia realmente con la negociación en el mercado secundario
En el mercado primario, los inversores suscriben o reembolsan participaciones directamente con los fondos. Estas operaciones suelen realizarse durante los horarios de negociación de los días laborables y se ejecutan al siguiente valor liquidativo (NAV) calculado.
En el mercado secundario, los inversores compran y venden participaciones tokenizadas a través de PantherTrade. La negociación puede continuar fuera de los horarios habituales. Sin embargo, los precios dependen de la demanda del mercado y pueden diferir del NAV.
No fue posible verificar de forma independiente el volumen de negociación ni la profundidad del libro de órdenes de ambos pares. Sin estas cifras, sigue siendo difícil evaluar cuánta actividad de negociación y liquidez han atraído los fondos.
Creadores de mercado, alertas del NAV e interruptores de emergencia
Según las normas de la SFC, los proveedores de fondos deben hacer todo lo posible por designar al menos un creador de mercado para cada producto. Quien deje de prestar ese servicio debe avisar con al menos tres meses de antelación.
Para evitar que los inversores sufran abusos en los precios, las plataformas deben mostrar valores indicativos del NAV al menos cada 15 segundos. Si una operación propuesta se desvía considerablemente del NAV indicativo, se generan alertas. Estas no se generan cada 15 segundos.
También existen otras medidas de protección, como límites de negociación, periodos de reflexión y advertencias sobre riesgos.
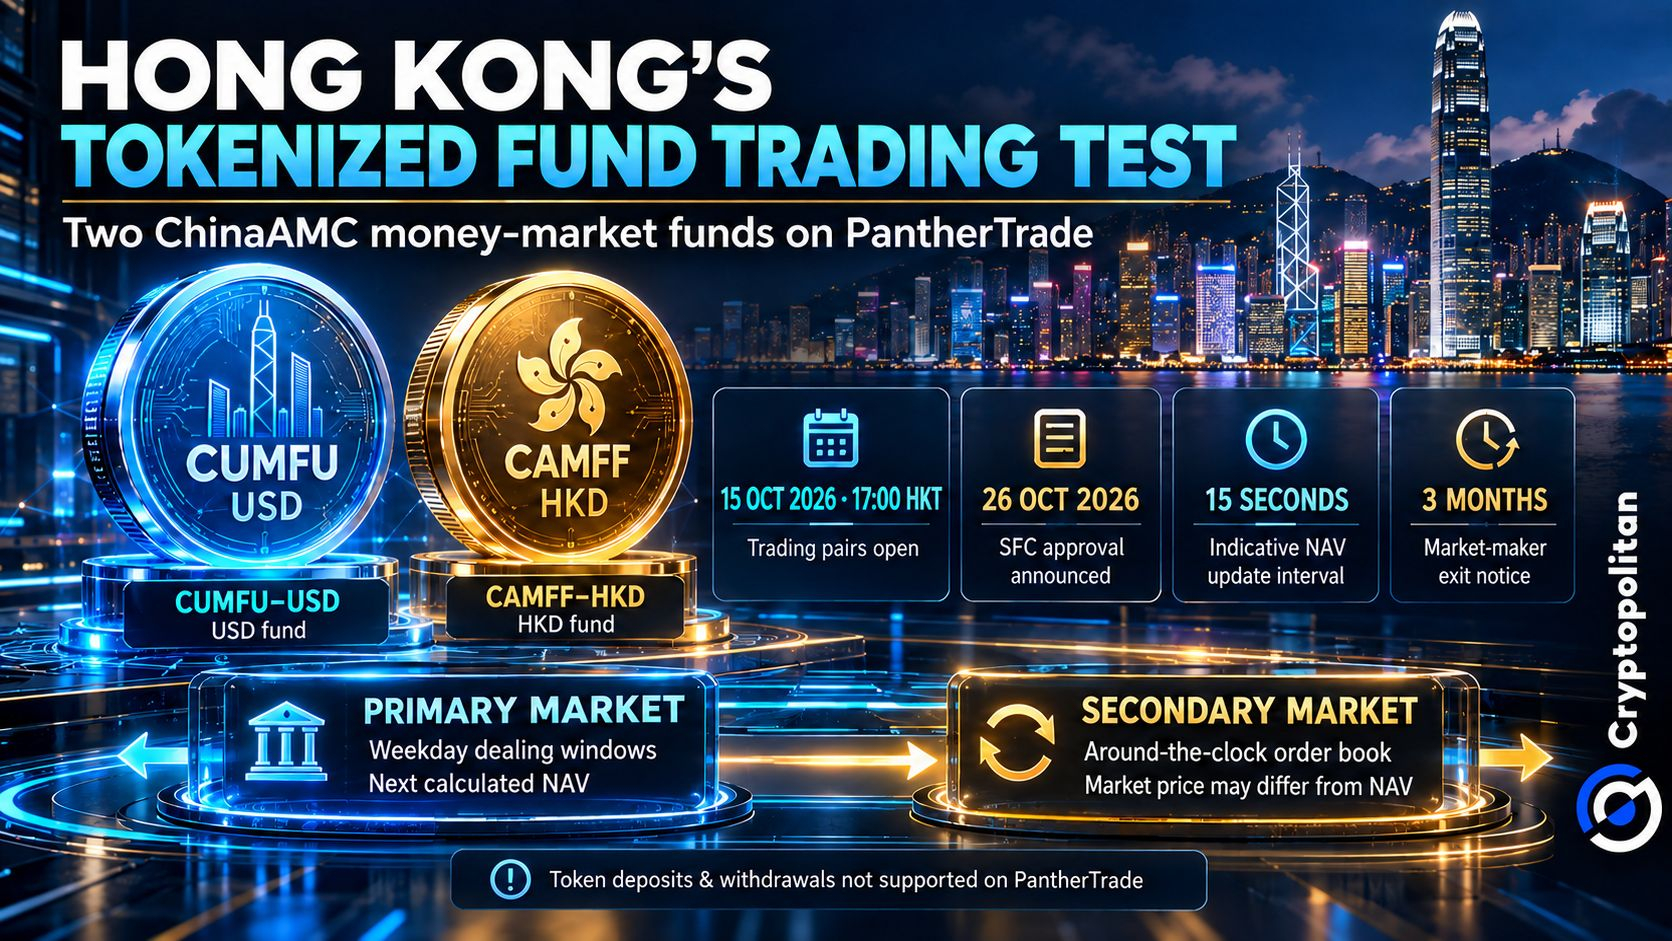 La prueba de negociación de fondos tokenizados de Hong Kong: ChinaAMC en PantherTrade
Por qué los gestores de activos de todo el mundo están atentos
El interés de los inversores lleva a los gestores de activos a prestar mucha atención al sector de los fondos tokenizados en Hong Kong. Una encuesta de BCG/Aptos de octubre de 2025 indicó que el 61 % de los encuestados tenía previsto aumentar su asignación a fondos debido a las ventajas de la tokenización. Sin embargo, el interés por sí solo no basta para garantizar que haya negociación.
Hong Kong está desarrollando la infraestructura necesaria para este mercado. El programa piloto de la HKMA de octubre de 2025 analizó el uso de moneda digital para liquidar fondos tokenizados. Según Cryptopolitan, la HKMA anunció su intención de implementar liquidaciones en cadena las 24 horas del día el 23 de septiembre de 2026. Además, Standard Chartered decidió utilizar HKDAP para liquidar fondos tokenizados del mercado monetario durante el último trimestre de 2026. La pregunta para los gestores de activos de todo el mundo es si estas innovaciones convertirán el interés de los inversores en liquidez real.
Operar las 24 horas del día, los 7 días de la semana no significa liquidez instantánea
La negociación ininterrumpida ofrece a los inversores más oportunidades para comprar y vender, pero no garantiza que haya compradores disponibles. Los creadores de mercado ayudan a aportar liquidez, aunque pueden retirarse tras dar aviso. También se puede suspender la negociación, y las restricciones de PantherTrade a los depósitos y retiros de tokens limitan la flexibilidad de los inversores.
La verdadera prueba para Hong Kong es si estos mercados pueden atraer suficiente actividad de negociación para ofrecer una liquidez fiable, sobre todo fuera del horario habitual del mercado.
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Te unes? Acompáñalas.