El 22 y el 23 de octubre, el fundador de DFINITY publicó dos largos mensajes en los que acusaba a NEAR de apropiarse de un algoritmo. Sin embargo, no hay ni un solo registro público de una demanda. Esto no es una disputa sobre quién tiene razón en lo técnico: los tribunales nunca han trazado los límites comerciales de los artículos de código abierto.
Empecemos por lo que se puede verificar de forma independiente.
El artículo en cuestión es «On the security of ECDSA with additive key derivation and presignatures», de Groth-Shoup, IACR ePrint 2021/1330, con licencia CC-BY y publicado el 5 de octubre de 2021.
La documentación oficial de NEAR lo cita directamente. El repositorio MPC de NEAR declara que su implementación deriva de la biblioteca de código abierto Cait-Sith, bajo una licencia de tipo MIT. El límite de #开源协议 nunca ha estado en el código, sino en la licencia.
Al poner juntas estas dos cosas, la afirmación de Williams sobre una «licencia exclusiva» empieza a mostrar su primera grieta.
La acusación es seria. Afirma que Chain Signatures y NEAR Intents usaron la presignatura ECDSA de umbral que DFINITY solo autorizó para ICP, y que llevan haciéndolo unos dos años y medio. También señaló el PR 4503, fusionado el 25 de septiembre.
Asegura que la probabilidad de ganar el litigio es del 70-85 %. No cita ninguna fuente para esa cifra.
Según NEAR, la red MPC ya se ha ampliado a 17 operadores independientes, con un umbral de 11/17.
El mercado ya votó.
En la instantánea de Binance del 10-24, $NEAR 24 horas después, cayó un 7.30 %, hasta 4.633.
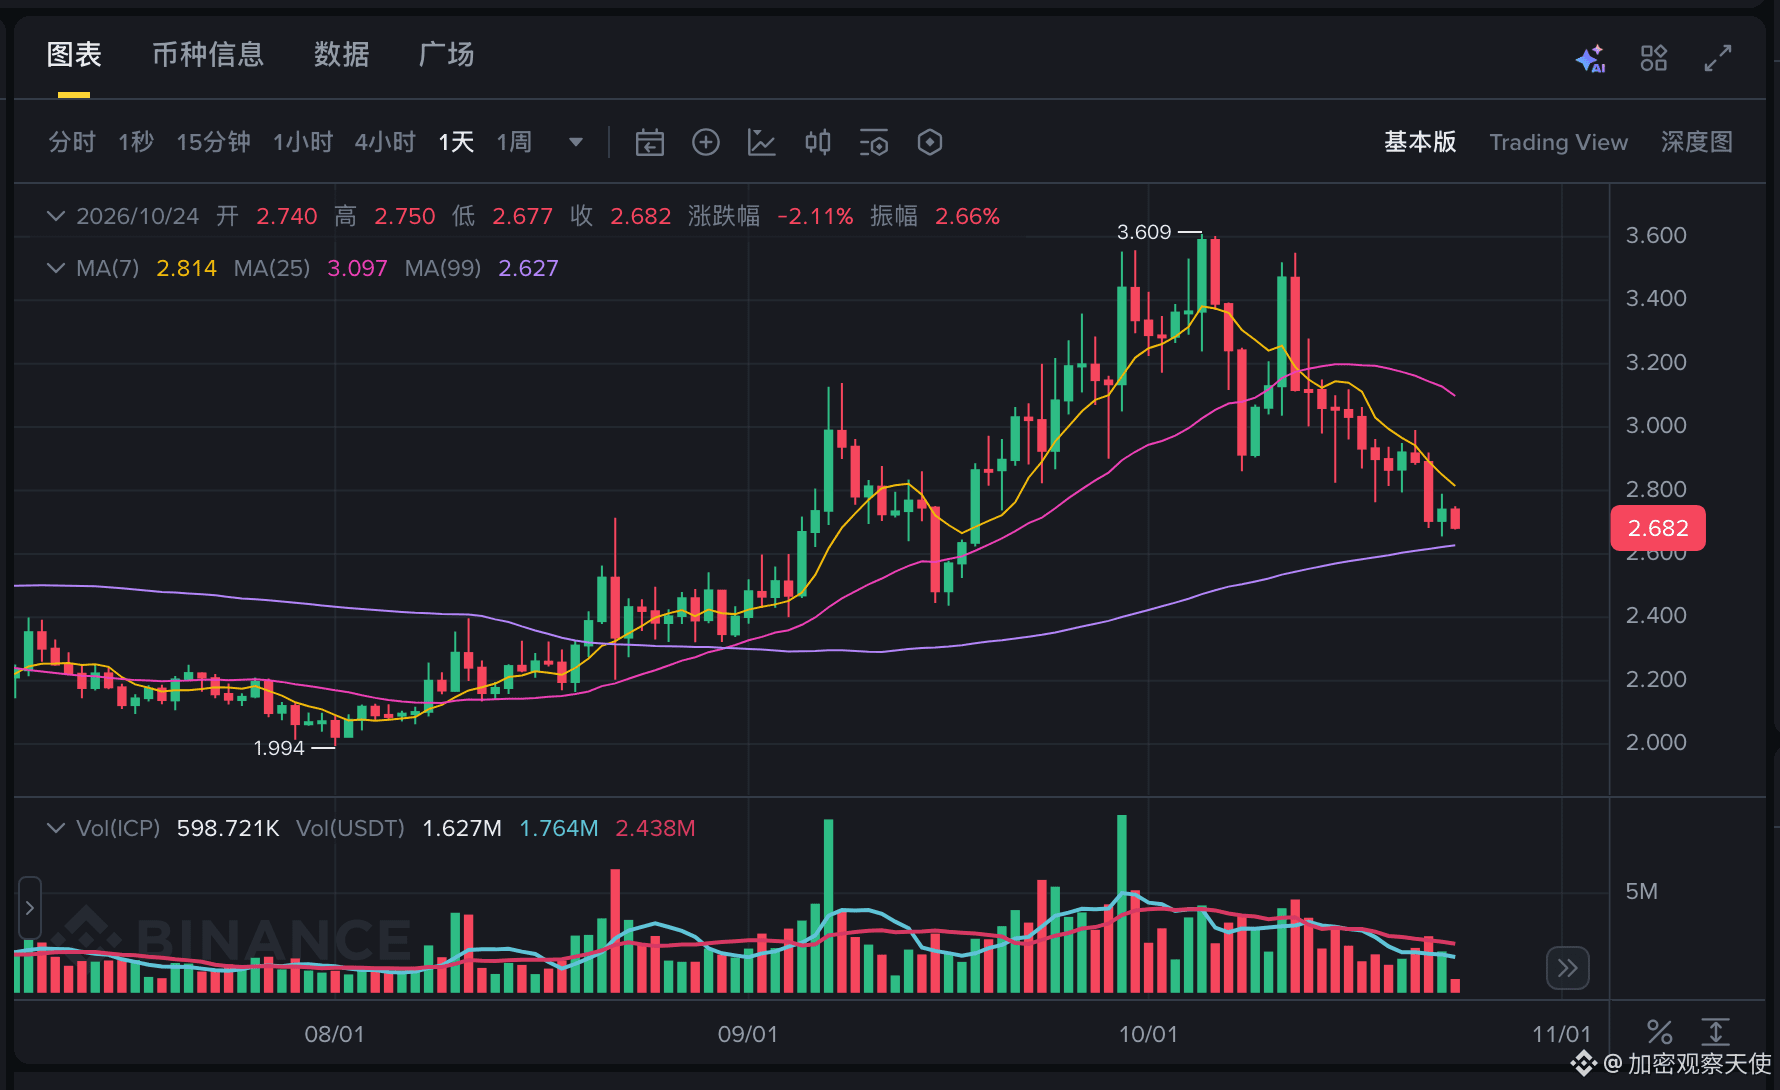
En el mismo momento, $ICP cayó un 2.95 %, hasta 2.698.
Es comprensible que caiga la parte demandada: se están poniendo en duda los cimientos de su producto. Pero ¿por qué también cae la parte demandante?
Las cadenas públicas venden confianza. Cuando se cuestiona la titularidad de un algoritmo de firma, aumenta el factor de descuento para todo el sector, e ICP también forma parte de este mercado.
Ahí está el verdadero valor de este asunto.
Las cifras del ecosistema tampoco respaldan la idea de que quien tenga razón sea necesariamente más fuerte.
La capitalización de mercado de NEAR ronda los 6.400 millones de dólares, frente a los 1.500 millones de ICP. El TVL es de 230 millones frente a 8 millones. Las direcciones activas diarias son más de 50.000 frente a 4.000.
Pero los ingresos semanales en cadena de ICP son de 103.000 dólares; los de NEAR, apenas 32.500.
Este tipo de disputas se mide en años.
USL contra BSDi: de 1992 a 1994. El desenlace fue una victoria de BSD, que publicó 4.4BSD-Lite en 1994. Es el caso paradigmático de una entidad comercial que reclama derechos exclusivos sobre resultados académicos públicos.
Oracle contra Google: de 2010 a 2021. La disputa sobre el uso legítimo de las API de Java duró 11 años y la Corte Suprema falló a favor de Google.
Ambos casos tienen algo en común: mientras dura el litigio, la propia disputa actúa como un factor de descuento sobre los activos relacionados.
Planteo escenarios, no predigo una dirección. Si llega a los tribunales, será una disputa prolongada, de años. Si se queda en el terreno de la opinión pública, perderá fuerza a medida que se revelen las pruebas.
Lo que no tengo claro es quién acabará trazando esta línea. La licencia CC-BY regula la reproducción del artículo, no la implementación ni las patentes. Esta publicación tampoco puede resolver ese límite.
Un artículo público con licencia y una biblioteca MIT: ¿hasta dónde puede llegar una implementación de la comunidad para considerarse independiente? La respuesta sobre #法律叙事 no está en el código, sino en esa página que los tribunales aún no han escrito.
Datos: precios de la instantánea del mercado spot de Binance del 2026-10-24 a las 14:54:34 CST, denominados en USDT.
El artículo y la licencia se verificaron en el texto original de IACR ePrint 2021/1330: CC-BY, publicado el 2021-10-05.
La afirmación de que «no hay registros públicos de demandas» corresponde al 2026-10-22. Las cifras del ecosistema son una recopilación de buycrypt y proceden de fuentes secundarias. Lo anterior es un análisis de mecanismos y no constituye asesoramiento de inversión.