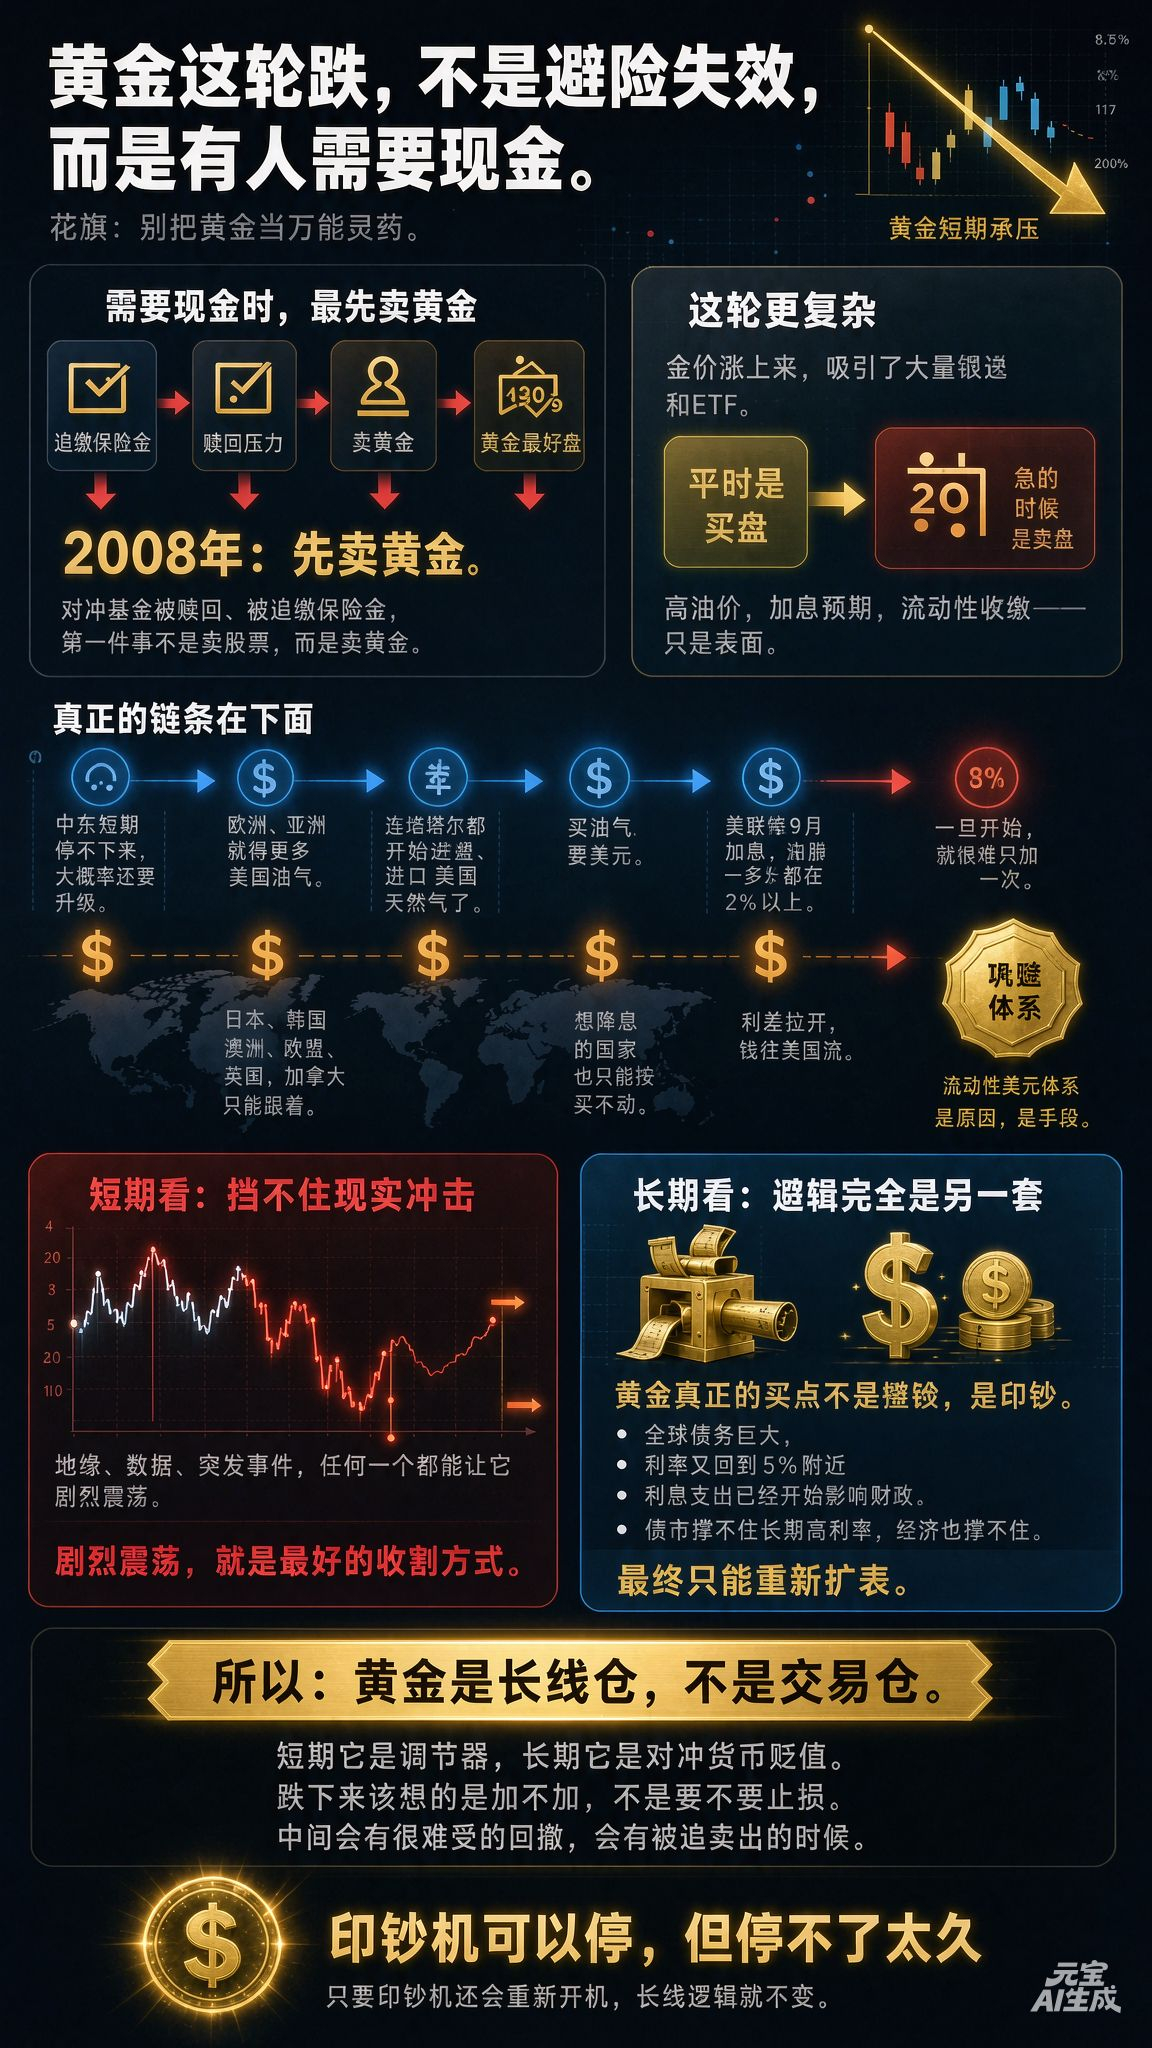
En esta caída del oro, ¿mucha gente está diciendo que ha dejado de ser un refugio seguro?
No ha dejado de serlo. Es que alguien necesita dinero.
Para empezar, no hay que tratar el oro como una solución mágica para todo.
Cuando los inversores necesitan cubrir una llamada de margen o necesitan efectivo, el oro es el activo más fácil de convertir en dinero.
Así ocurrió en 2008. Cuando los fondos de cobertura tuvieron que hacer frente a reembolsos y llamadas de margen, lo primero que vendieron fue oro, porque era lo más fácil de vender.
Esta vez la situación es más complicada.
La subida del precio del oro atrajo a muchos pequeños inversores y ETF.
En tiempos normales, compran; cuando tienen prisa, venden.
Los precios altos del petróleo, las expectativas de subidas de tipos y el endurecimiento de la liquidez: todo eso es solo la superficie.
La verdadera cadena de acontecimientos es esta:
Es poco probable que la situación en Oriente Medio se calme pronto; lo más probable es que se agrave. Europa y Asia tendrán que comprar más petróleo y gas de Estados Unidos; hasta Catar ha empezado a importar gas natural estadounidense. Para comprar petróleo y gas se necesitan dólares.
En septiembre, la Reserva Federal subió los tipos de interés, y la inflación lleva más de un año por encima del 2 %.
Una vez que empiezan, es difícil que suban los tipos solo una vez.
Cuando lo hace la Fed, Japón, Corea del Sur, Australia, la UE, el Reino Unido y Canadá solo pueden seguirla;
los países que quieren bajar los tipos también tienen que quedarse de brazos cruzados.
Se amplía el diferencial de tipos y el capital fluye hacia Estados Unidos.
Estas dos cosas apuntan al mismo objetivo: consolidar el sistema del dólar.
El endurecimiento de la liquidez no es la causa, sino el instrumento.
Por eso, la posición actual del oro es realmente incómoda.
A corto plazo, no puede resistir los golpes de la realidad. La geopolítica, los datos y los acontecimientos imprevistos pueden hacer que su precio fluctúe bruscamente. Y esas fluctuaciones bruscas son la mejor manera de sacarles el dinero a los inversores.
Pero, a largo plazo, la lógica es completamente distinta.
El verdadero motivo para comprar oro no es la búsqueda de seguridad, sino la impresión de dinero.
La deuda mundial tiene ahora esta magnitud, y los tipos de interés han vuelto a situarse cerca del 5 %. El pago de intereses ya empieza a afectar a las finanzas públicas. El mercado de bonos no puede soportar tipos altos durante mucho tiempo, y la economía tampoco.
Cuando se llegue a ese punto, solo habrá una salida: volver a expandir los balances.
Por eso, la cuestión no es si habrá flexibilización cuantitativa, sino cuándo llegará.
Por eso siempre digo que el oro es una posición a largo plazo, no una posición de trading.
A corto plazo actúa como regulador; a largo plazo, protege frente a la depreciación de la moneda. Cuando baja, lo que hay que plantearse es si aumentar la posición, no si hay que activar el stop loss.
Entre medias habrá retrocesos muy duros y momentos en los que algunos se verán obligados a vender. Pero mientras la máquina de imprimir dinero pueda volver a ponerse en marcha, la lógica a largo plazo no cambiará.
La máquina de imprimir dinero puede detenerse, pero no por mucho tiempo.
$XAU
#黄金