#USQ3GDPAndSeptemberPCEDueNextWeek Warsh volverá a hablar con dureza. La Fed seguirá sin hacer nada mientras M2 continúa aumentando.
Esta semana se concentra una serie de eventos de gran impacto, entre el miércoles y el jueves.
Decisión del FOMC el miércoles a las 2:00 p. m. ET (rueda de prensa de Warsh a las 2:30 p. m.). Los mercados calculan una probabilidad de aproximadamente 90–93 % de que las tasas se mantengan en el rango de 3,75–4,00 %. No habrá SEP. El jueves a las 8:30 a. m. ET: estimación preliminar del PIB del tercer trimestre (consenso: ~3,2 % frente al 2,2 % del segundo trimestre; GDPNow: 3,5 %) + PCE subyacente de septiembre (consenso: 0,3 % mensual / 3,1 % interanual). Viernes: ECI del tercer trimestre (consenso: ~0,8 %).
La temporada de resultados del S&P 500 viene cargada (~150–180 empresas, cerca de 1/3 del peso de las ganancias del índice). Principales concentraciones: MSFT y GOOGL después del cierre del miércoles (tras la decisión del FOMC), AMZN después del cierre del jueves, LLY/MA/MRK el jueves por la mañana y energía (XOM/CVX) el viernes. El consenso prevé un crecimiento interanual del BPA del tercer trimestre cercano al 24 %.
Ventanas de máxima volatilidad: miércoles de 2:00 a 2:30 p. m. ET (FOMC) y jueves a las 8:30 a. m. ET (PIB + PCE). El riesgo nocturno por MSFT/GOOGL y AMZN es binario. Históricamente, los amplios rangos de variación de los componentes del PIB y del PCE subyacente han provocado movimientos desproporcionados.
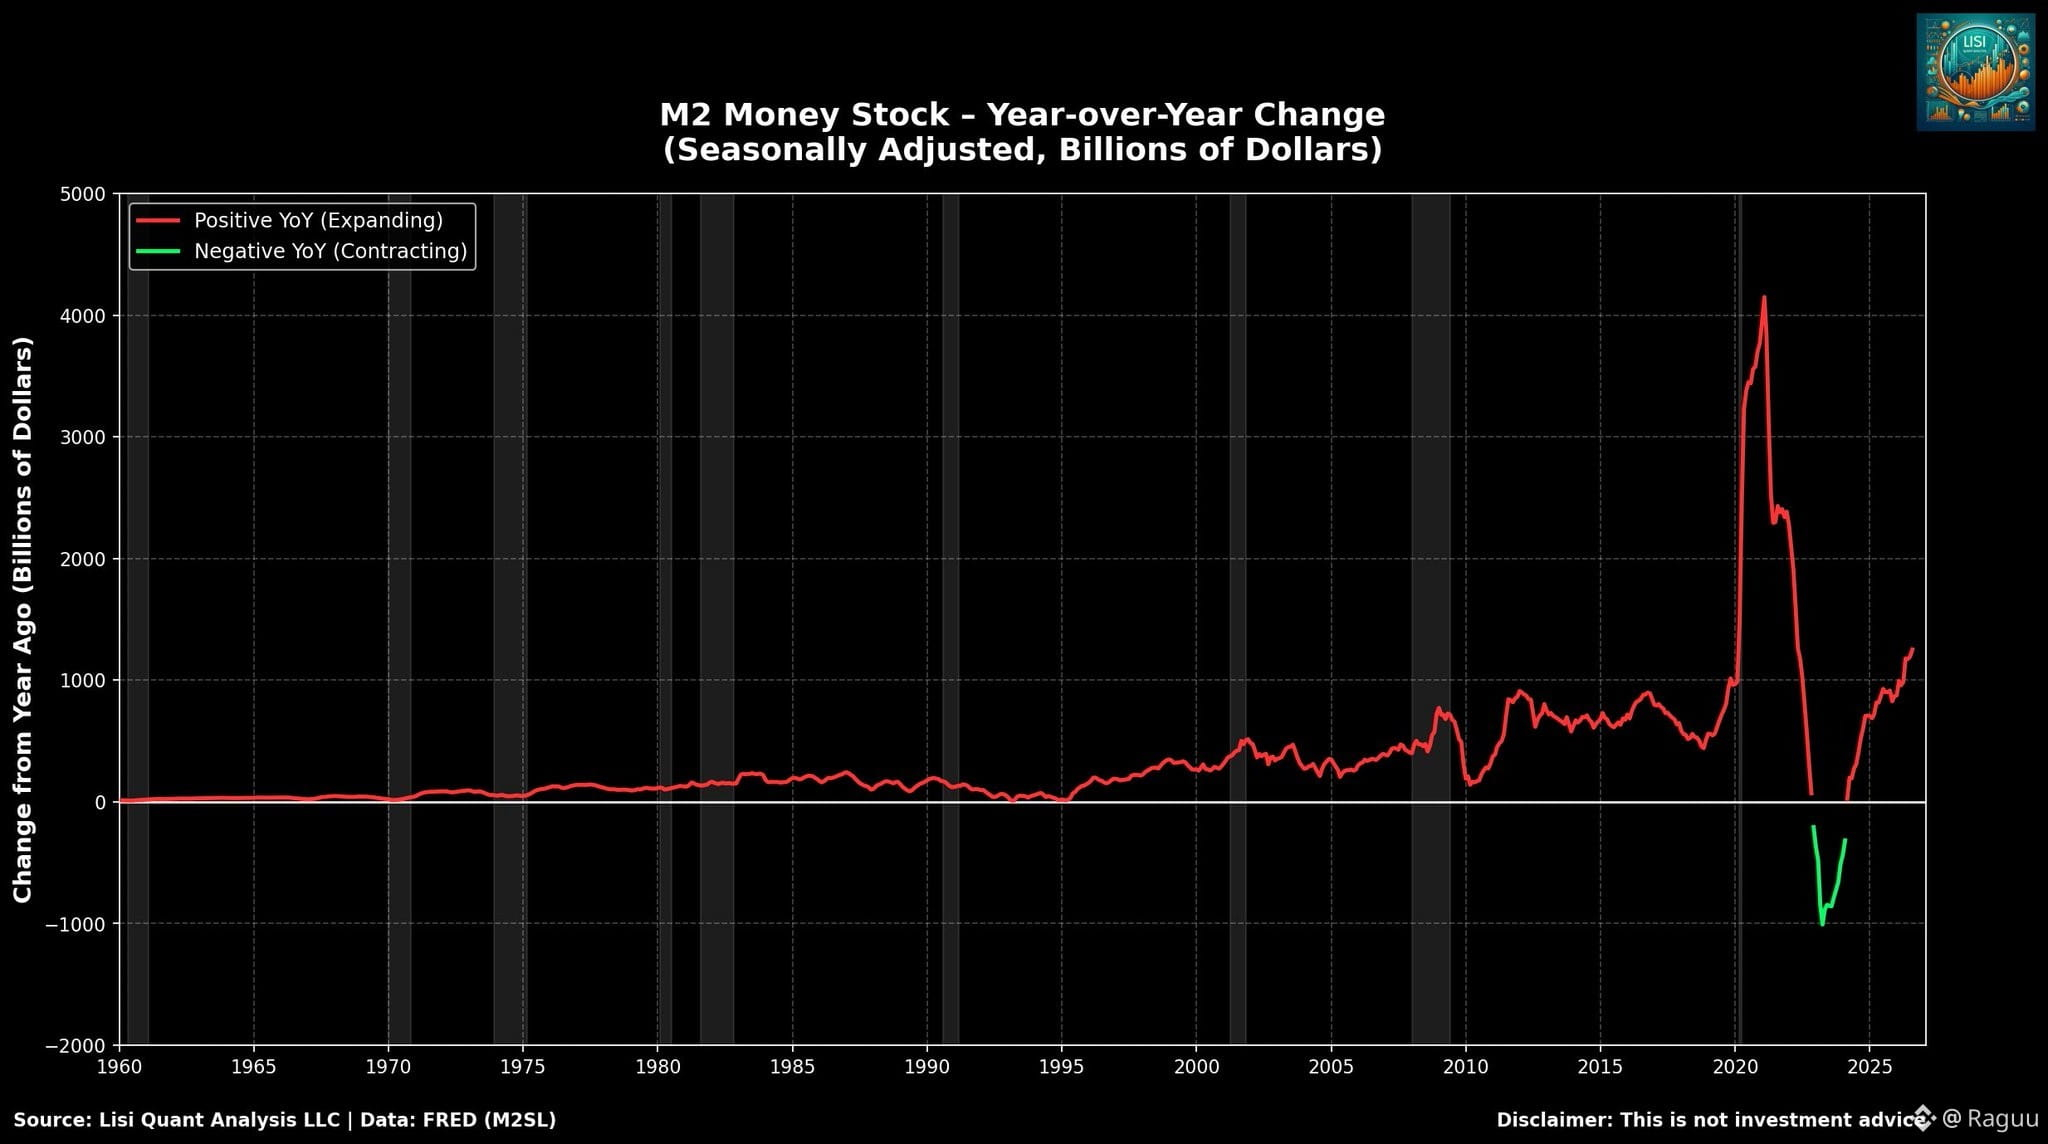
Mi opinión: Warsh volverá a adoptar un tono duro con la inflación y no hará nada para reducirla. M2 sigue aumentando.
El gráfico de abajo lo dice todo.$TA $REZ $ARIA