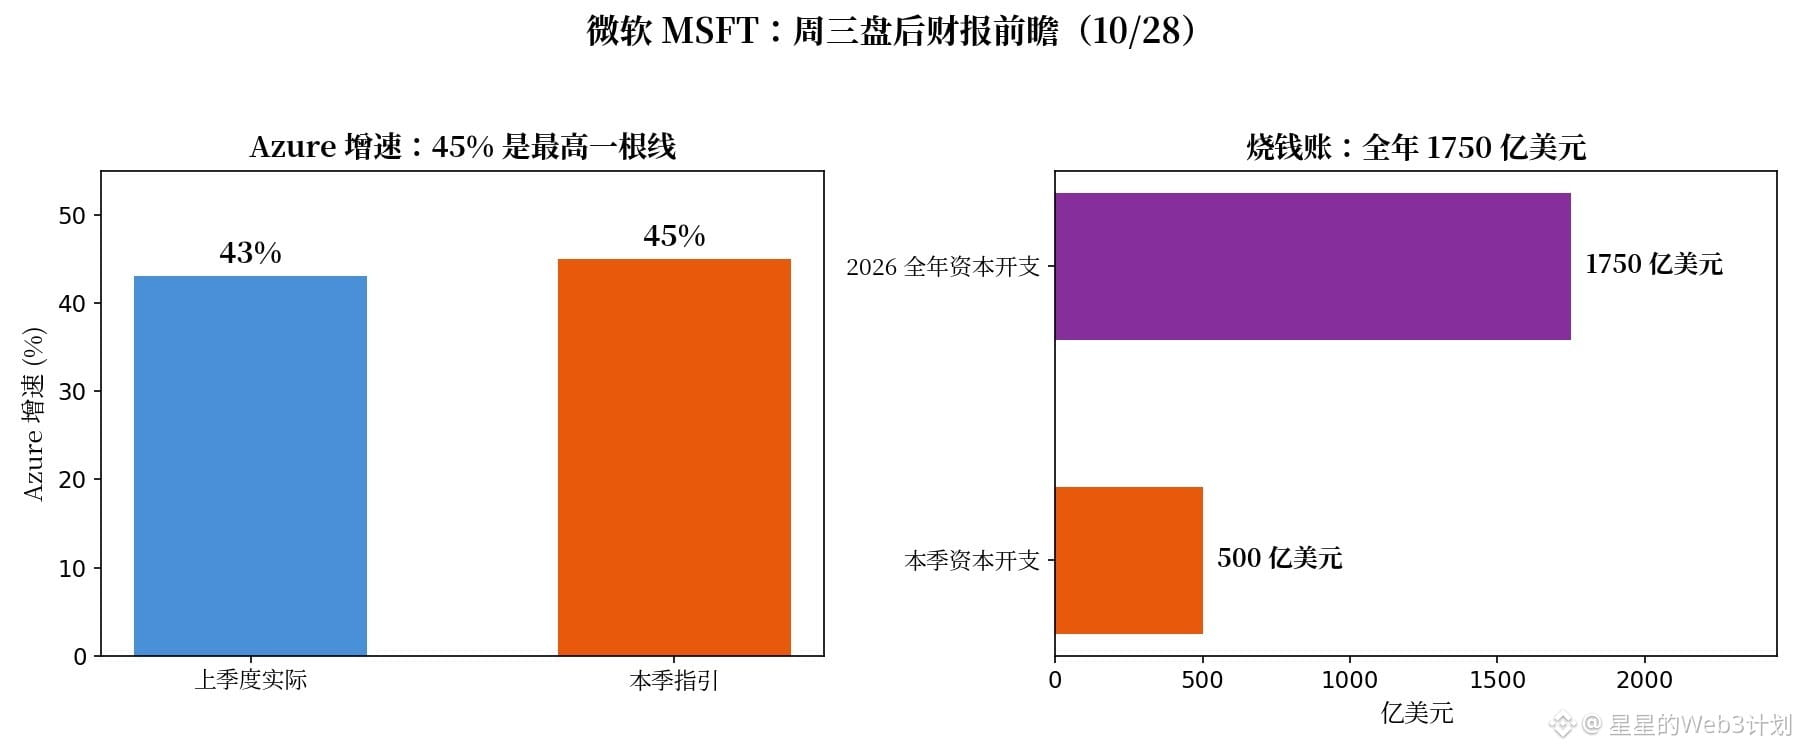
El miércoles, después del cierre, Microsoft publica resultados: la guía de Azure del 45% es la línea más alta que se había marcado a sí misma
El trimestre pasado, Azure estuvo en realidad en 43%, el EPS fue de 4.74 dólares, por encima de los 4.24 esperados, y tras el informe la acción subió directamente un 15.5%
Esta vez el mercado espera un EPS de 4.71 dólares y unos ingresos de 90.6 mil millones de dólares
Pero el otro lado del balance es aún más llamativo: el gasto de capital de este trimestre es de unos 50 mil millones de dólares, y en todo el año podría llegar a 175 mil millones de dólares
Tiene en la mano 678 mil millones de dólares en ingresos por contratos ya firmados; solo queda una pregunta: si ese dinero quemado puede convertirse de verdad en ingresos reales
El precio actual es de 524.51 dólares; 546.35 dólares no ha podido romperse tres veces, y si cae por debajo de 486.22 dólares se debilita
Creo que que Azure alcance el 45% es solo la línea de aprobación; que el gasto de capital no tenga techo es el verdadero riesgo. Observar, no perseguir
Nivel de invalidez: Azure por debajo del 45%, o la guía de gasto de capital vuelve a subir
El miércoles, ¿qué te importa más: el crecimiento de Azure o la cifra de gasto de capital?
$MSFT $GOOGL $AMZN
#微软 #财报
Lo anterior no constituye asesoramiento de inversión. DYOR, operar implica riesgos.