Historias del mundo cripto 013|Anunció el reembolso total; el tipo de cambio se lo inventó él mismo
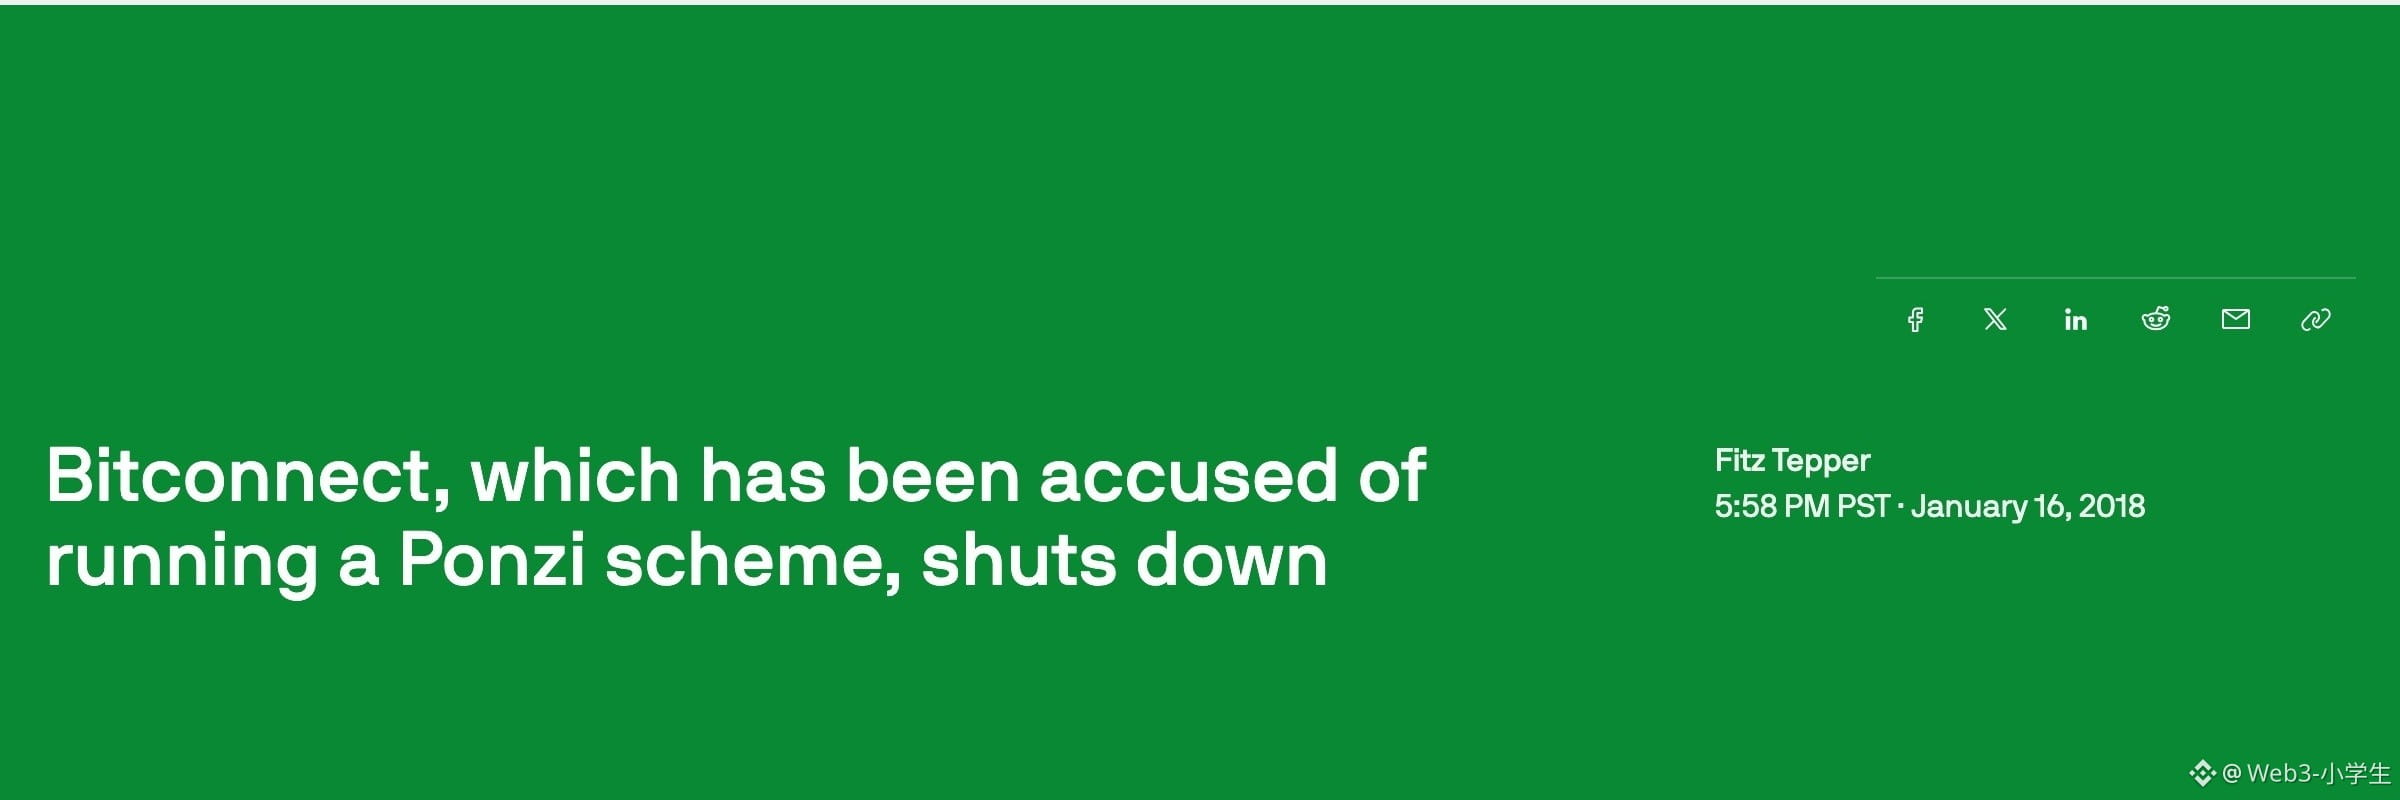
El 16 de enero de 2018, BitConnect cerró su plataforma de préstamos y su exchange. Dijo que reembolsaría íntegramente los préstamos pendientes a razón de 363,62 dólares por moneda. En ese mismo minuto, en su propio mercado cotizaba a 37 dólares.
Lo de «íntegramente» era cierto sobre el papel. La plataforma nunca tuvo intención de devolver el dinero: prometía un interés diario del 1 %, pero pagaba con monedas que ella misma emitía y también decidía a cuánto venderlas.
El 28 de octubre de 2017, en el salón de banquetes de un hotel de Pattaya, había miles de personas entre el público. En el escenario, un inversor neoyorquino gritaba hasta quedarse afónico. Dos meses después, esa moneda se metió entre las veinte de mayor capitalización del mundo.
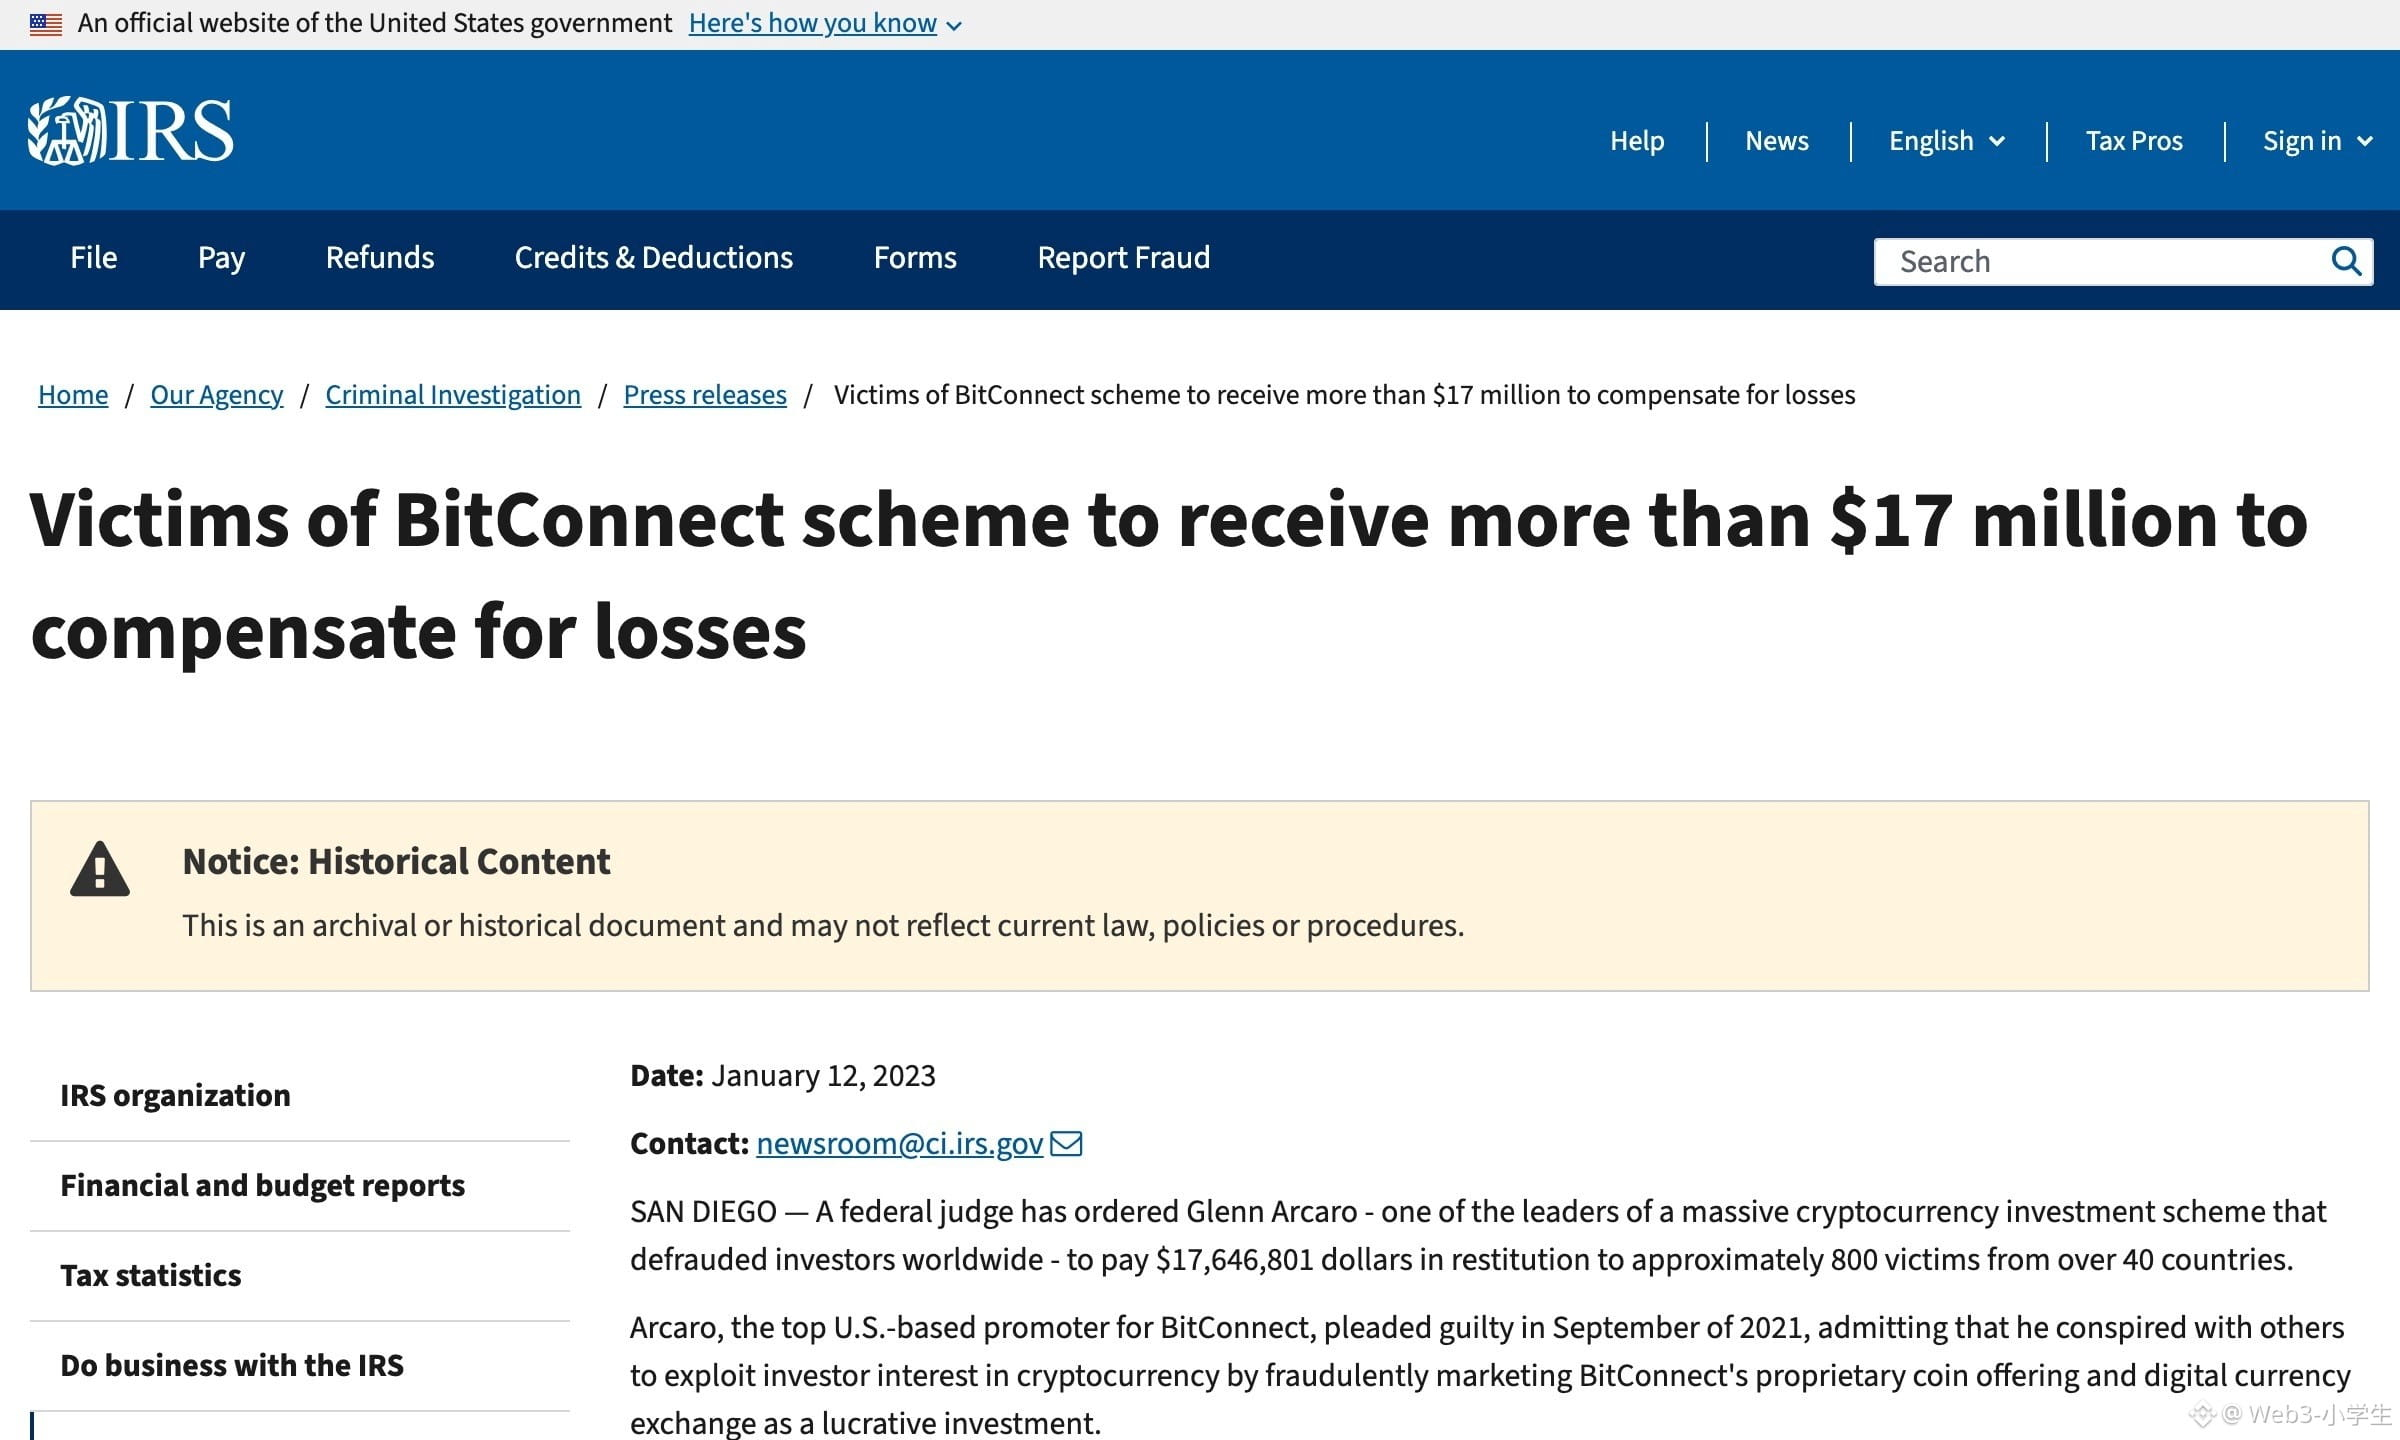
Seis años después, un tribunal federal de San Diego condenó a 38 meses de prisión al principal promotor de Norteamérica y ordenó el decomiso de 24 millones. El fundador, Kumbhani, fue acusado en 2022; todavía no lo han encontrado.
A mi parecer, la causa de la muerte no fue que los rendimientos fueran absurdos. Fue la unidad de cuenta.
Depositas $BTC , lo conviertes en BCC y luego se lo prestas de vuelta a la plataforma. ¿De dónde salen realmente los intereses? Del dinero de los recién llegados.
Si quieres convertirlo a dólares, tienes que vender los BCC de vuelta a la misma oficina. Cuando terminas todo ese recorrido, descubres que en toda la cadena solo se pagó dinero real en el primer paso.
Ese 1 % que aparece cada día en tu cuenta es una línea más que ellos anotan. El número es real. El dinero no se ha movido.
Sí llegaron a ofrecer una garantía una vez. Los 363,62 dólares no se los sacaron de la manga: eran el precio promedio de la moneda en el mercado durante quince días.
Una deuda de mil BCC: sobre el papel te devolvían 360.000 dólares. En ese mismo minuto, el mercado ofrecía 37.000.
Una diferencia de 330.000. Bastó una frase para borrarla.
En dos años recaudaron 2.400 millones de dólares. El Departamento de Justicia determinó que hubo 4.154 víctimas y que otro 15 % del dinero invertido fue a parar a las cuentas privadas de los promotores el primer día.
El 3 de enero de 2018, la Comisión de Valores de Texas emitió primero una orden para detener las ventas y dejó por escrito que se trataba de un esquema Ponzi. Trece días después, cerraron la plataforma. El resultado: el precio de la moneda cayó un 92 % en un día. Ahora no vale más que 0,4.
Arcaro se declaró culpable en septiembre de 2021 de conspiración para cometer fraude electrónico. Ese dinero se convirtió en oro y pasaportes. El fundador no devolvió ni un centavo.
Desapareció.
Los documentos no explican cómo seleccionaron a esas 800 personas. Nadie sabe si el resto eran cuentas duplicadas o inversiones no declaradas. La explicación tiene sentido, pero no se puede demostrar.
El eco de aquello es que esta práctica solo ha cambiado de envoltorio. El interés diario fijo lleva cien años sin cambiar; este año lo llaman cuantificación con IA, lo llaman arbitraje.
Lo que de verdad vale la pena recordar es esta estructura. Cualquier diseño que ate los rendimientos a una unidad de cuenta que uno mismo imprime acabará llegando al mismo sitio.
Porque el poder de fijar los precios siempre corre más rápido que el capital.
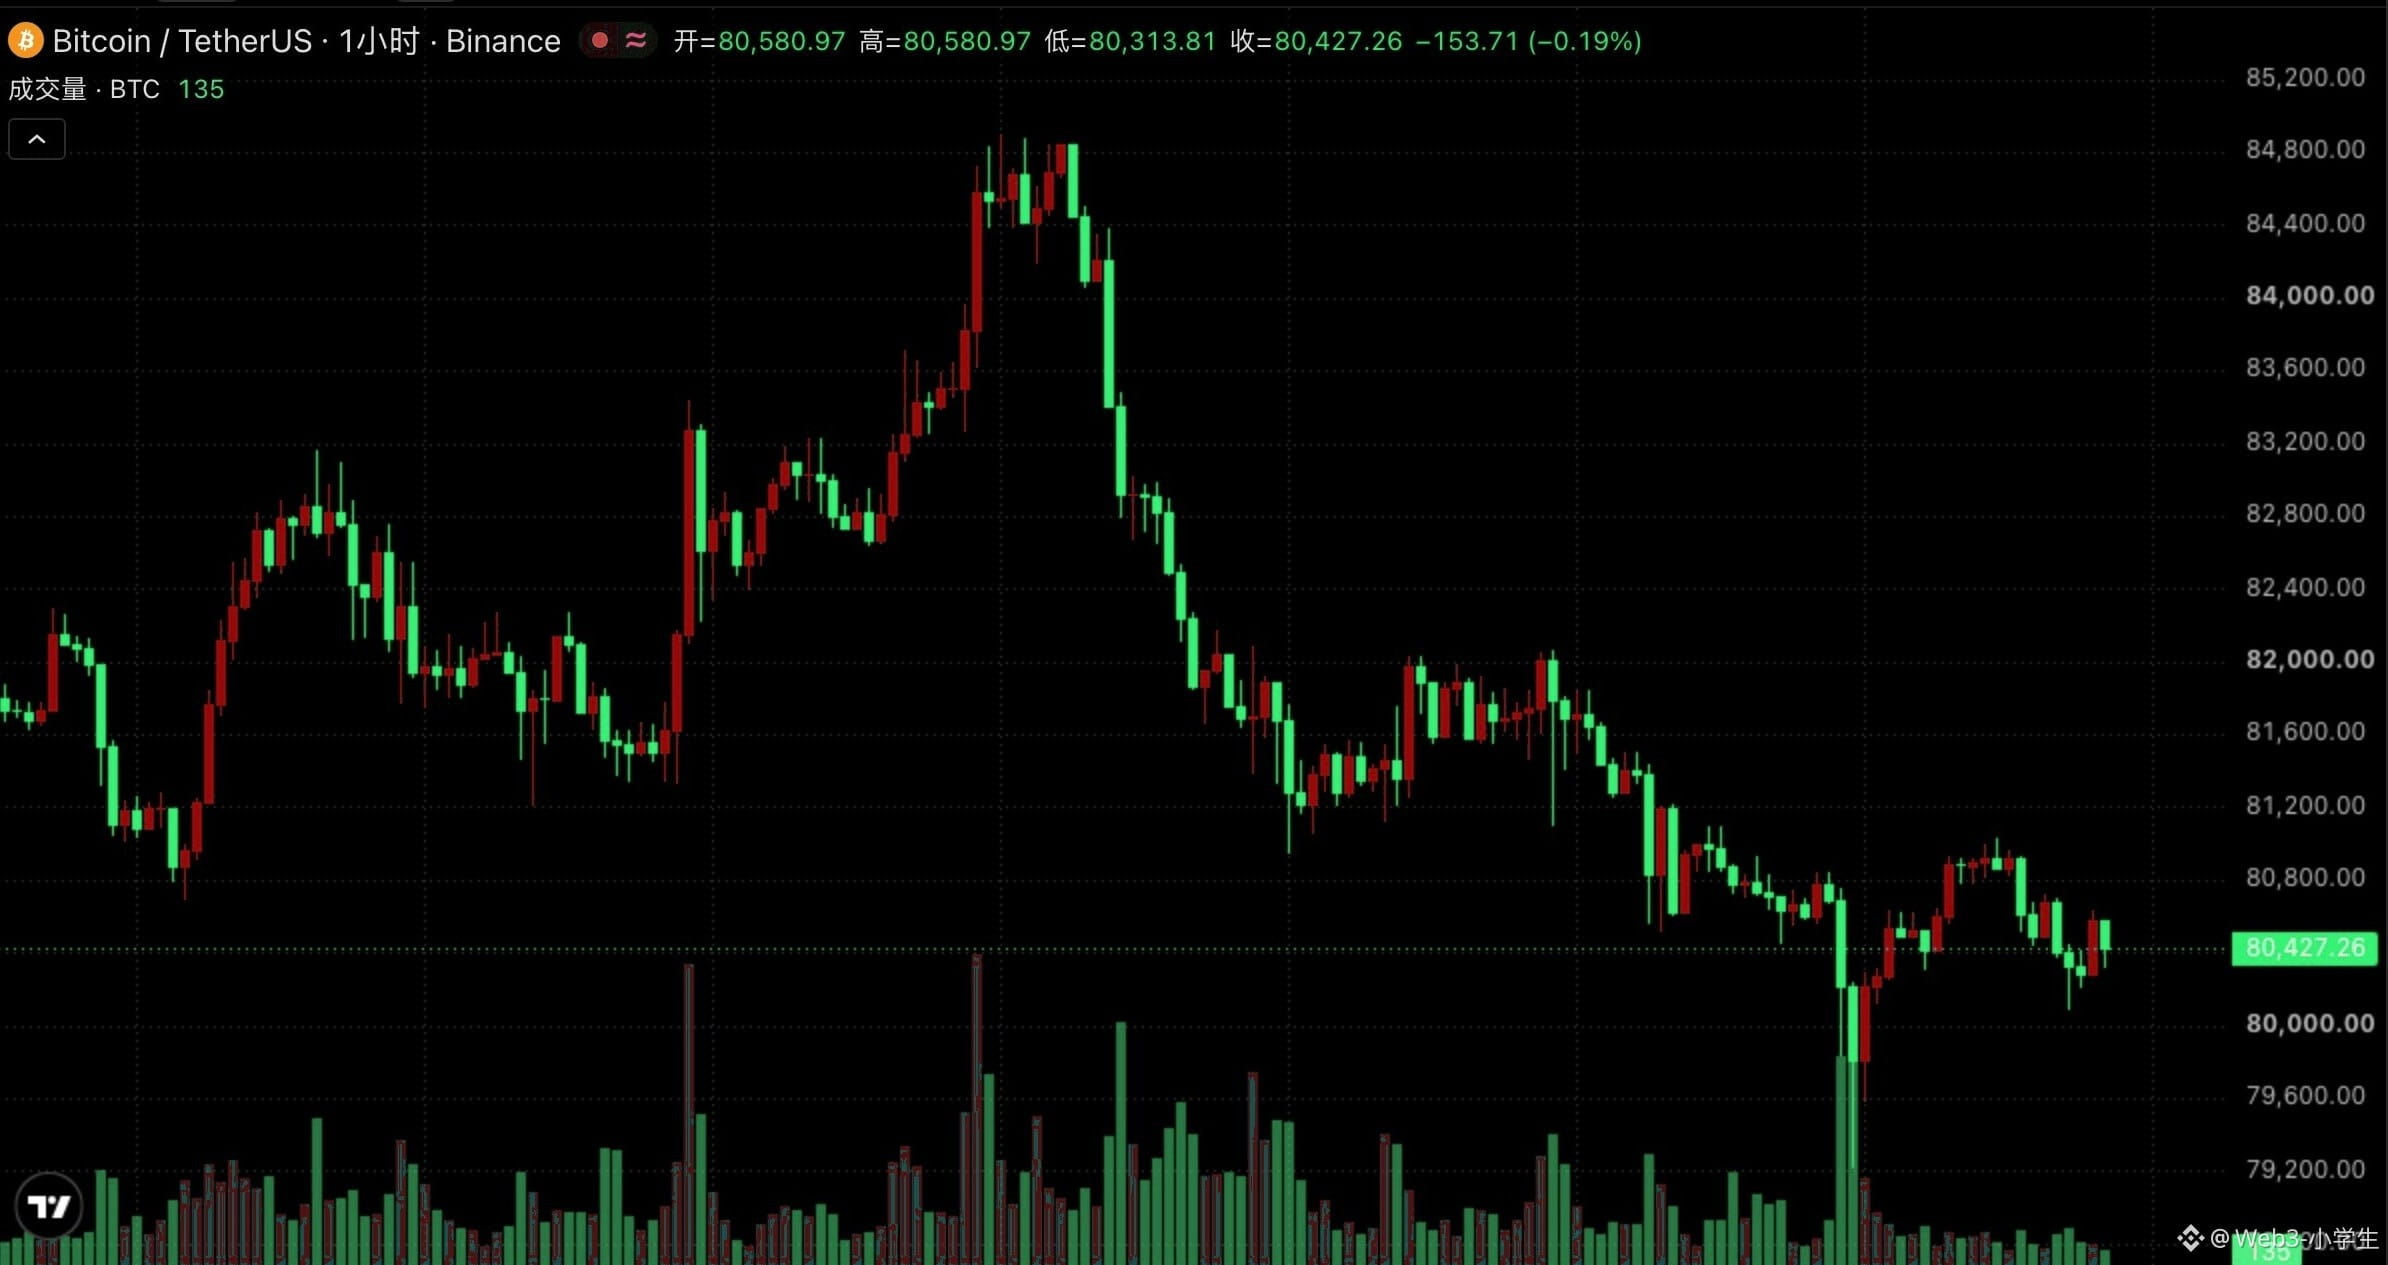
$BTC está ahora en 80.427, con una caída del 0,47 % en 24 horas. Hoy, $ETH ofrece préstamos con un interés anual de un solo dígito, y $BNB paga casi lo mismo en depósitos a la vista. Ese sí es el precio normal del dinero.
¿Conoces a alguien de tu entorno a quien arrastraran a una de esas reuniones?
#币圈往事 #比特币 #币安广场