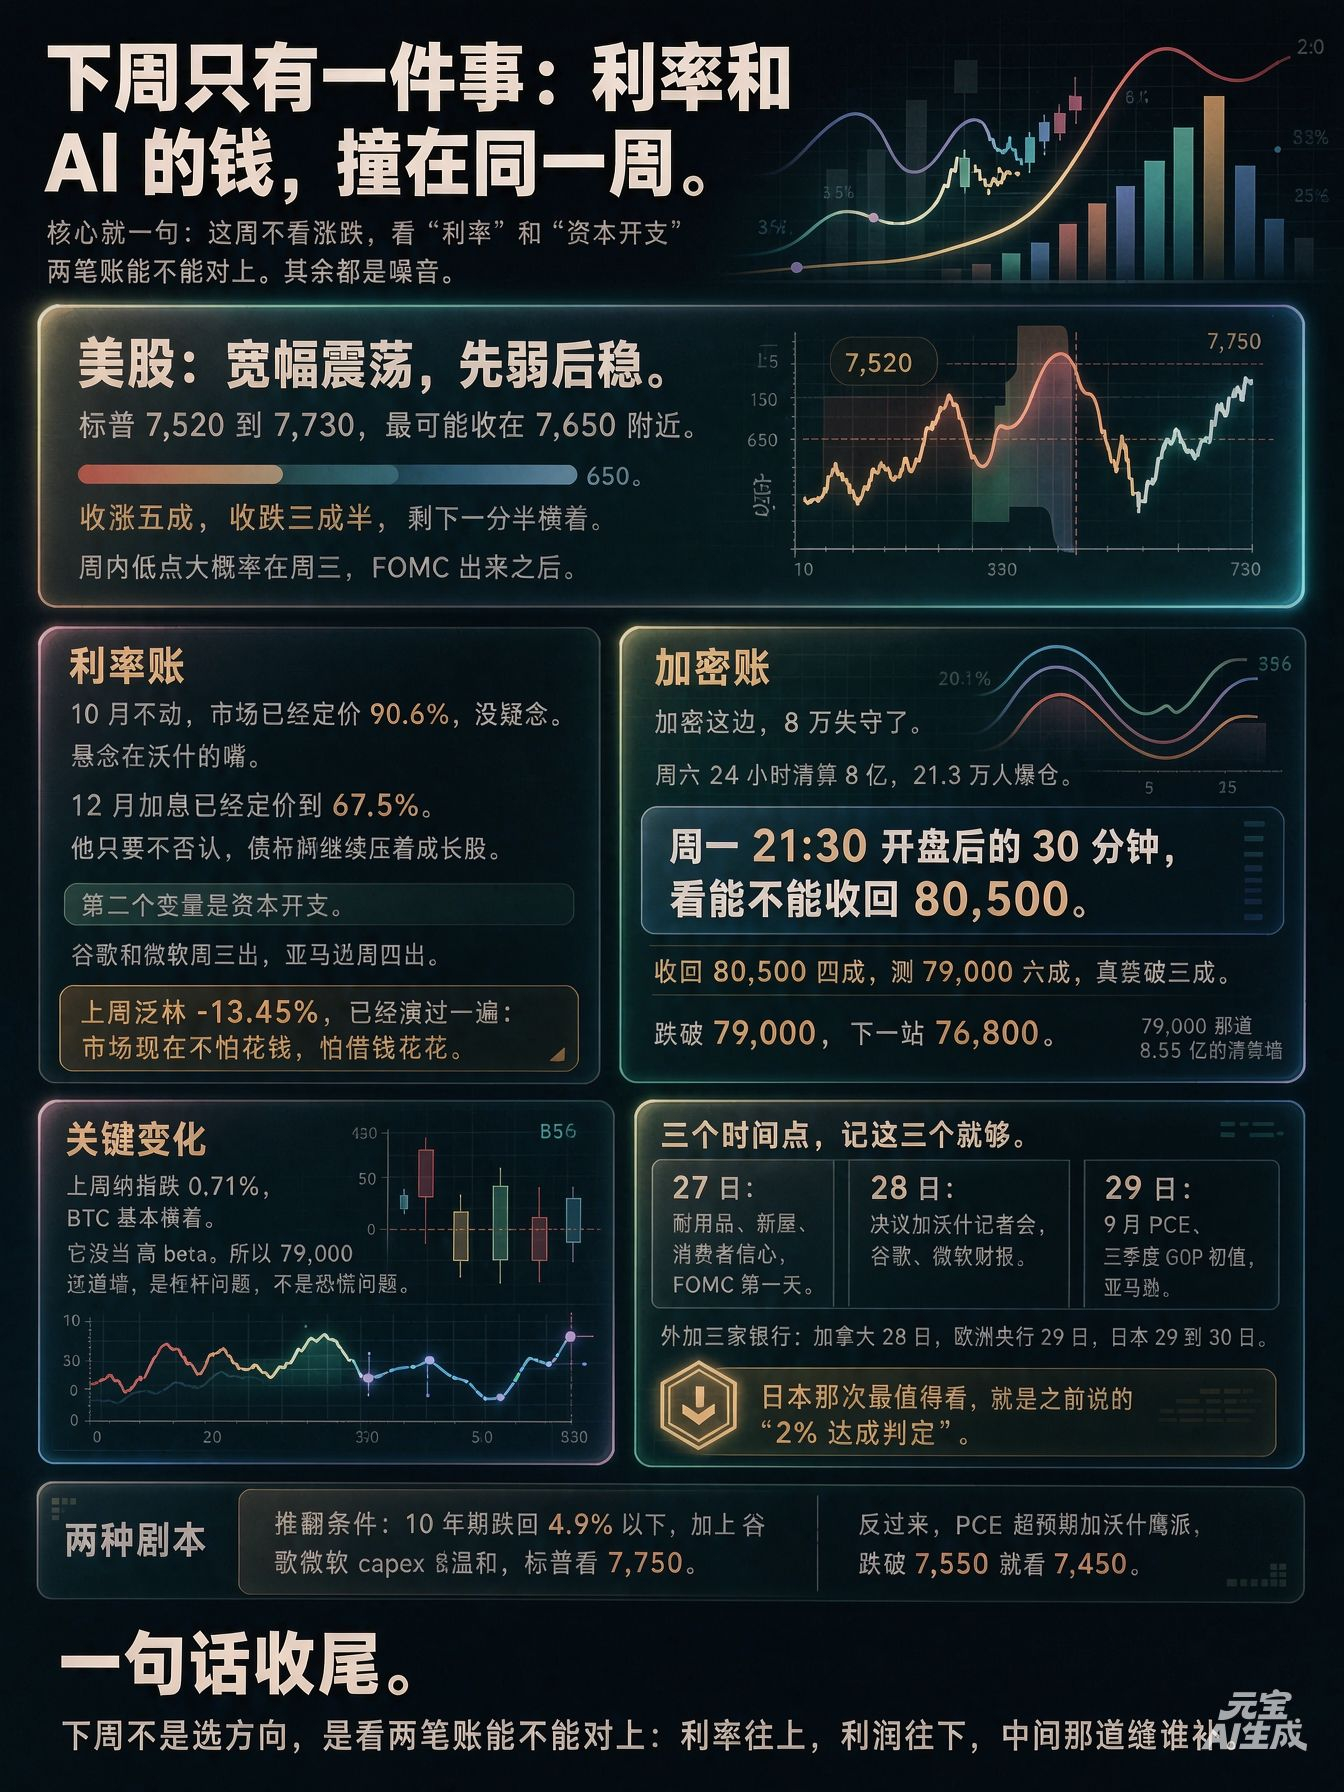
La próxima semana hay una cosa clave que vigilar: los tipos de interés y el dinero de la IA coinciden en la misma semana.
Primero, mi pronóstico.
Bolsa estadounidense: mucha volatilidad, débil al principio y más estable después. El S&P 500, entre 7,520 y 7,730; lo más probable es que cierre cerca de 7,650.
Un 50% de probabilidades de cerrar al alza, un 35% de cerrar a la baja y un 15% de quedarse prácticamente sin cambios.
Lo más probable es que el mínimo semanal llegue el miércoles, después de la reunión del FOMC.
La razón es sencilla.
El mercado ya descuenta en un 90.6% que no habrá cambios en octubre. No hay dudas al respecto. La duda está en lo que diga Warsh.
El mercado ya descuenta en un 67.5% una subida de tipos en diciembre. Si no la descarta, los bonos seguirán presionando a las acciones de crecimiento.
La segunda variable es el gasto de capital. Google y Microsoft presentan resultados el miércoles; Amazon, el jueves.
La semana pasada, Lam Research cayó un 13.45% y ya nos dio una pista: ahora al mercado no le preocupa gastar, sino pedir prestado para gastar.
En cripto, se perdió el nivel de 80,000.
El sábado, en 24 horas, hubo liquidaciones por valor de 800 millones y 213,000 personas fueron liquidadas.
El lunes, durante los 30 minutos posteriores a la apertura de las 21:30, veremos si logra recuperar los 80,500.
Si no los recupera, el siguiente objetivo será el muro de liquidaciones de 855 millones en 79,000.
Mi estimación: 40% de probabilidades de recuperar los 80,500; 60% de probar los 79,000; 30% de romper a la baja.
Si pierde los 79,000, el siguiente nivel es 76,800.
Pero hay un cambio al que prestar atención. La semana pasada, el Nasdaq cayó un 0.71%, mientras que BTC se mantuvo prácticamente plano.
No se comportó como un activo de beta alta. Así que el muro de los 79,000 es un problema de apalancamiento, no de pánico.
Hay tres fechas clave; con estas tres basta.
Día 27: bienes duraderos, viviendas nuevas, confianza del consumidor y primer día del FOMC.
Día 28: decisión y rueda de prensa de Warsh; resultados de Google y Microsoft.
Día 29: PCE de septiembre, estimación preliminar del PIB del tercer trimestre y Amazon.
Además, se reúnen tres bancos centrales: el Banco de Canadá el día 28, el Banco Central Europeo el 29 y el Banco de Japón del 29 al 30.
La reunión de Japón es la más interesante: se trata de la «confirmación de que se ha alcanzado el 2%» que mencioné antes.
Qué invalidaría el escenario: que el rendimiento del bono a 10 años vuelva a caer por debajo del 4.9% y que el gasto de capital de Google y Microsoft sea moderado. En ese caso, el S&P 500 podría llegar a 7,750.
Por el contrario, si el PCE supera las expectativas y Warsh adopta un tono agresivo, una ruptura por debajo de 7,550 apuntaría a 7,450.
En una frase:
La semana que viene no se trata de elegir una dirección, sino de ver si cuadran las dos cuentas: tipos al alza, beneficios a la baja; ¿quién cubre la brecha?
La idea clave es esta: esta semana no hay que fijarse en si sube o baja el mercado, sino en si cuadran las cuentas de los «tipos de interés» y el «gasto de capital». Todo lo demás es ruido.
$BTC
#股票财报季