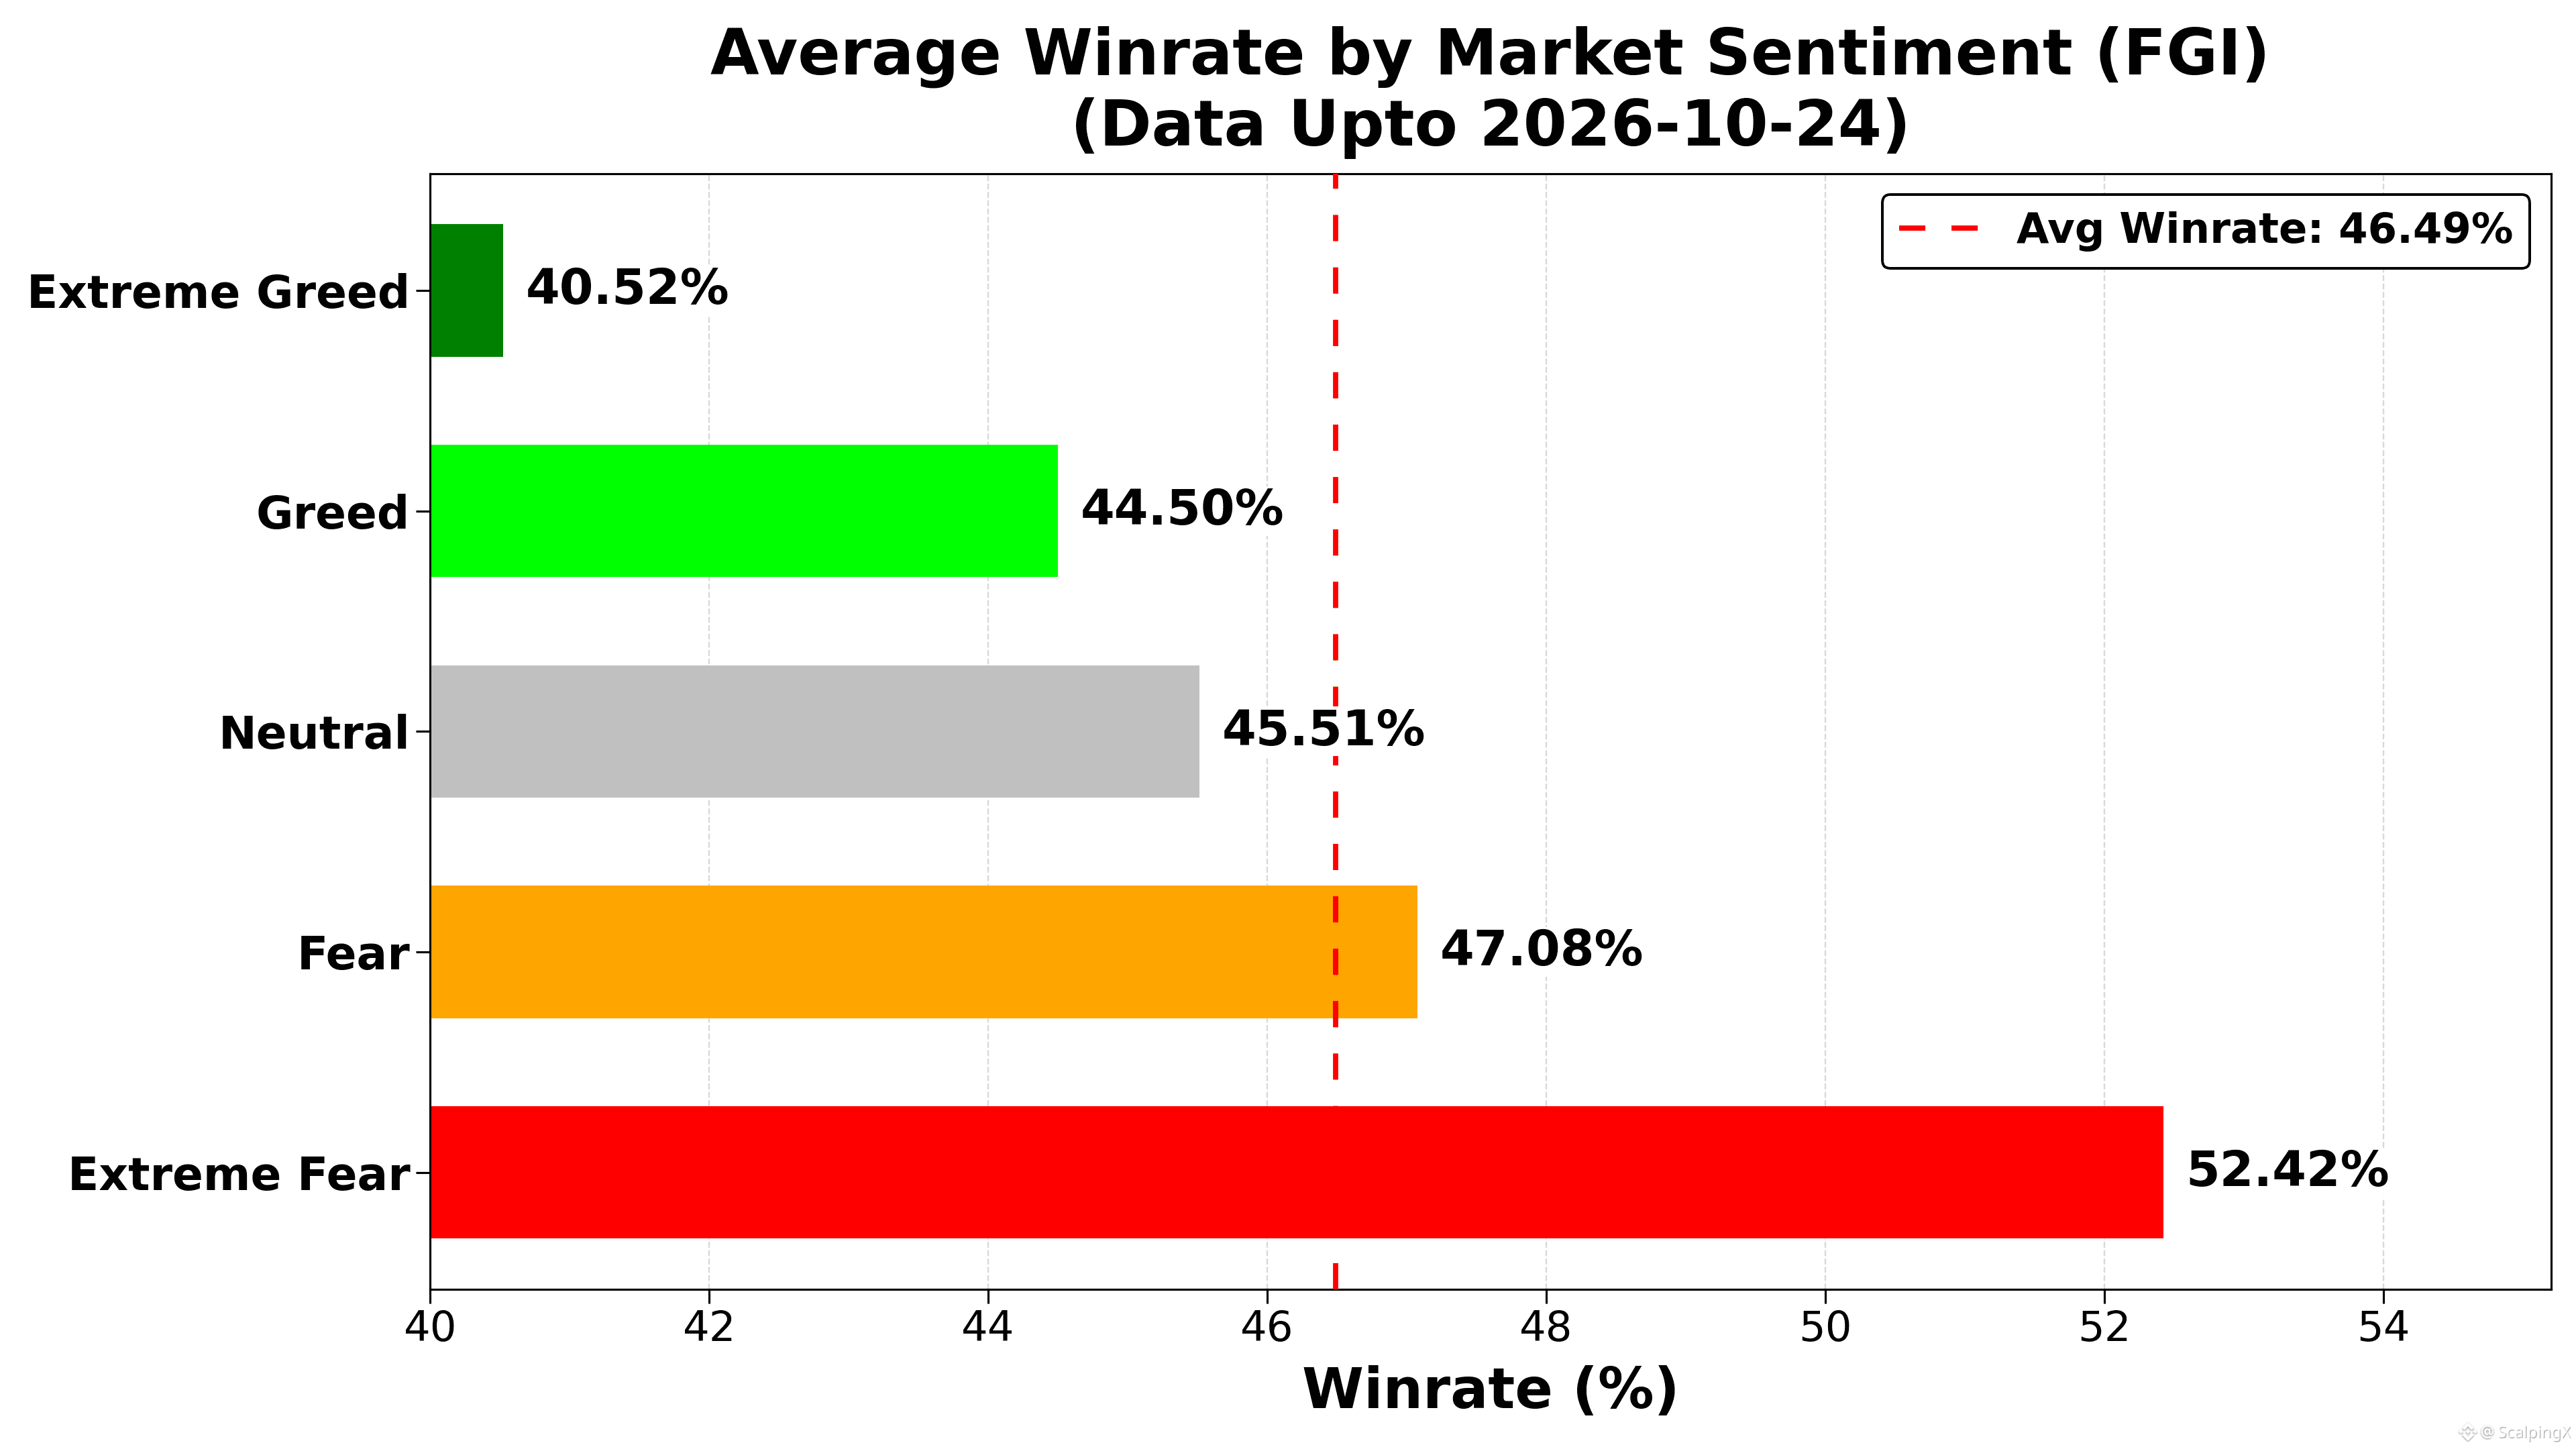
📊 INFORME DE RENDIMIENTO DE TRADING E ÍNDICE DE MIEDO Y CODICIA (FGI) – ACTUALIZADO AL 24/10/2026
A lo largo de 844 días de datos, la correlación entre el FGI y la tasa de aciertos diaria es de aproximadamente r = -0.293, frente a -0.304 en la actualización anterior. La relación sigue siendo negativa, pero se ha debilitado aún más, por lo que no hay pruebas suficientes para utilizar el FGI por sí solo como herramienta para decidir cuándo entrar en una operación.
En la muestra, el rendimiento del trading tiende a ser menor durante los periodos de codicia, especialmente cuando esta es extrema. El FGI puede aportar contexto para evaluar el riesgo, pero esta correlación no demuestra que sirva como sistema de alerta temprana ni que exista una relación causal.
A continuación se muestran la tasa de aciertos (WR) diaria promedio, la R teórica de equilibrio y el número de días observados (n) para cada zona de sentimiento. R se expresa como riesgo, sin incluir comisiones ni deslizamiento:
🤑 Codicia extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Codicia (60–<80): WR 44.5% • R=1:1.25 • n=267
😐 Neutral (40–<60): WR 45.5% • R=1:1.20 • n=166
😰 Miedo (20–<40): WR 47.1% • R=1:1.12 • n=271
😱 Miedo extremo (<20): WR 52.4% • R=1:0.91 • n=115
Porcentaje de días en cada zona con una tasa de aciertos superior al promedio diario de toda la muestra, que es del 46.49%:
🤑 Codicia extrema: 8.0%
😌 Codicia: 34.1%
😐 Neutral: 39.8%
😰 Miedo: 55.7%
😱 Miedo extremo: 67.8%
➤ Estas estadísticas ilustran la relación entre la tasa de aciertos y la R necesaria para alcanzar el punto de equilibrio:
📈 En niveles más altos del FGI, la WR histórica es menor, lo que implica que la recompensa de equilibrio debe ser mayor en relación con el riesgo. Sin embargo, fijar objetivos de beneficios más lejanos puede modificar la propia tasa de aciertos.
📉 En niveles más bajos del FGI, la WR histórica es mayor, lo que implica que la recompensa de equilibrio puede ser menor en relación con el riesgo. Esto, por sí solo, no demuestra que reducir los objetivos de beneficios aceleraría la rotación del capital ni mejoraría el rendimiento.
#TradingPerformance $BNB $ETH $XRP