Los grandes bancos anuncian un 1,3 % para los depósitos a plazo de cinco años. Ese video sobre libertad financiera que vi en el móvil habla del 4 %. Con los mismos 60.000 de gastos anuales, al dividir las cifras la diferencia es de tres millones.
Tres millones. Ahorrando por cuenta propia, a una persona le llevaría cincuenta años reunirlos.
Bengen propuso ese 4 % en 1994, cuando era asesor financiero. Cuatro años después, tres profesores de la Universidad Trinity de Texas lo convirtieron en un estudio: revisaron setenta años de datos del mercado bursátil estadounidense y tomaron períodos de treinta años.
La conclusión fue que, con una cartera que iba de mitad en acciones y mitad en bonos hasta un 75 % en acciones, retirar un 4 % al año permitía aguantar los treinta años en el 95 % de los períodos.
La clave no es el cuatro.
La clave es que fue un subproducto de aquel período histórico. Leí el resumen del estudio: solo porque el mercado bursátil estadounidense tuvo ese comportamiento durante esos setenta años se llegó a ese 95 %. Si tomas otro período histórico, la misma fórmula da otra respuesta.
De hecho, más adelante Bengen elevó su cifra al 4,7 %. En cambio, las instituciones que hacen proyecciones de futuro la bajaron al 3,9 %. La regla la propuso la misma persona: su creador la ajustó al alza, los modelos la ajustaron a la baja, y entre ambas cifras hay una diferencia del 20 %.
Ese número no es un teorema.
El verdadero denominador es el rendimiento que puedes obtener. Los grandes bancos ofrecen un 1,3 % por los depósitos a cinco años; con gastos de 60.000, al dividirlos por ese rendimiento hacen falta 4,6 millones. La fórmula no está mal: es que ese denominador no se sostiene en absoluto.
Alguien dirá: entonces, no lo dejes en depósitos.
De acuerdo. Pero eso significa aceptar que el denominador empieza a dar bandazos.
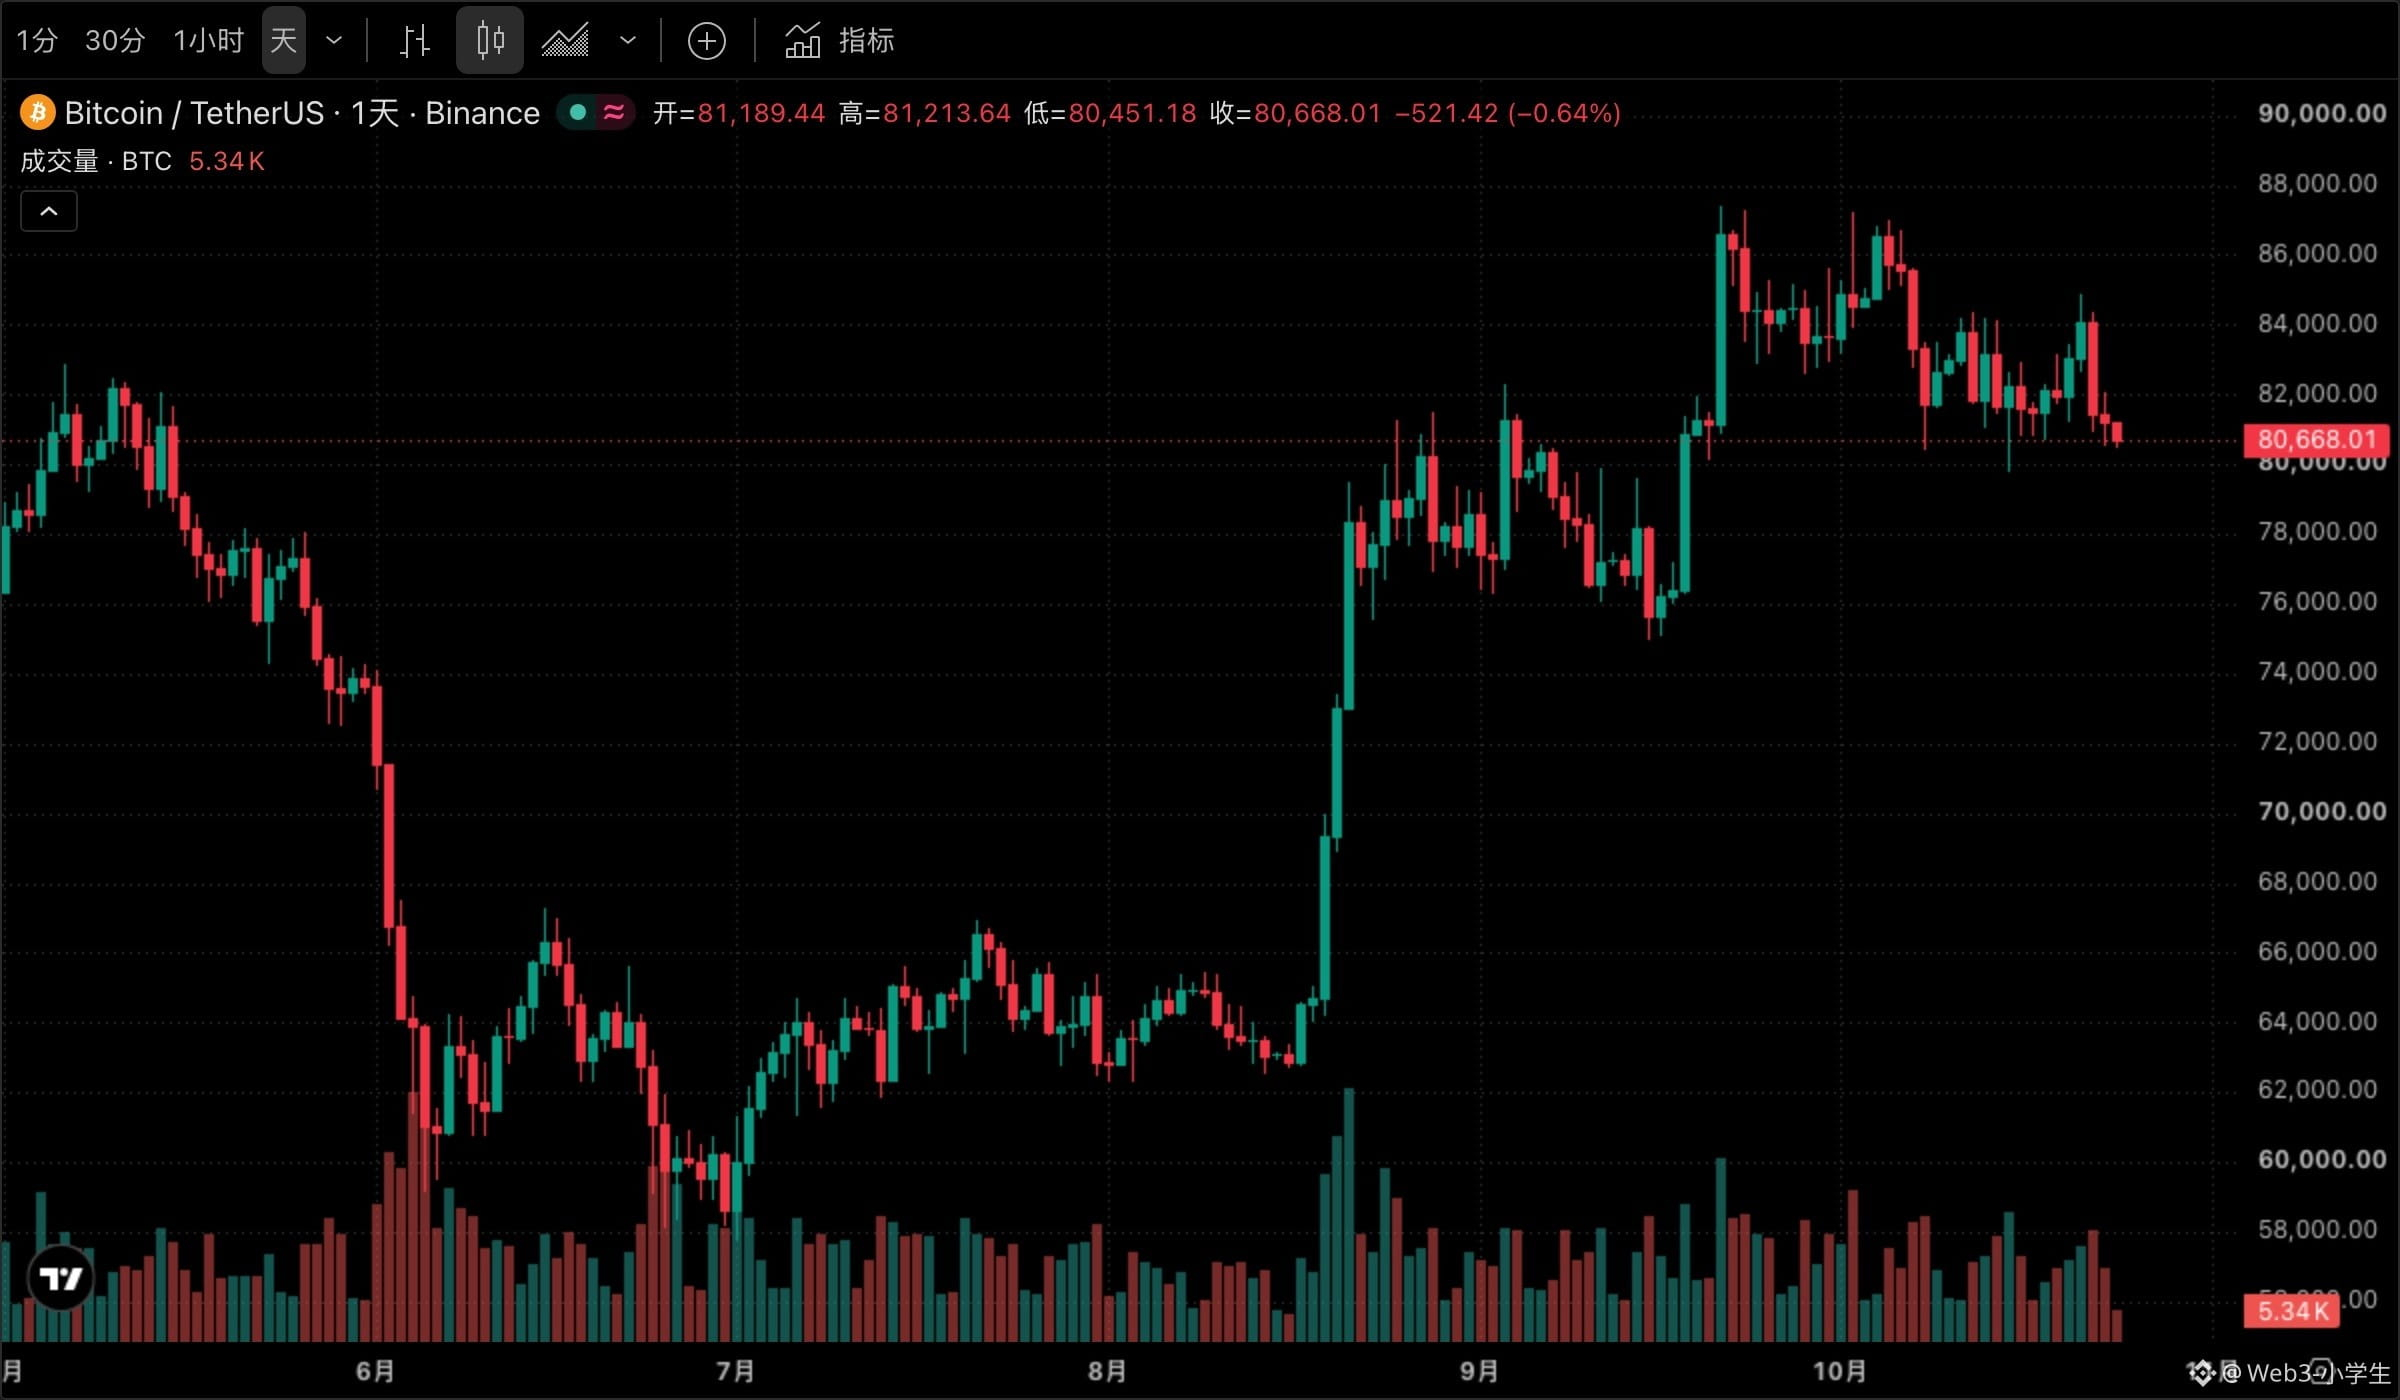
Y vaya si los da. Bitcoin cayó un 27 % en el último año. En ese período llegó a un máximo de 114.000 y a un mínimo de 58.000; en medio, perdió la mitad de su valor. Su volatilidad anualizada es del 44 %, más de treinta veces ese 1,3 % de los depósitos. La curva de Ethereum es todavía más pronunciada; sus caídas históricas, según $ETH , han sido más profundas. Quien espere calcular ese número con eso primero debería preguntarse si puede soportar que el saldo de su cuenta se reduzca a la mitad en un año sin vender.
Si calculas 1,5 millones usando un múltiplo de 25 y lo pones todo en algo tan volátil, durante algunos meses podrías ver poco más de 700.000 en la cuenta. Vender o no vender en ese momento es lo que esta pregunta realmente plantea. ¿Tú podrías aguantarlo?
Si vendes, se acabó todo. Solo cuenta si aguantas.
Quienes no quieren soportar la volatilidad tienen una tercera opción: cambiar dólares por stablecoins y ponerlas a generar rendimiento. El rendimiento de $USDC es superior al de los depósitos, pero el precio es confiar en el emisor: ganas el diferencial de intereses y asumes el riesgo de las cuentas de otro.
No se puede saber de antemano si uno podrá aguantar. La misma persona puede decir en un mercado alcista que soporta una caída del 30 %, pero cuando llega el día, a las tres de la madrugada, la mano se mueve sola. Nadie puede asegurarlo.
Lo que de verdad vale la pena recordar es esta estructura. Cualquier afirmación que convierta la pregunta de si tienes suficiente en un múltiplo fijo acabará topándose con el mismo problema: ¿de qué período histórico salió ese múltiplo? Porque la historia ofrece promedios, pero tú tienes que atravesar un año concreto. Hoy Bitcoin está en 80.720, ha bajado un 1,4 % en 24 horas; el gráfico diario de $BTC , al desplegarse, tiene este aspecto. Primero mira un año completo y luego decide qué cifra poner como denominador.
#比特币 #美股 #PlazaBinance